Escrito originalmente em francês. Traduzido por IA — o sentido foi preservado, não a prosa.
Teve uma coisa que me chocou bastante. Eu ouvi isso da boca de um executivo, alguém "muito importante", já que ele tinha sido convidado para a BFM Business (é claro, tem um traço de humor negro da minha parte aqui). Ele nos disse: "Já temos o software traduzido para o português, então dá para atacar o Brasil."
Como se desse para simplesmente atacar um país só porque o software foi traduzido para um idioma.
Pois é: não dá. Entrar num país está ligado à cultura desse país. E o dinheiro é com certeza um dos elementos mais divisivos e mais enraizados na cultura, de um país para outro.
A gente costuma subestimar essa dimensão. Quando falamos de internacionalização, pensamos na língua, na moeda, nos impostos, talvez no suporte ao cliente. Pensamos menos nos gestos do dia a dia que estruturam a economia real: como as pessoas pagam, em quem confiam, quais identificadores usam, quais plataformas fazem parte da vida delas, quais restrições de segurança ou de poder de compra pesam nas escolhas.
O Brasil é um bom lembrete disso. Ele não é uma França traduzida para o português. É um país com as suas próprias infraestruturas, os seus próprios reflexos, os seus próprios arranjos. E isso aparece bem rápido numa cena aparentemente banal: a hora de pagar.
Este texto não é uma investigação exaustiva sobre o Brasil. É um relato baseado em cerca de um mês de presença acumulada no estado do Rio, passando por vários comércios e situações comuns bem longe dos pontos turísticos: o Brasil dos brasileiros. E é justamente isso: foram essas situações comuns que mais me marcaram.
Um simples caixa pode virar uma aula de economia
Na França, pagar umas bebidas e um salgadinho é um gesto bem neutro. Você tira o cartão, encosta o celular, paga em dinheiro, e acabou. Pode ter a questão do cartão fidelidade, que às vezes já é chato, mas continua sendo um gesto relativamente simples.
No estado do Rio, o mesmo momento ganha outra densidade.
Podem te perguntar se você paga no crédito ou no débito. Podem te pedir o CPF. Podem te oferecer o Pix. Podem te perguntar se você quer parcelar. E tudo isso pode acontecer em compras que, vistas da França, parecem muito comuns.
A primeira coisa que surpreende é essa pergunta: crédito ou débito?
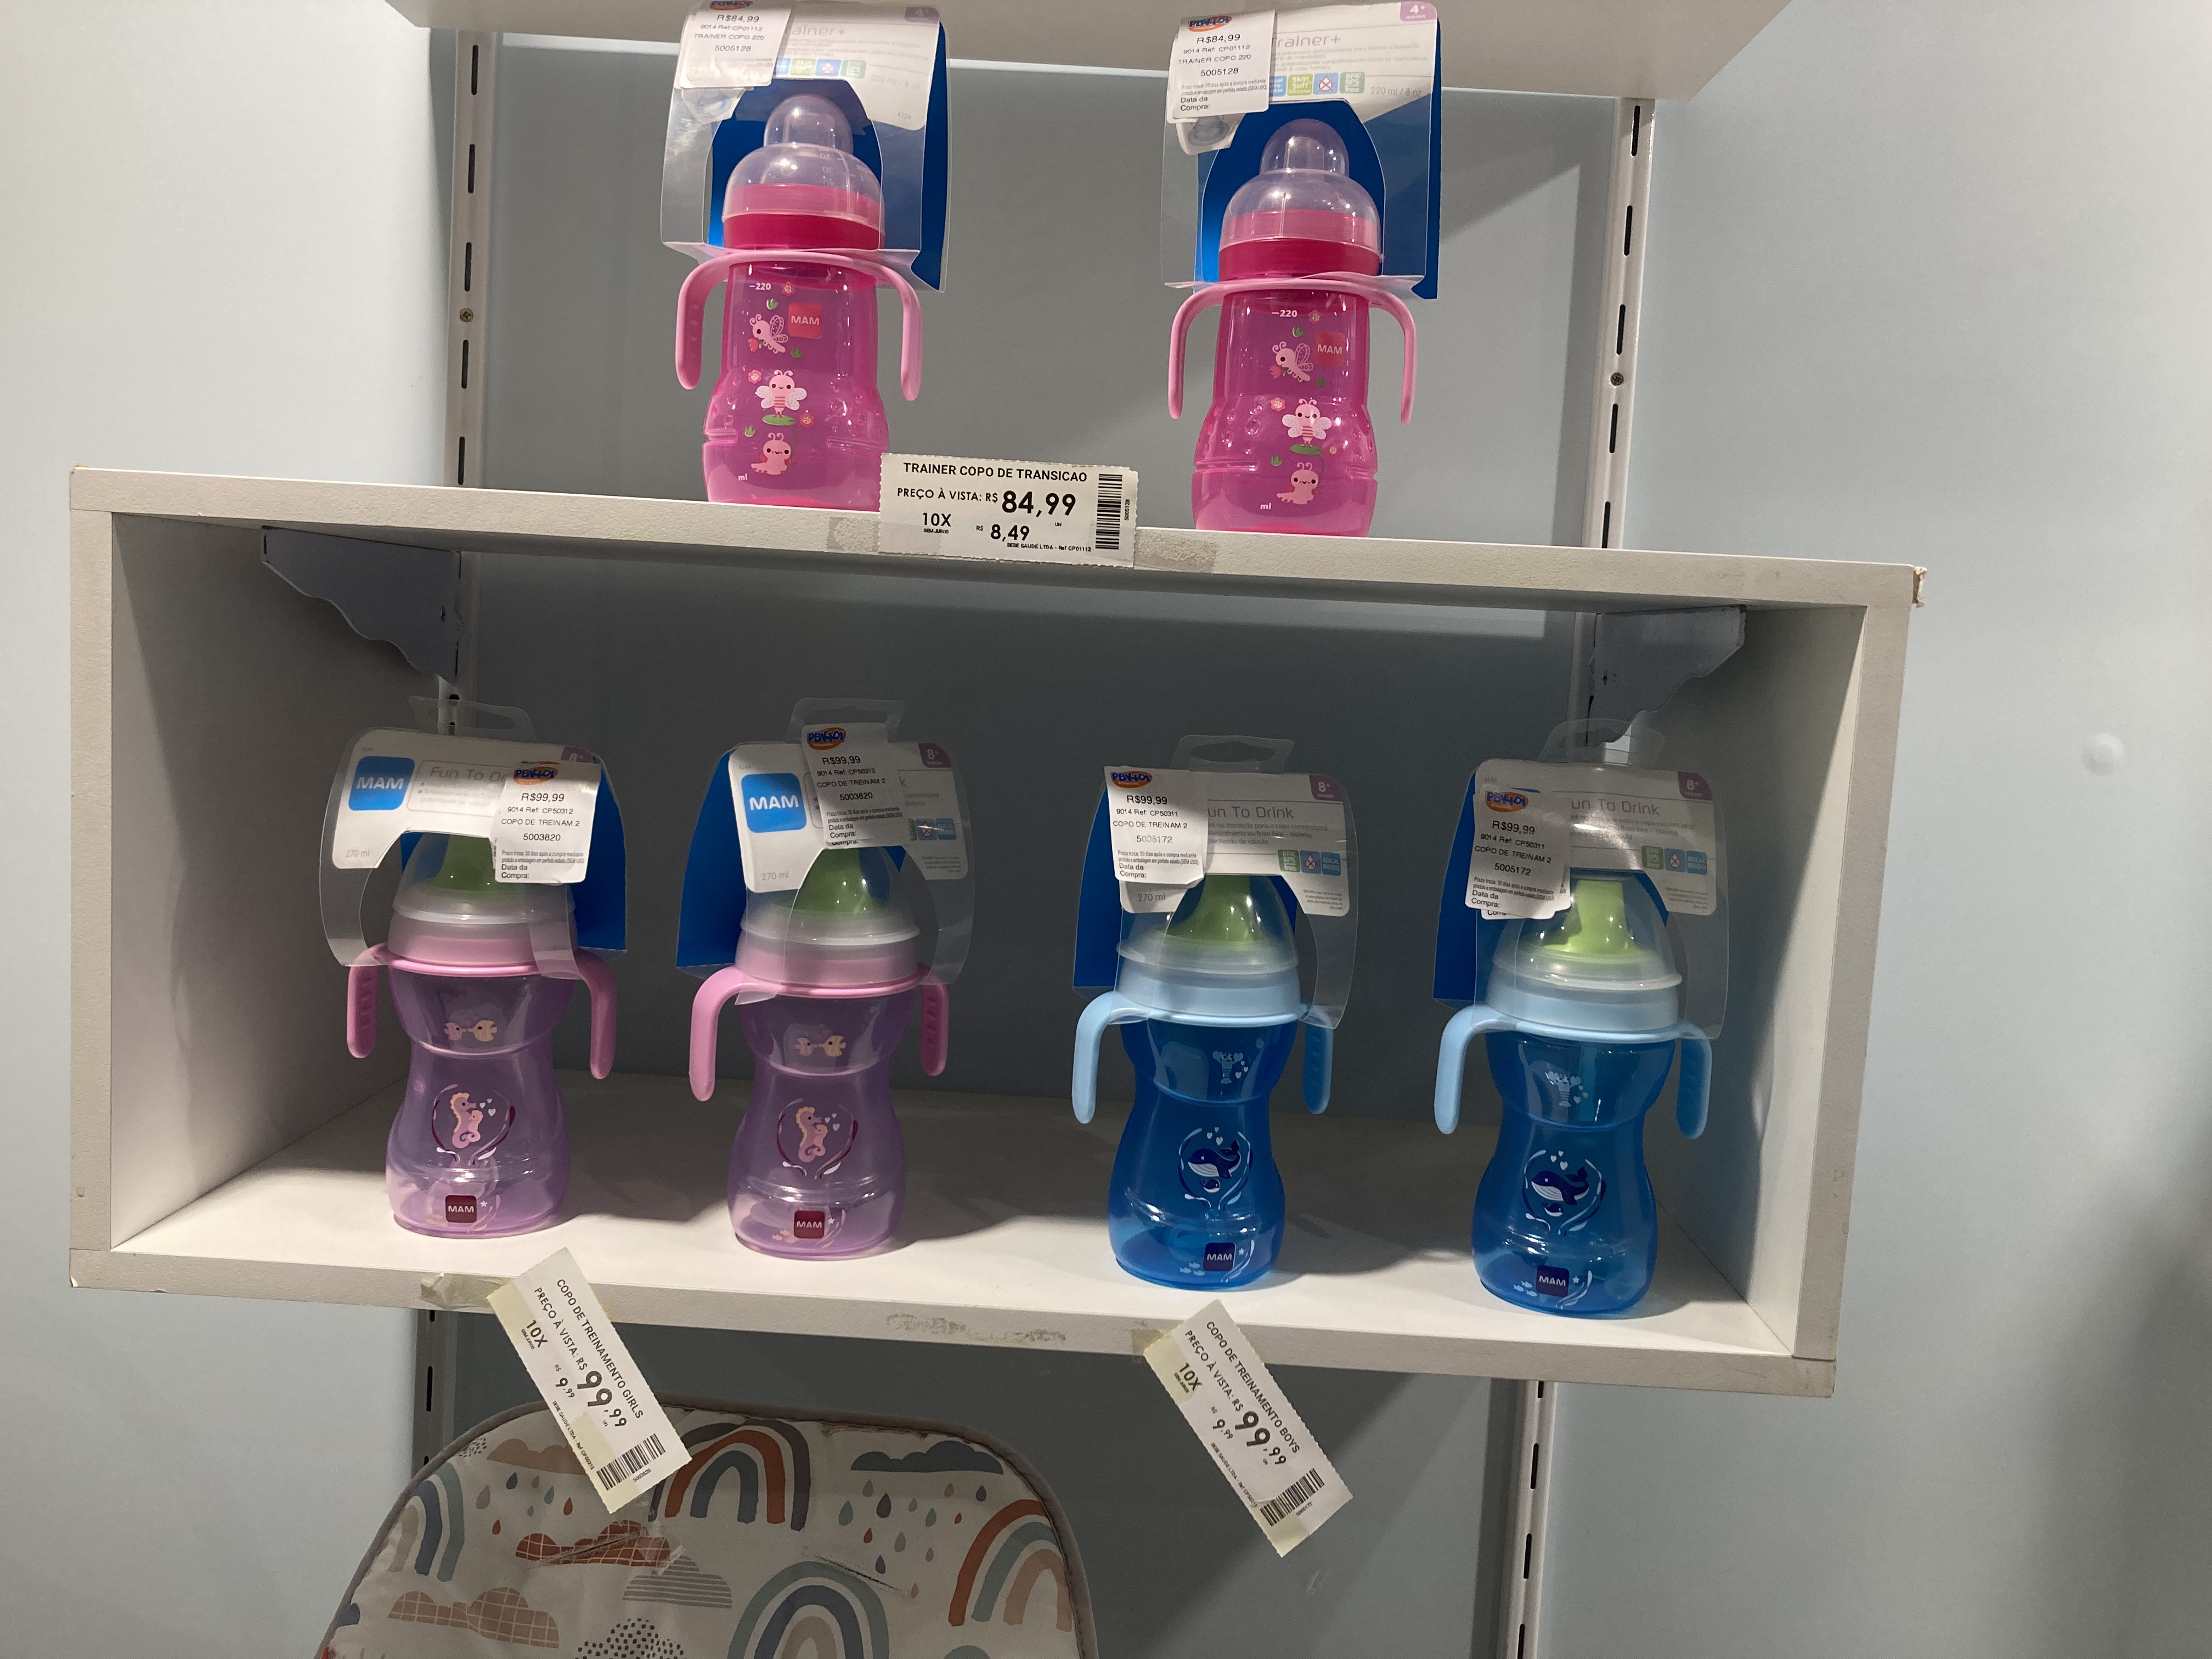
Na França, o crédito costuma estar associado a compras grandes, ou pelo menos a uma decisão um pouco separada do pagamento do dia a dia. No Brasil, nas cenas que observei, o crédito parece bem mais integrado ao ato de consumir. Dá para pagar no crédito numa farmácia, num par de sapatos, em compras pequenas. Mesmo em torno de 100 reais, ou seja, menos de 20 euros, podem te oferecer para parcelar.
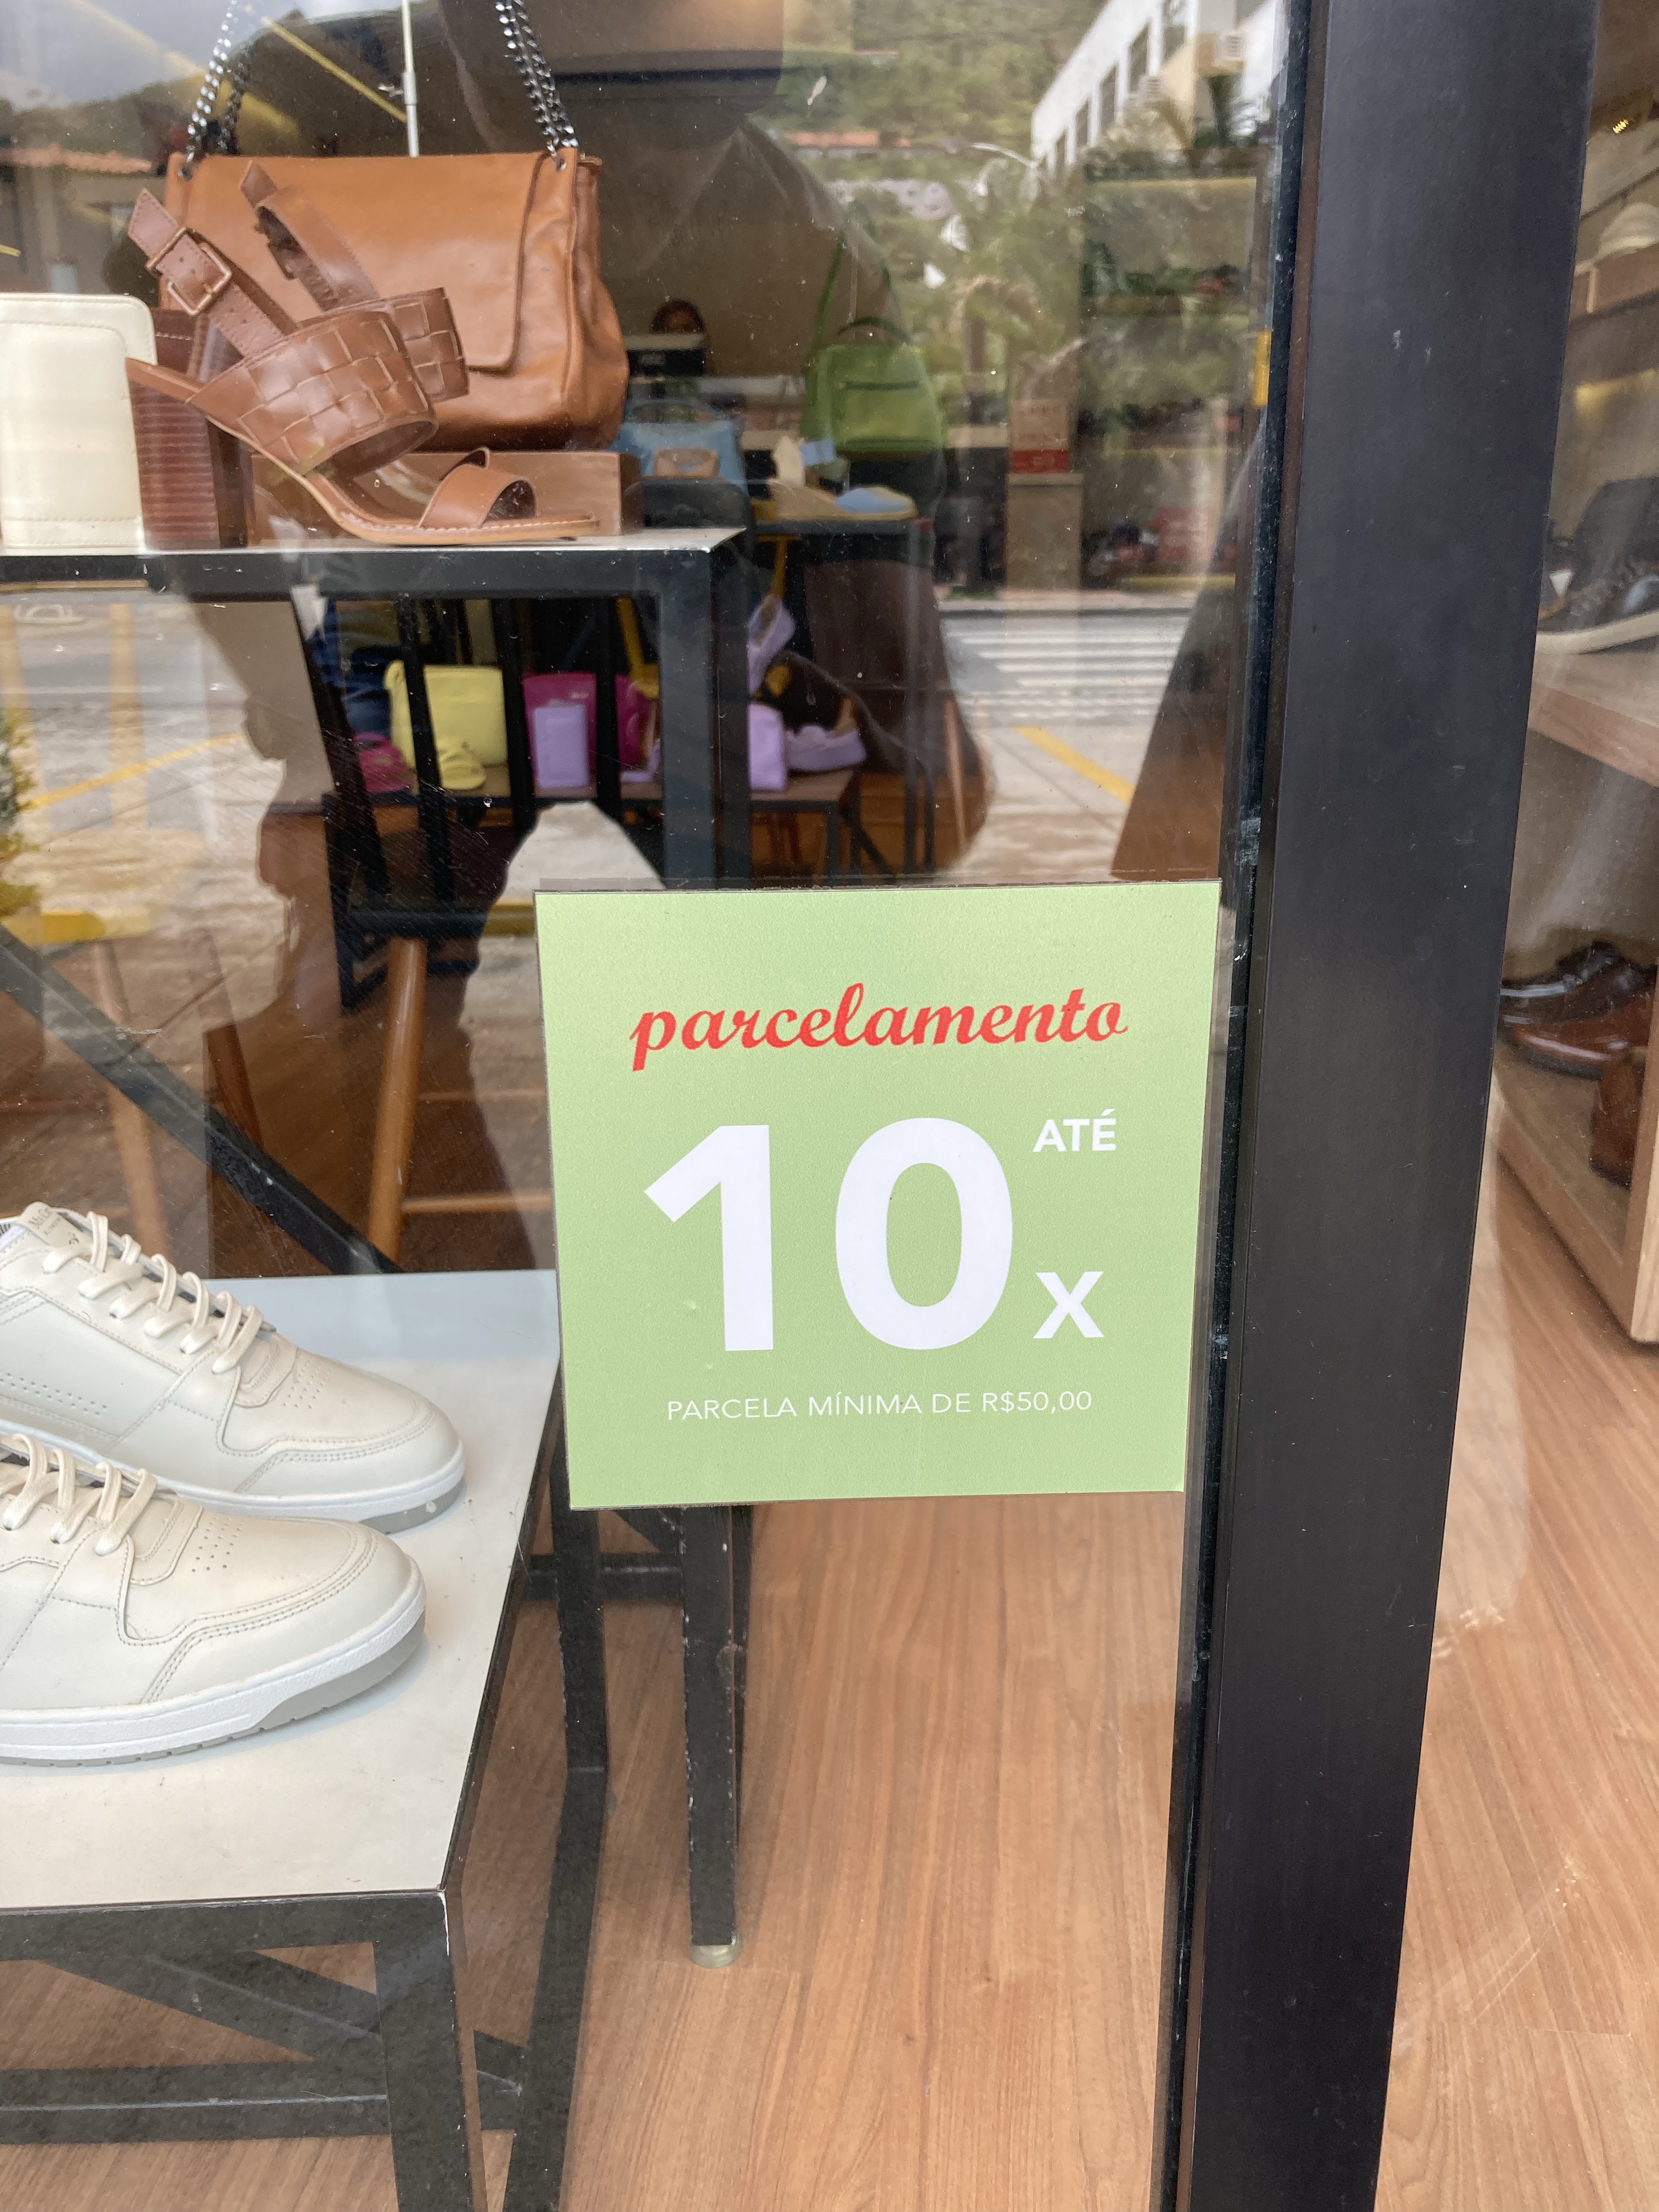
Vi alguém pagar remédio em oito vezes e reclamar que estava caro demais. É uma cena bem simples, mas ela diz muita coisa. O parcelamento pode ser uma solução imediata, porque permite comprar agora uma coisa de que você precisa. Mas também pode ser sentido como um peso, como uma amarra, como o sinal de que uma compra necessária está ficando difícil de absorver.
E isso não vale só para gastos de saúde ou despesas obrigatórias. Um par de sapatos também pode ser oferecido em dez vezes. Em lojas de brinquedo, inclusive em bairros nobres como a Barra, dá para ver produtos bem comuns em dez vezes. Para um francês, isso é desconcertante: o parcelamento deixa de ser só uma saída para uma compra grande (o e-commerce está mudando isso na França) ou um marcador de pobreza, e vira uma forma normal de consumir, inclusive para objetos do dia a dia ou presentes.
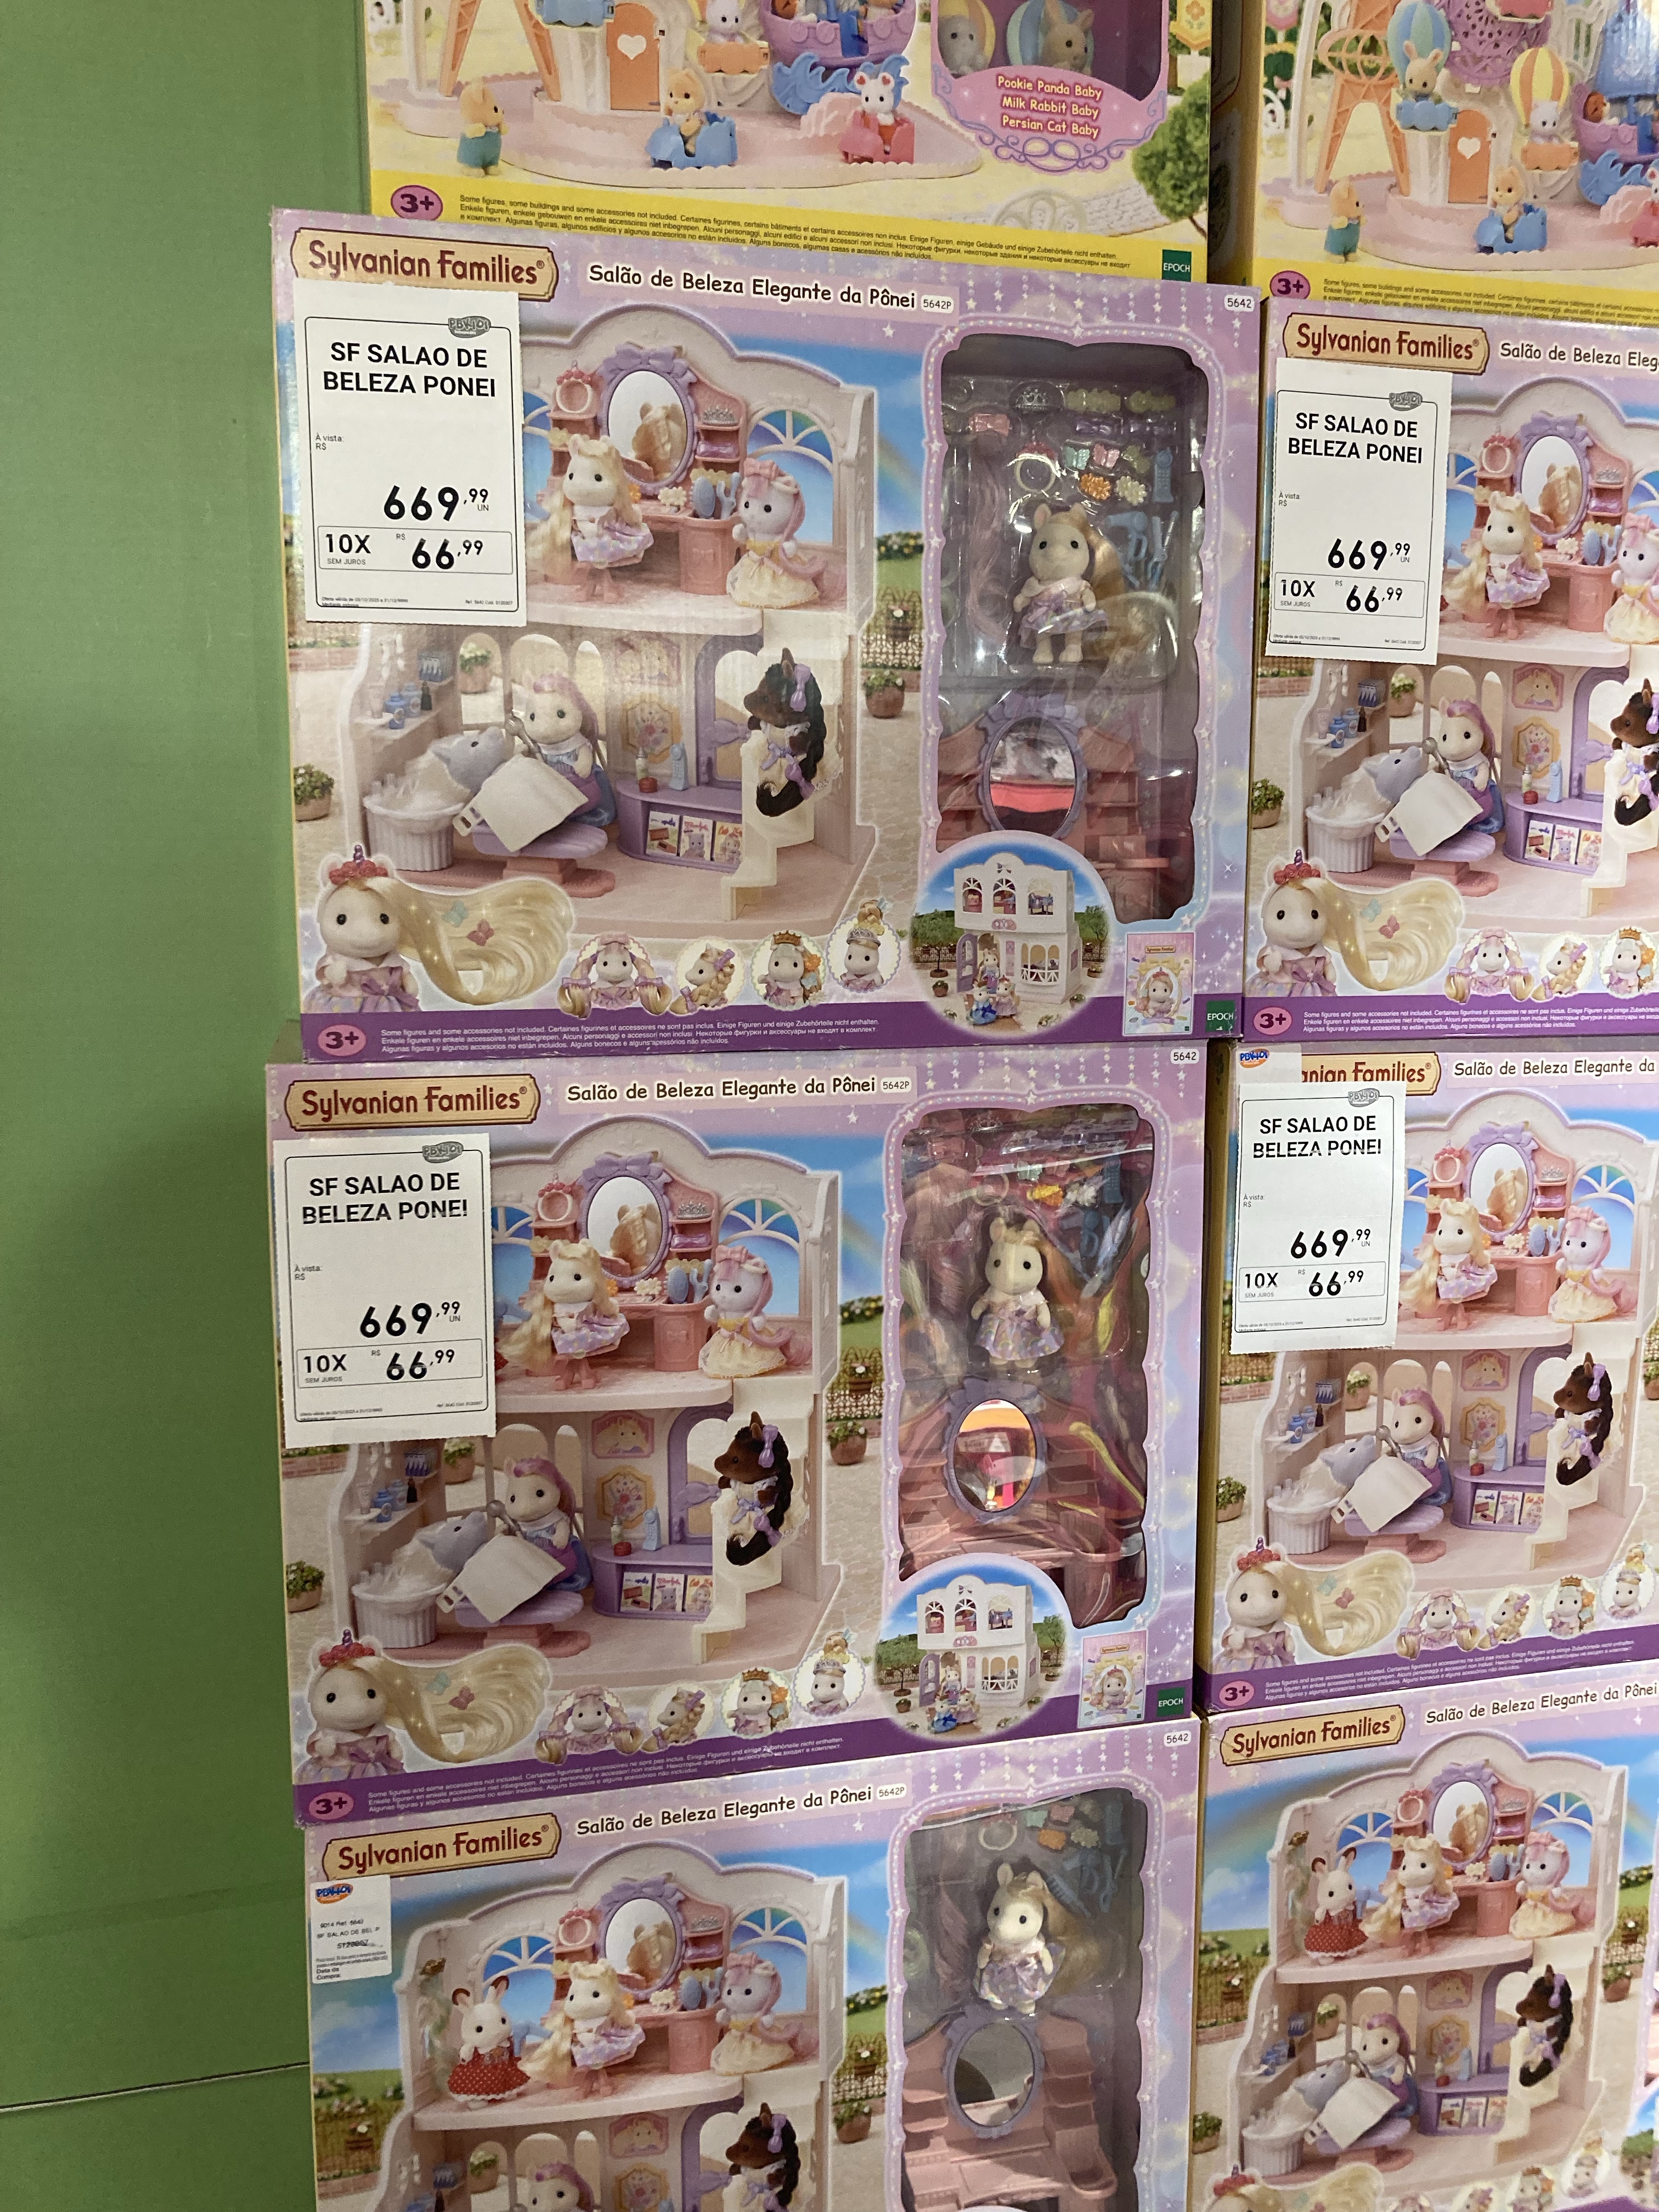
Não conheço o detalhe contratual de cada operação que observei. Não é esse o ponto. O ponto é que o parcelamento não aparece só como uma facilidade comercial pontual. Ele faz parte da paisagem.
Os dados de endividamento dão um pano de fundo para essa impressão. A Serasa aponta dezenas de milhões de brasileiros inadimplentes. Isso não prova que cada parcelamento gera superendividamento, mas lembra que o crédito do dia a dia está inserido num ambiente financeiro frágil.
O CPF, ou o identificador administrativo dentro do pagamento comum
Outra surpresa: o CPF.
O CPF aparece no dia a dia em momentos em que a gente não espera ver o Estado surgir. Para um francês, dá para compará-lo grosso modo a um identificador administrativo central, com uma importância prática que vai muito além do imposto.
Em vários comércios, na hora de pagar, pedem o seu CPF. Não só para uma grande burocracia. Não só para comprar um carro ou assinar um contrato. No caixa, numa compra comum como um simples café.
O que me marcou não foi só o fato de pedirem. Foi também a banalidade social desse pedido. Quando você recusa, ou quando não tem, o pessoal do caixa pode se surpreender. Para um francês, dá a impressão de que a transação comum vira imediatamente identificável, ligada a um número único, quase fiscalizada no gesto mais banal que existe.
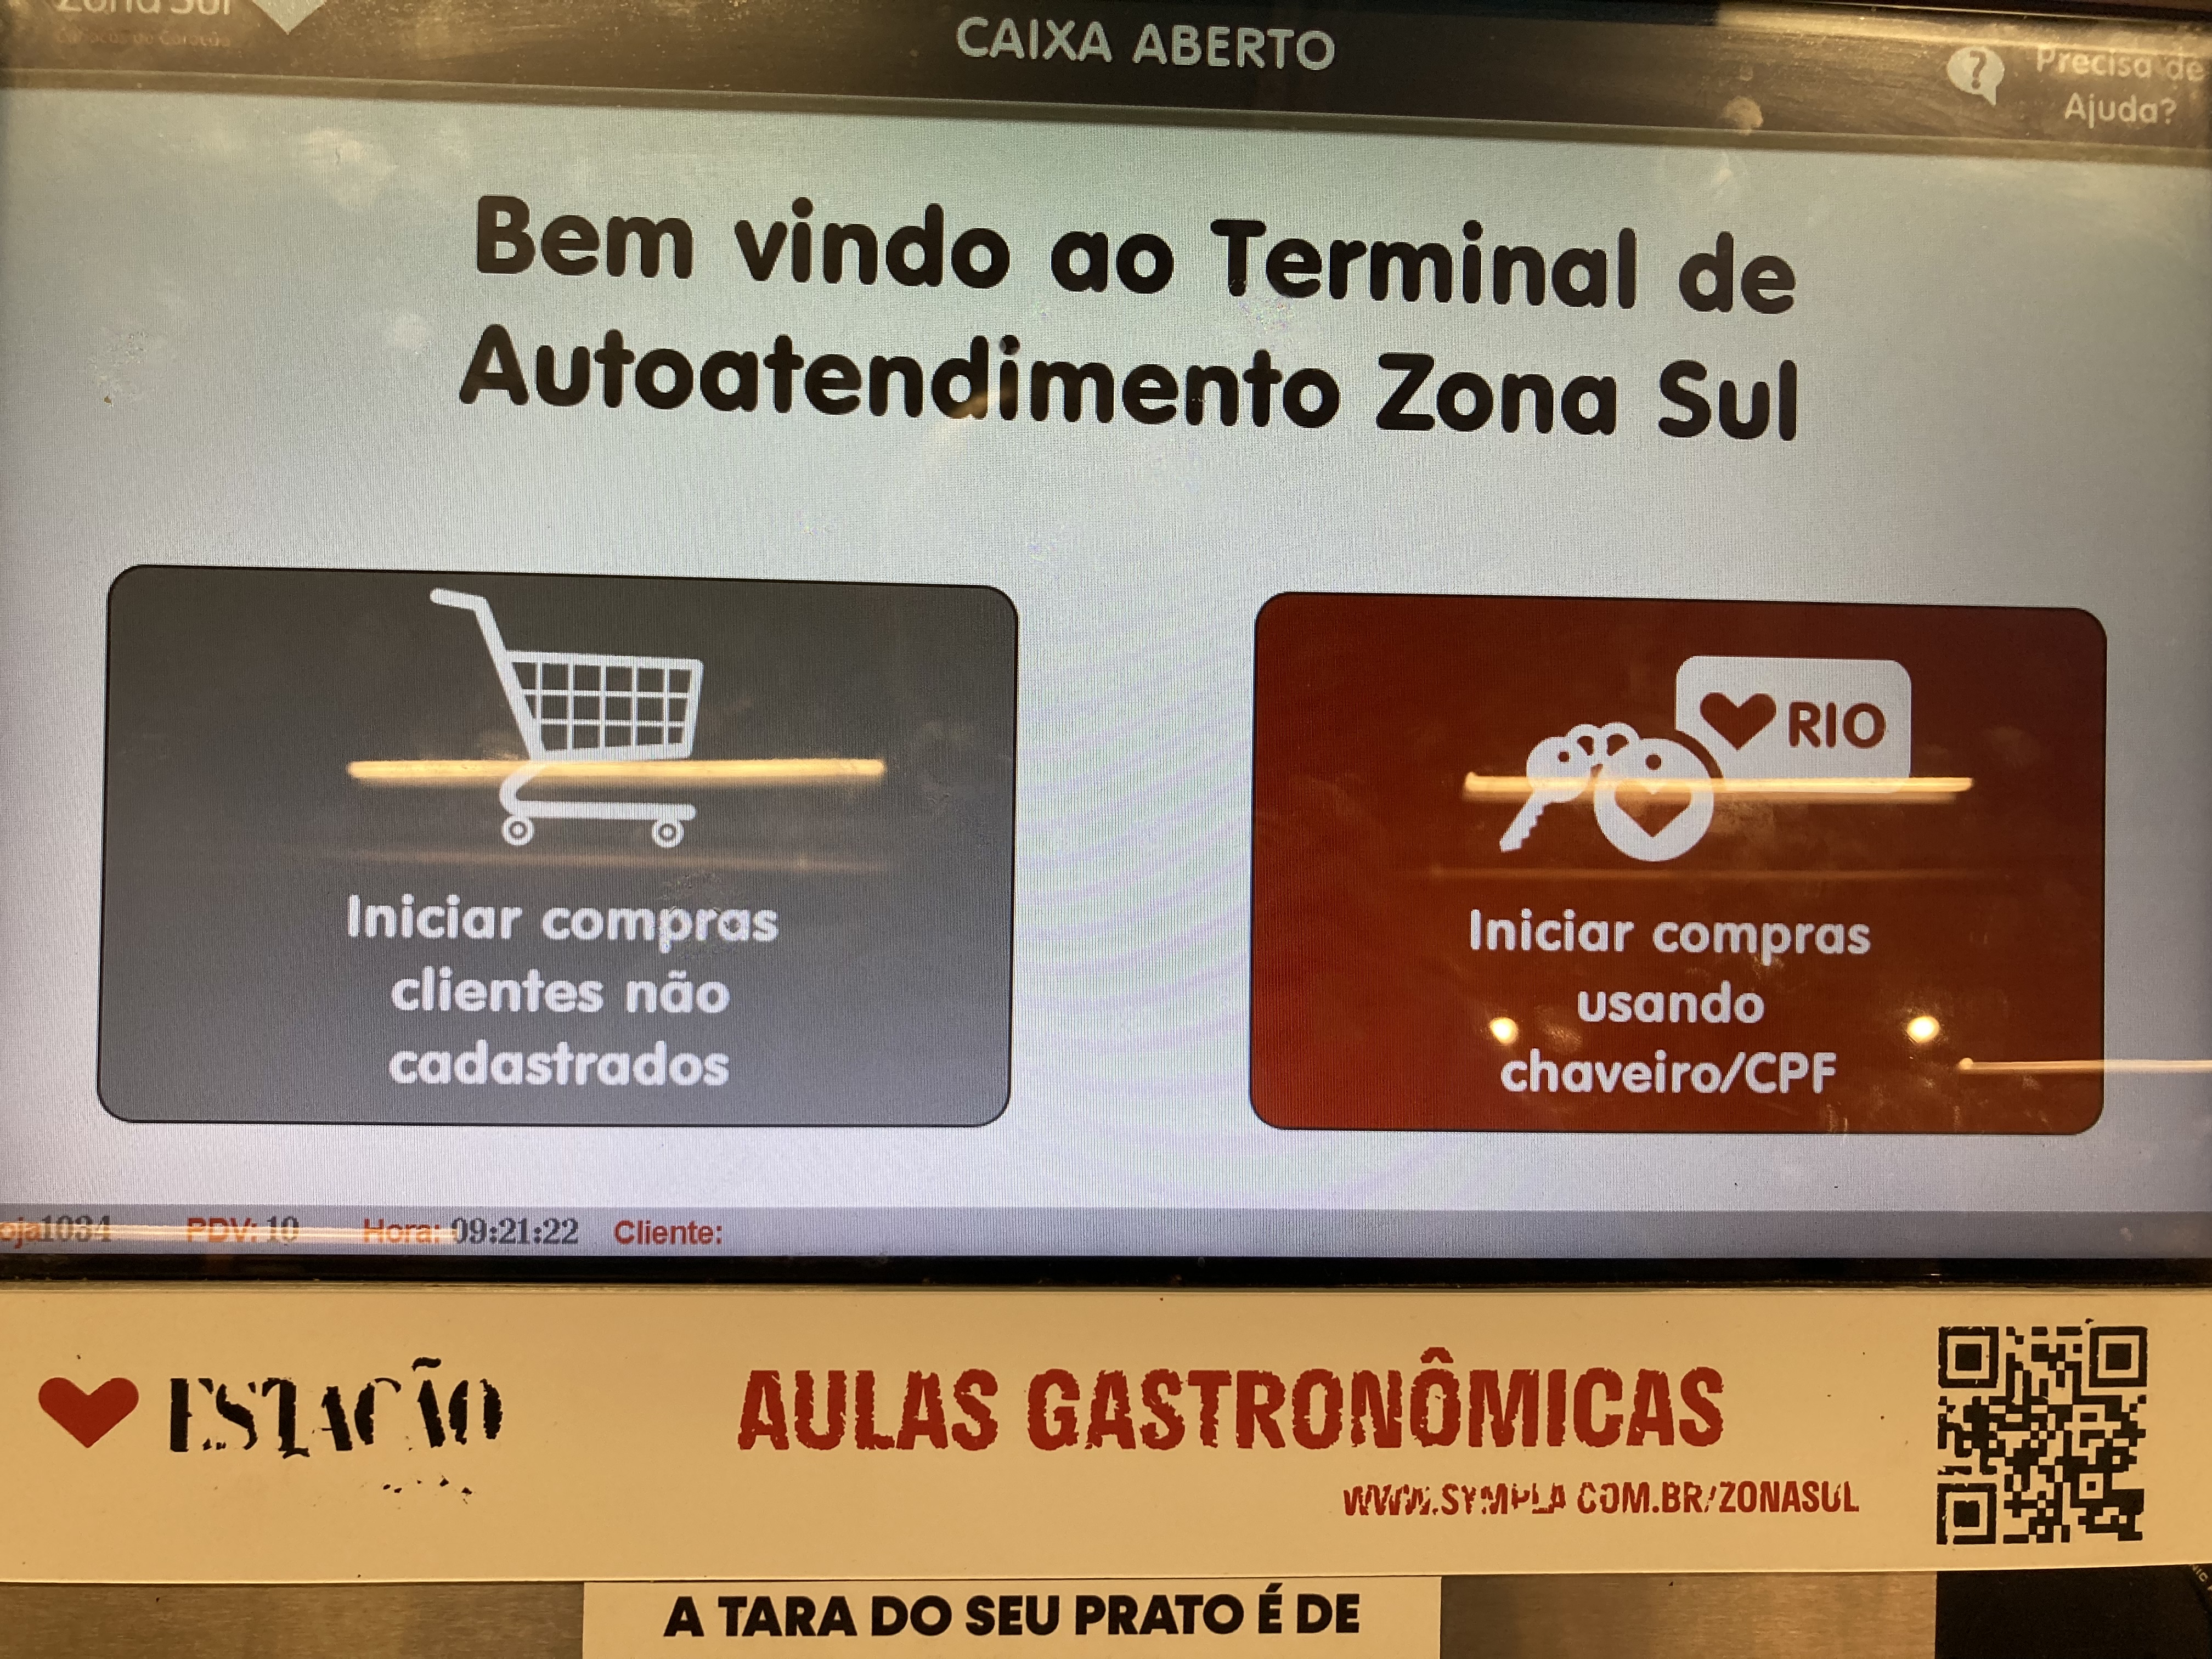
É preciso ter cuidado: não pretendo descrever aqui todas as regras jurídicas aplicáveis, nem dizer que cada pedido de CPF tem o mesmo status. Existem mecanismos como o CPF na nota, com a sua lógica própria de incentivo fiscal. Mas o efeito cultural é muito forte: o identificador administrativo faz parte da cena de consumo.
Na França, a gente discute muito privacidade, GDPR, dados pessoais. No Brasil, tive a sensação de uma relação bem mais direta entre pagamento, identificação e rastro. Isso não quer dizer que os brasileiros não tenham relação com a privacidade. Quer dizer que a infraestrutura prática do dia a dia não é a mesma.
Pix: a modernidade que virou comum
Depois vem o Pix.
Visto da França, dá vontade de comparar o Pix a uma transferência instantânea ou a um pagamento por QR code. Mas, no uso, ele é muito mais do que isso. O Pix está em todo lugar.
Vi Pix em comércios, em situações de serviço, com profissionais, em usos bem comuns. Do vendedor de praia ao médico, o Pix atravessa mundos que, na França, não usariam necessariamente os mesmos meios de pagamento.
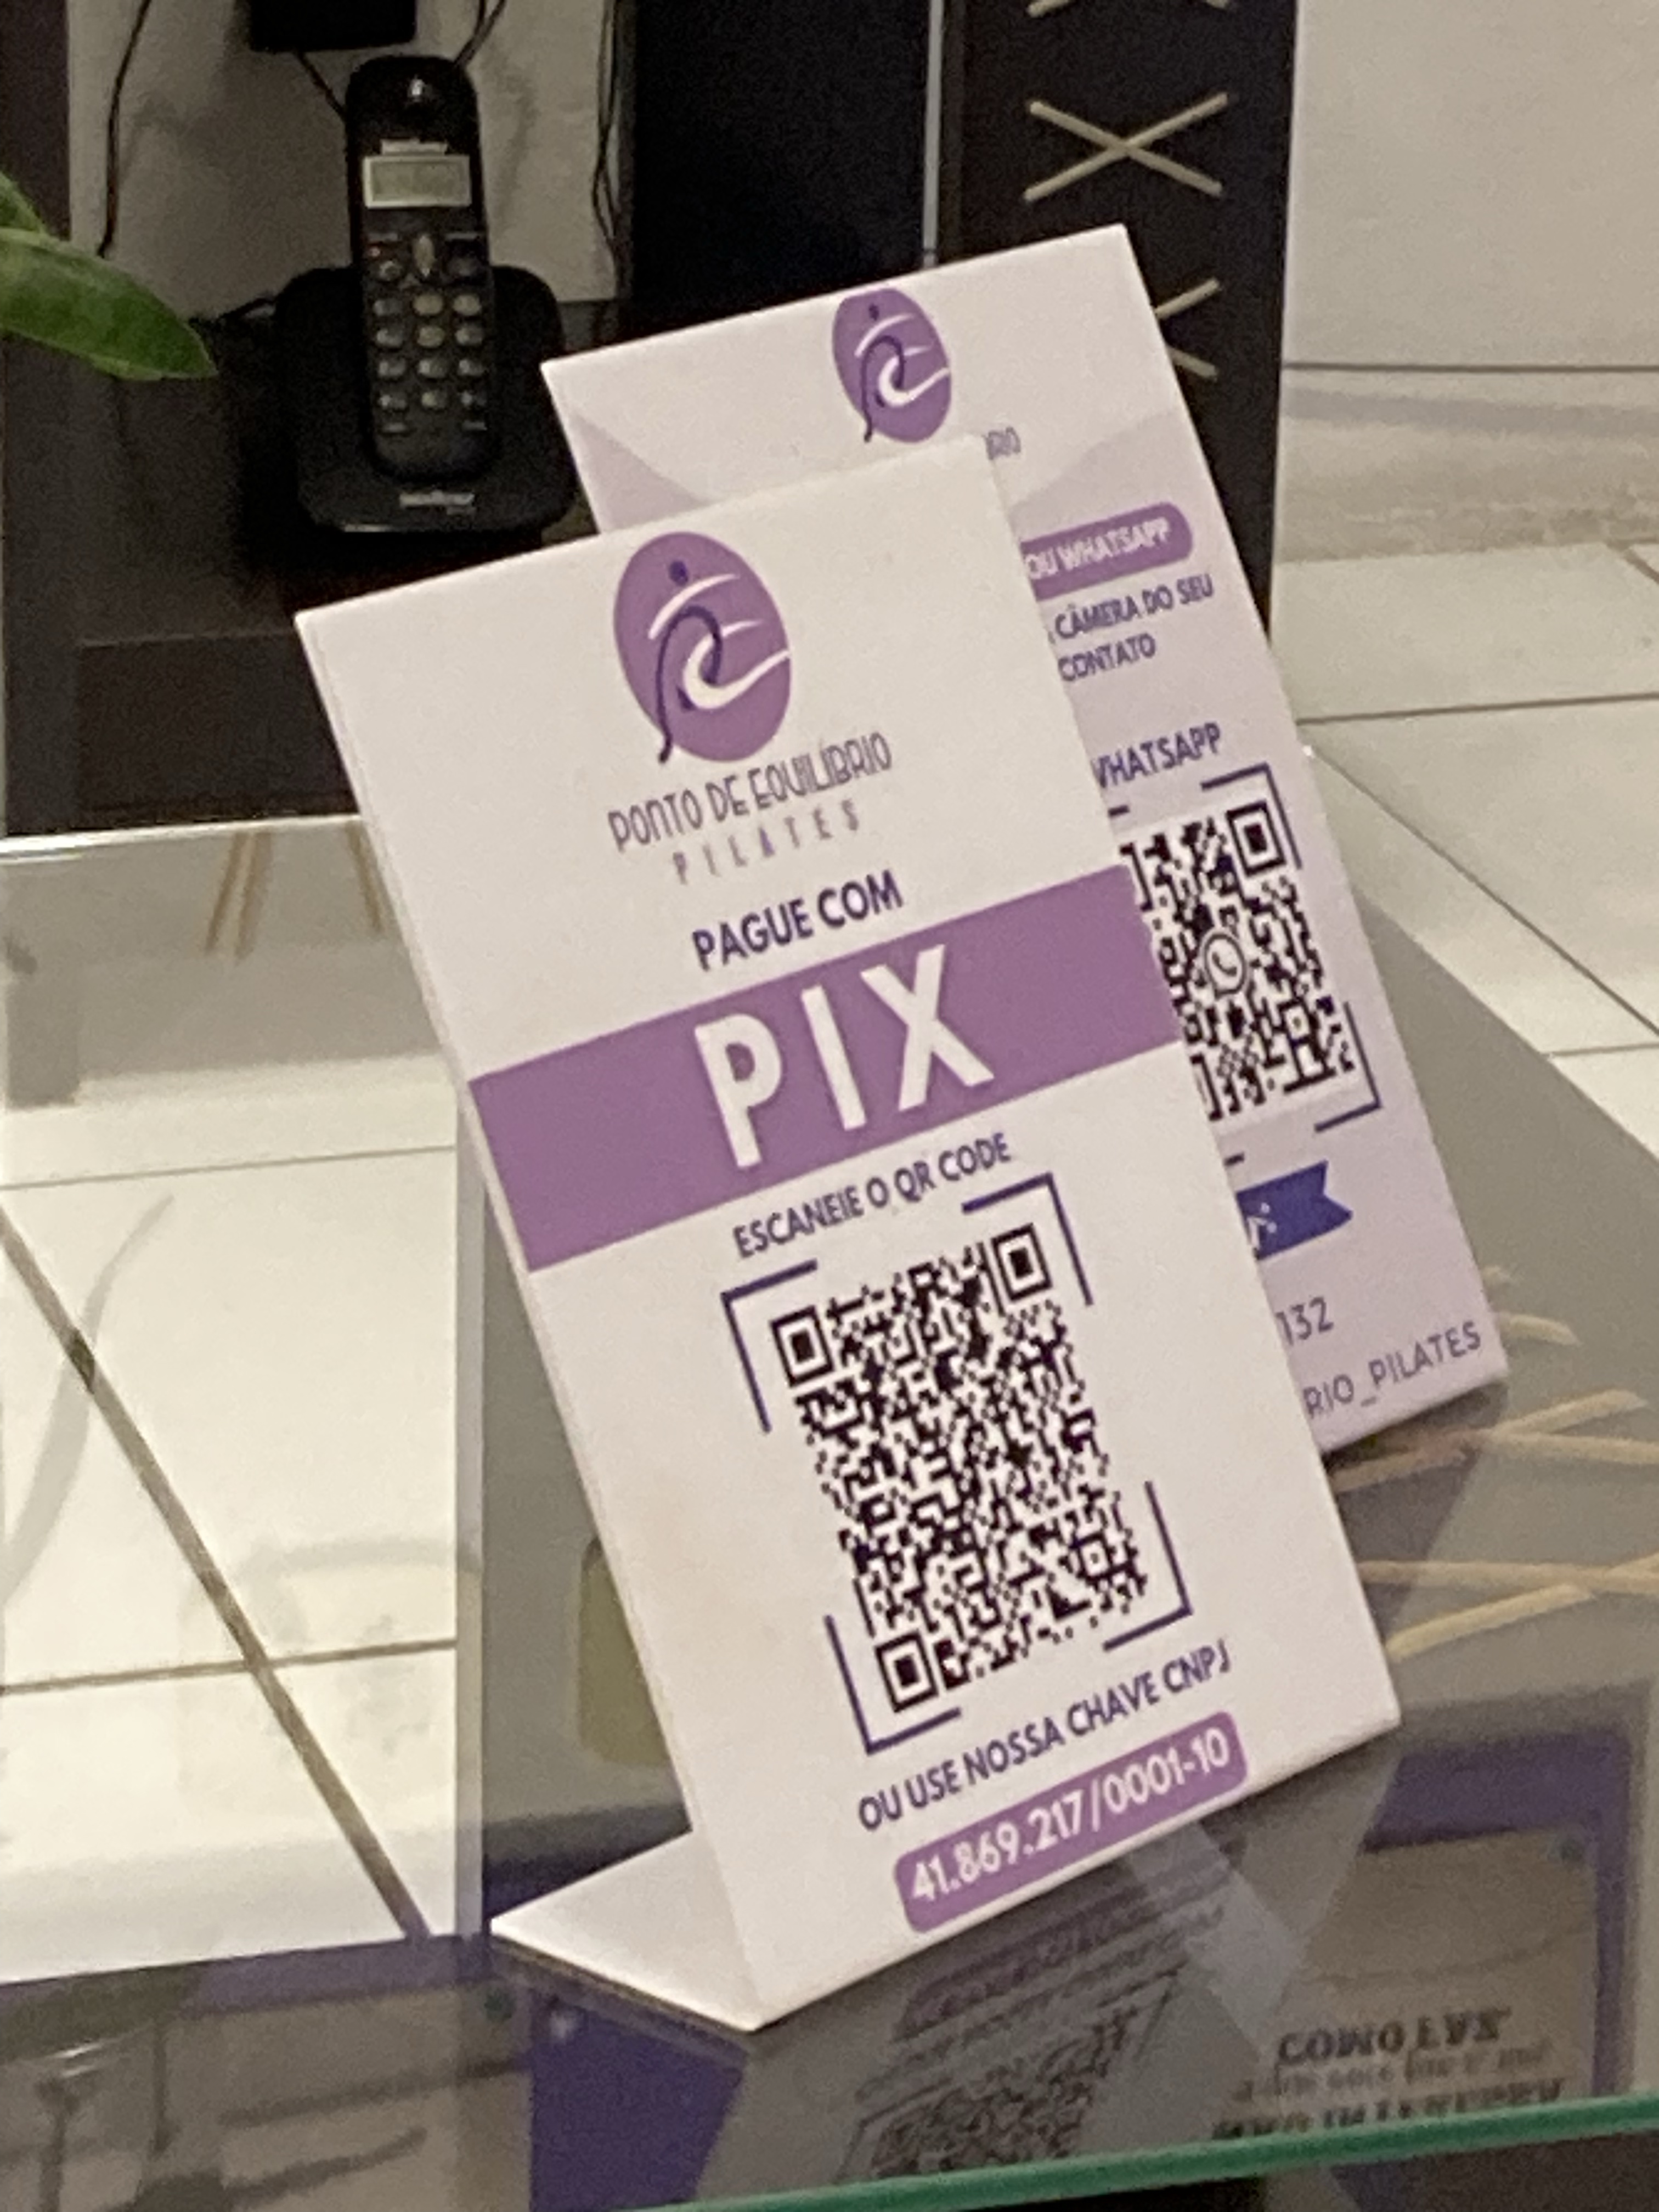
E não é só uma impressão pessoal. Os dados de 2023 divulgados pela Agência Brasil apontam quase 42 bilhões de transações Pix no ano. Em número de operações, o Pix virou o meio de pagamento dominante do país. Isso confirma o que a gente sente ali: o Pix não é uma curiosidade tecnológica, é uma infraestrutura social.
A vantagem é evidente. Não precisa entregar o cartão. Não precisa mexer com dinheiro vivo. Você escaneia um QR code, confirma, e o dinheiro vai. Para muita transação, é simples, rápido e claro.
Essa modernidade fica ainda mais marcante quando aparece em cenas bem informais. É aí que o Pix deixa de ser só uma ferramenta bancária: ele vira uma linguagem comum entre mundos econômicos que, vistos da França, pareceriam separados.
Mas também tem uma razão de segurança. Ali, me desaconselharam claramente pegar táxi comum, principalmente por causa do risco de clonagem de cartão. Os próprios brasileiros recomendam mais o Uber, em que o pagamento passa pelo aplicativo. Nesse contexto, o Pix não é só prático: ele também evita entregar o cartão para um comerciante ou um motorista, num país em que fraude e clonagem são vistas como riscos bem presentes.
Mas o que mais me marcou foi o uso dele dentro da economia informal.
A economia informal não está escondida, ela se equipa
No Brasil, a economia informal não é uma pequena realidade subterrânea disfarçada nas margens. Ela é visível. Ela está ali, na rua, na praia, nos serviços do dia a dia.
Ela chega até a organizar coisas bem concretas. Numa praia afastada do Rio, por exemplo, uns homens tomavam conta do estacionamento na prática: organizavam as vagas, recolhiam as chaves, iam manobrando os carros conforme as pessoas saíam. Não era estacionamento da prefeitura nem estacionamento privado tradicional. Era um arranjo informal num espaço público, tolerado porque deixava o lugar viável. Sem eles, simplesmente não teria vaga suficiente para estacionar.
Na praia mesmo, a economia informal vira quase uma microeconomia completa. Passam vendedores com bebida, mate, biscoito, sorvete, às vezes bola. Dá para alugar guarda-sol ou cadeira. Não são quiosques instalados num calçadão: são pessoas que circulam direto na areia, com a mercadoria, e que podem receber em dinheiro, no cartão ou no Pix.
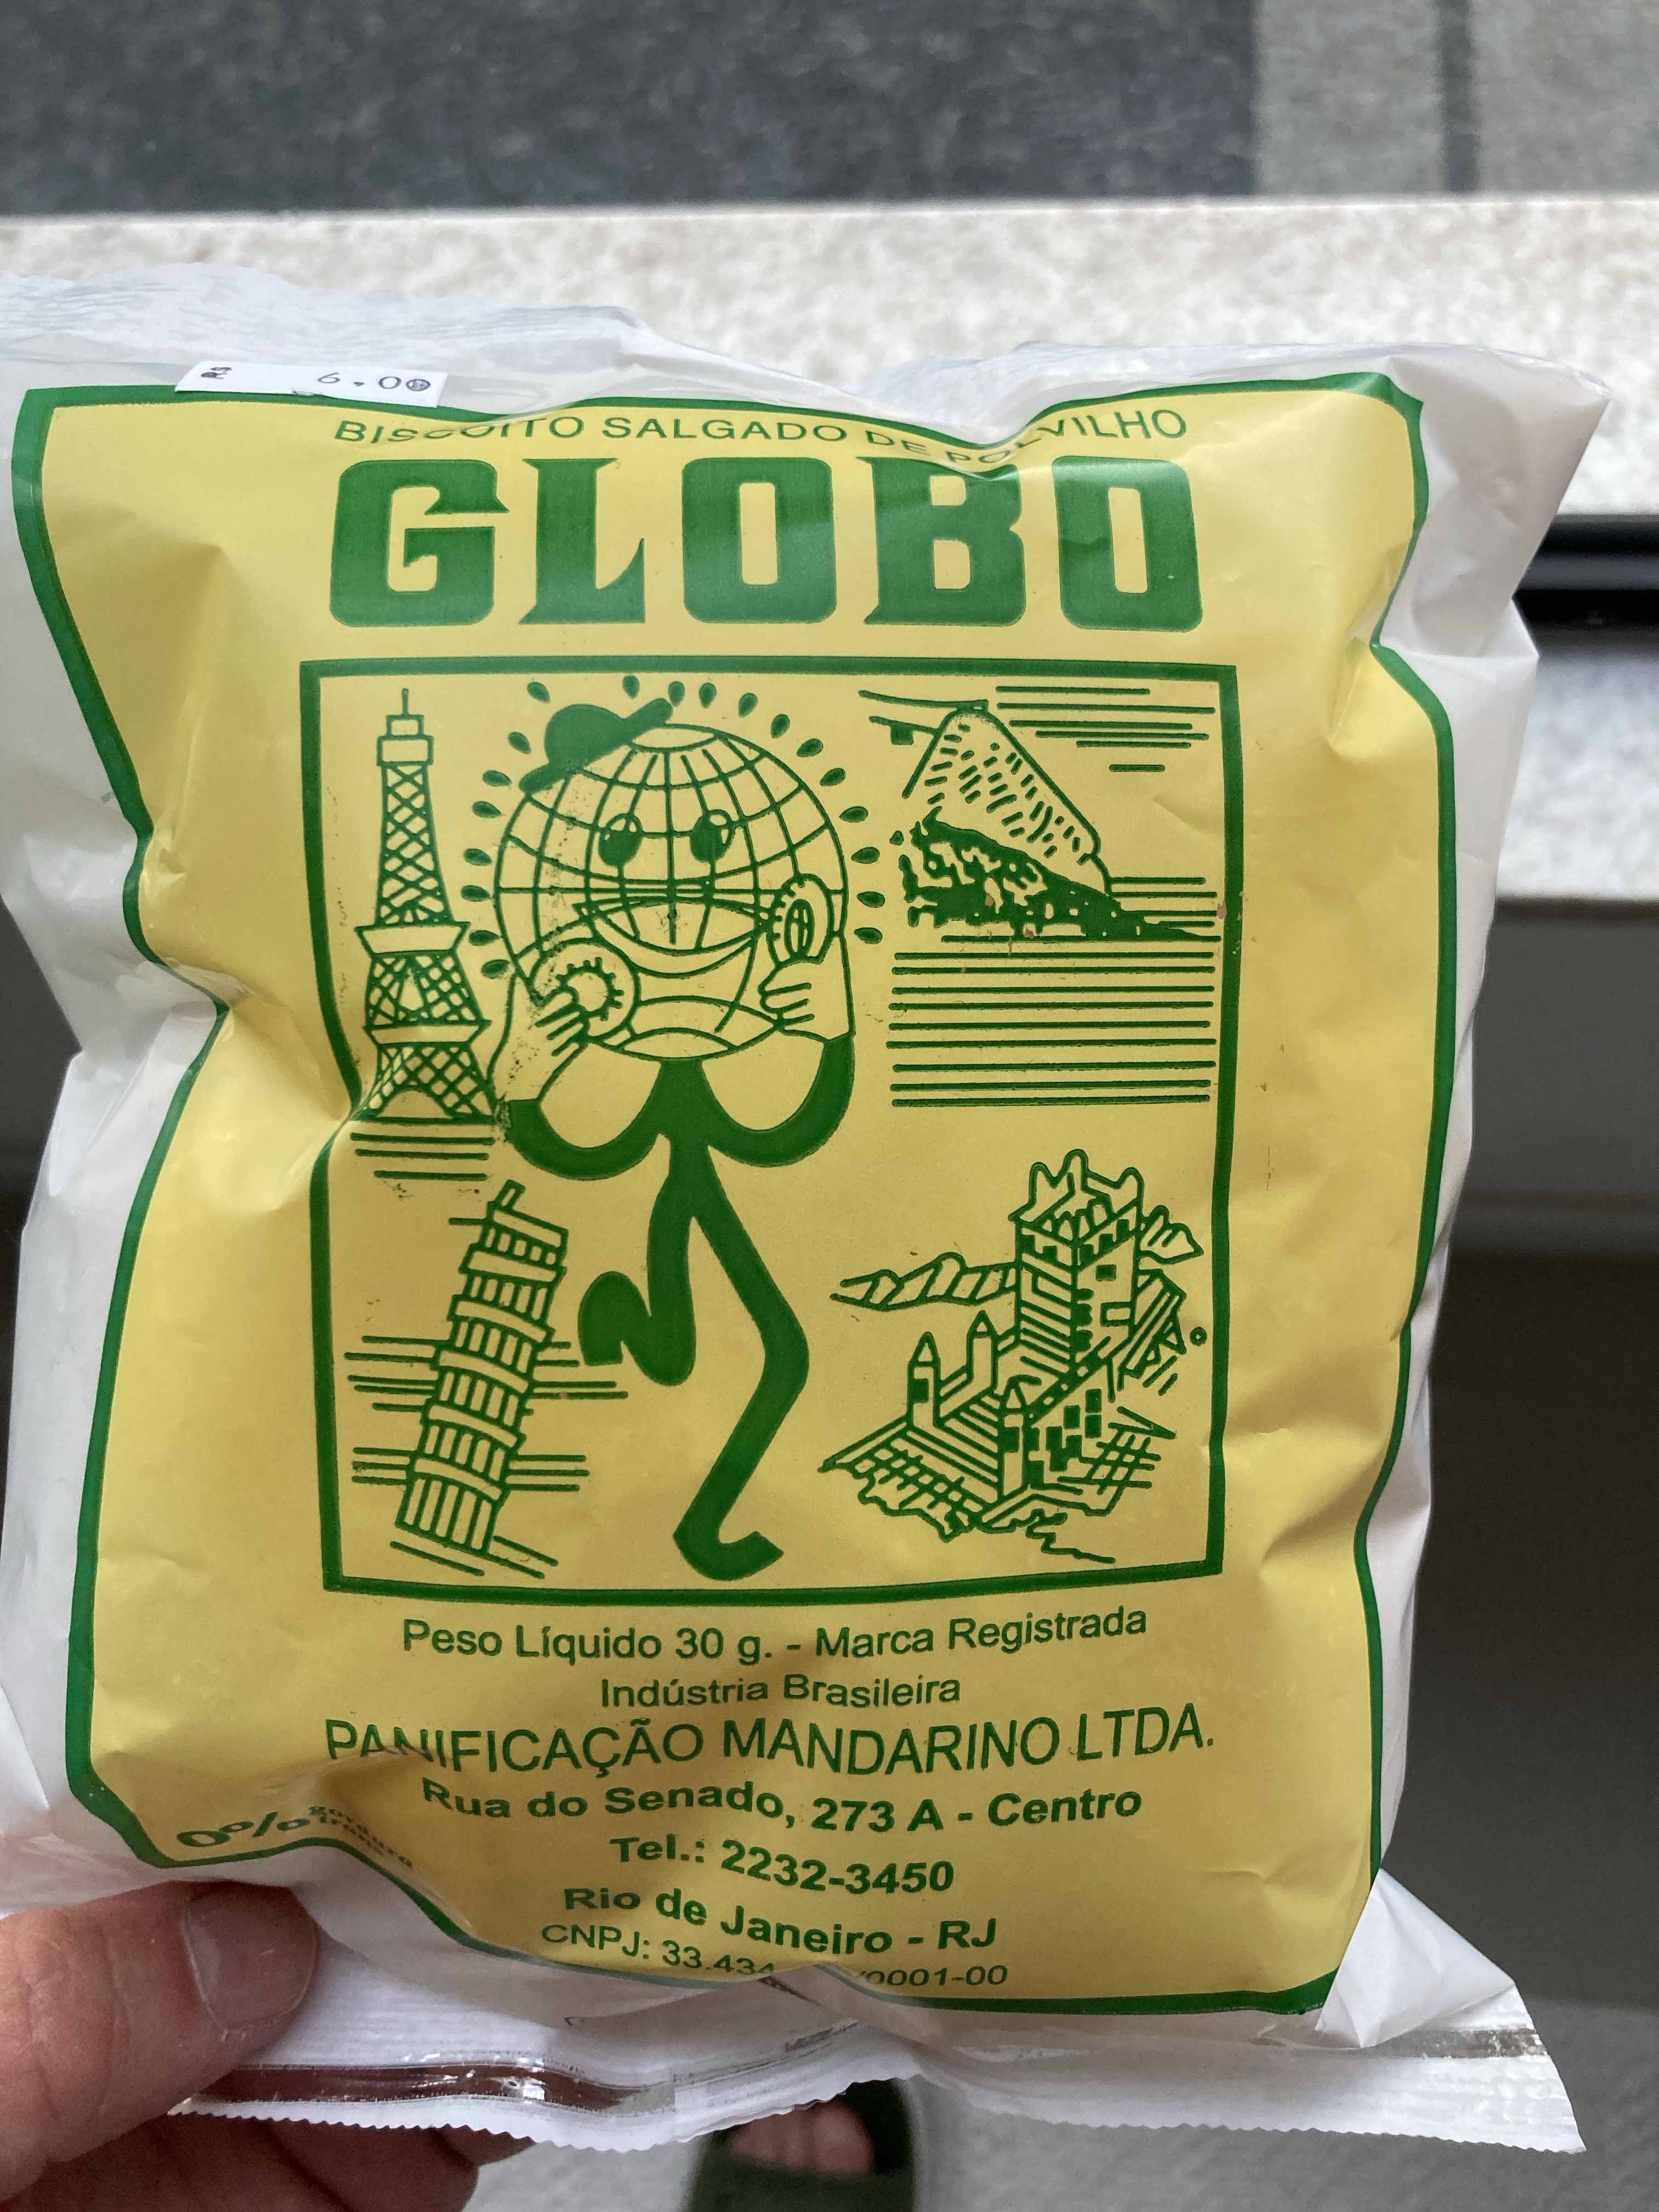
Também tem gente que oferece serviço em casa. Cabeleireiras vêm fazer o cabelo ou a unha. Trabalhadores autônomos, muitas vezes sem registro, dão conta de pequenos serviços. Tem passeador de cachorro, costureira, gente que faz bolo ou sobremesa para festa. E muitos podem ser pagos por Pix.
O Pix não cria essa economia informal. Ela já existia antes. Ela está ligada à pobreza, à necessidade, ao jeitinho, à falta de uma rede de proteção econômica suficiente (zero auxílio social). Em alguns casos, a questão é brutal: é trabalhar ou não comer.
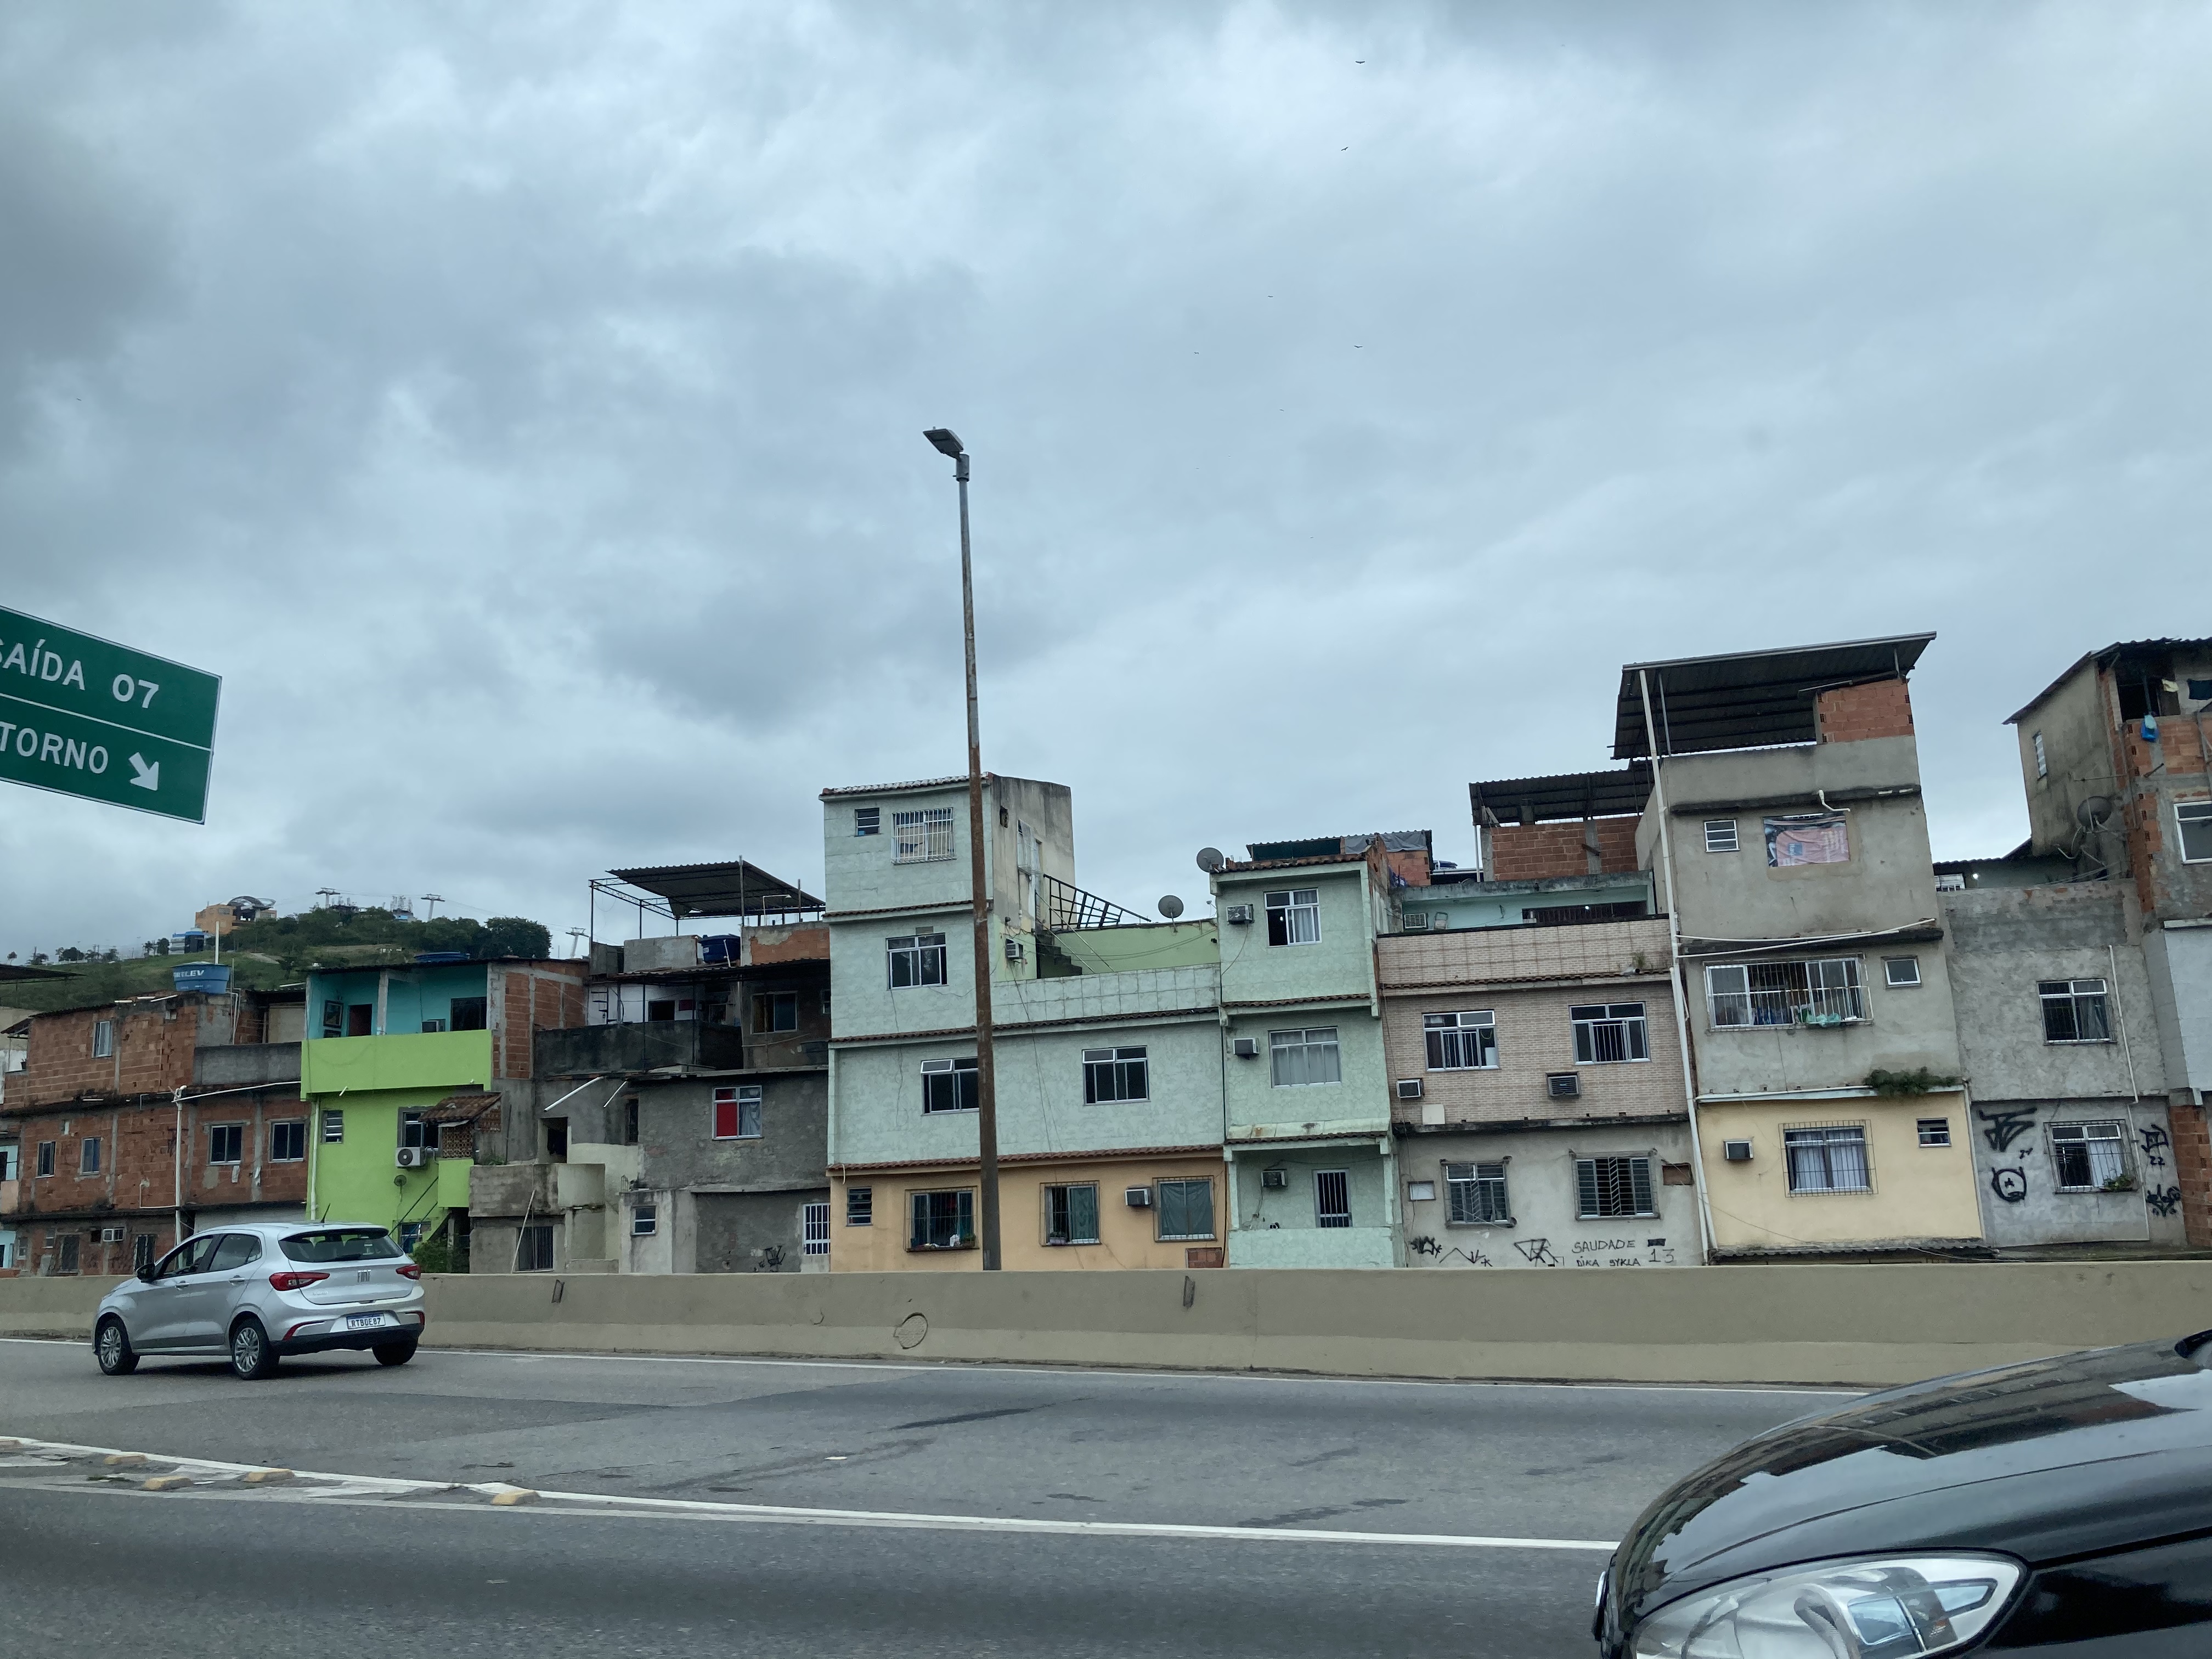
O ponto importante é que ela costuma ser tolerada. Legalmente, nem tudo está necessariamente em ordem. Mas, na prática, essa economia permite que as pessoas ganhem o suficiente para viver, e presta um serviço para quem compra. Ela funciona como uma válvula de escape social. Num país em que o auxílio, o serviço público e a segurança econômica não fazem o mesmo papel que na França, o informal não é só uma anomalia: também é uma forma de se manter de pé.
O que o Pix muda é que ele torna essa economia compatível com um pagamento digital imediato.
Dá para analisar isso só pelo ângulo do rastro: se é digital, então permite rastrear mais. É verdade, em parte. Mas não é necessariamente o que domina na experiência concreta. Para um vendedor pequeno, receber por Pix também evita guardar toda a arrecadação do dia em dinheiro. Pode reduzir o risco de roubo ou de agressão. Pode evitar a taxa do cartão. E pode deixar a transação mais simples para o cliente.
Nas explicações que ouvi ali, tinha ainda uma dimensão de ajuda mútua: pagar por Pix em vez de cartão evita que o vendedor perca alguns pontos percentuais de taxa. Num país em que muita gente vive com pouco, esses poucos pontos contam.
E o fenômeno não se limita aos lugares mais populares. Em bairros nobres, marcados por condomínios fechados, portaria e aparato de segurança, também dá para ver essa economia informal funcionando. Um vendedor de fruta chega com uma caminhonete velha, corta abacaxi na rua, é conhecido dos moradores, aceito pelo bairro, e tem maquininha. Aqui de novo o contraste é forte: um ambiente muito seguro, quase fechado, e uma economia de rua que continua existindo dentro da paisagem do dia a dia.
E quando você pergunta aos moradores por que esse senhor pode aparecer com a caminhonete velha e um facão do tamanho do braço (muito chocante para um francês), eles respondem — como se fosse óbvio — "a gente conhece ele".
Essa mistura é muito brasileira no que revela: uma tecnologia muito moderna, puxada pelo Banco Central, usada em situações muito informais, às vezes por razão de segurança ou de sobrevivência econômica.
Modernidade, controle e vida cotidiana
É isso que torna os pagamentos brasileiros tão interessantes. Eles não se reduzem a uma oposição simples entre modernidade e pobreza, ou entre formal e informal.
O Pix é moderno, muito eficiente, massivo. Mas ele se encaixa numa economia em que a informalidade é visível. O CPF permite uma identificação forte. Mas ele aparece em compras banais. O crédito dá acesso ao consumo. Mas também revela uma fragilidade financeira profunda.
A gente vê ao mesmo tempo uma grande fluidez e uma forte capacidade de controle. Dá para pagar muito rápido por Pix, e dá para ter a sensação de que muita coisa está ligada a um identificador, a um rastro, a uma infraestrutura pública ou bancária.
Para um francês, isso é desconcertante. Não porque o Brasil estaria "atrasado" ou "adiantado", mas porque ele não está no mesmo mapa mental. As soluções não respondem às mesmas restrições. Os hábitos não se construíram na mesma história econômica. Os riscos do dia a dia não são os mesmos. A relação com o Estado, com o banco, com o informal, com o crédito, com a segurança não é a mesma.
É exatamente por isso que um produto não pode simplesmente ser traduzido.
Se o seu produto mexe com pagamento, comércio, identidade, dado do cliente, entrega, confiança, crédito ou até só com compra online, você não pode supor que o mercado vai funcionar como na França com palavras em português no lugar das palavras em francês.
A língua é a parte visível. A cultura está embaixo.
Nem a Amazon se transpõe assim tão fácil
Esse descompasso não vale só para os pagamentos e para os "pequenos".
Pega o e-commerce. Visto da França, ou da Europa de forma mais ampla, dá a impressão de que a Amazon é o ator natural do comércio online. A Amazon está extremamente instalada no imaginário do consumidor francês. Ela costuma ser o reflexo padrão.
No Brasil, esse reflexo não se transpõe assim tão fácil. A Amazon existe, claro. Mas o ator estruturante, o que ocupa um lugar bem mais central nos usos locais, é o Mercado Livre, bem mais instalado nos hábitos brasileiros.
Esse ponto é importante porque dá uma imagem bem simples da tese deste artigo. Nem um gigante mundial como a Amazon vira automaticamente a infraestrutura dominante de um país só porque chegou com a sua força, a sua marca e a sua interface traduzida. Ela encontra um mercado já estruturado por outros hábitos, outras plataformas, outros meios de pagamento, outros circuitos logísticos, outras formas de confiança.
Os pagamentos deixam isso claro bem rápido. Pagar no Brasil não é só quitar uma compra. É entrar numa infraestrutura econômica feita de crédito no dia a dia, de CPF, de Pix, de informalidade visível, de segurança prática e de plataformas locais.
Traduzir um produto pode ser necessário. Mas, se você quer mesmo entrar num país, precisa olhar como as pessoas vivem, compram, pagam, se identificam, driblam os riscos e organizam o dia a dia.
A cultura costuma começar aí: nos gestos que todo mundo acha normais, menos você.