Scritto originalmente in francese. Tradotto dall'IA — il significato è stato preservato, non la prosa.
C'è una cosa che all'epoca mi aveva parecchio scioccato. L'avevo sentita dire da un dirigente, uno «molto importante», visto che era già stato invitato a BFM Business (con un pizzico di umorismo nero da parte mia, ovviamente). Ci aveva detto: «Abbiamo già il software tradotto in portoghese, quindi possiamo attaccare il Brasile.»
Come se si potesse attaccare un paese solo perché si è tradotto il proprio software nella sua lingua.
E invece no. Attaccare un paese ha a che fare con la cultura di quel paese. E il denaro è probabilmente uno degli elementi più divisivi e più radicati nella cultura, da un paese all'altro.
È una dimensione che si sottovaluta spesso. Quando si parla di internazionalizzazione si pensa alla lingua, alla valuta, alle tasse, al limite all'assistenza clienti. Si pensa molto meno ai gesti quotidiani che strutturano l'economia reale: come paga la gente, di chi si fida, quali identificativi usa, quali piattaforme fanno parte della sua vita, quali vincoli di sicurezza o di potere d'acquisto pesano sulle sue scelte.
Il Brasile è un buon promemoria di questa realtà. Non è una Francia tradotta in portoghese. È un paese con le proprie infrastrutture, i propri riflessi, i propri compromessi. E lo si capisce molto in fretta in una scena apparentemente banale: il momento di pagare.
Questo testo non è un'inchiesta esaustiva sul Brasile. È una testimonianza basata su circa un mese complessivo passato nello Stato di Rio, cioè lo Stato attorno alla città di Rio de Janeiro, attraverso negozi e situazioni ordinarie di ogni tipo, ben lontane dai luoghi turistici: il Brasile dei brasiliani. Ma è proprio questo il punto: sono quelle situazioni ordinarie ad avermi colpito di più.
Una semplice cassa può diventare una lezione di economia
In Francia, pagare qualche bibita e delle patatine è un gesto abbastanza neutro. Tiri fuori la carta, appoggi il telefono, paghi in contanti, e la faccenda è chiusa. Può esserci la questione della carta fedeltà, che a volte è già una seccatura, ma resta un gesto relativamente semplice.
Nello Stato di Rio, lo stesso momento può assumere tutt'altra densità.
Ti possono chiedere se paghi in crédito o in débito, cioè a credito o a debito. Ti possono chiedere il CPF, cioè il tuo numero fiscale (sì, ho detto numero fiscale). Ti possono proporre Pix, il sistema di pagamento istantaneo diventato onnipresente in Brasile. Ti possono chiedere se vuoi pagare a rate. E tutto questo può succedere per acquisti che, visti dalla Francia, sembrano del tutto ordinari.
La prima cosa che sorprende è proprio quella domanda: credito o addebito?
In Francia il credito è spesso associato ad acquisti importanti, o comunque a una decisione un po' separata dal pagamento quotidiano. In Brasile, nelle scene che ho osservato, il credito sembra molto più integrato nel gesto di consumo. Puoi pagare a credito in farmacia, per un paio di scarpe, per acquisti modesti. Anche intorno ai 100 real, la moneta brasiliana, cioè un ordine di grandezza inferiore ai 20 euro, ti possono proporre di pagare a rate.
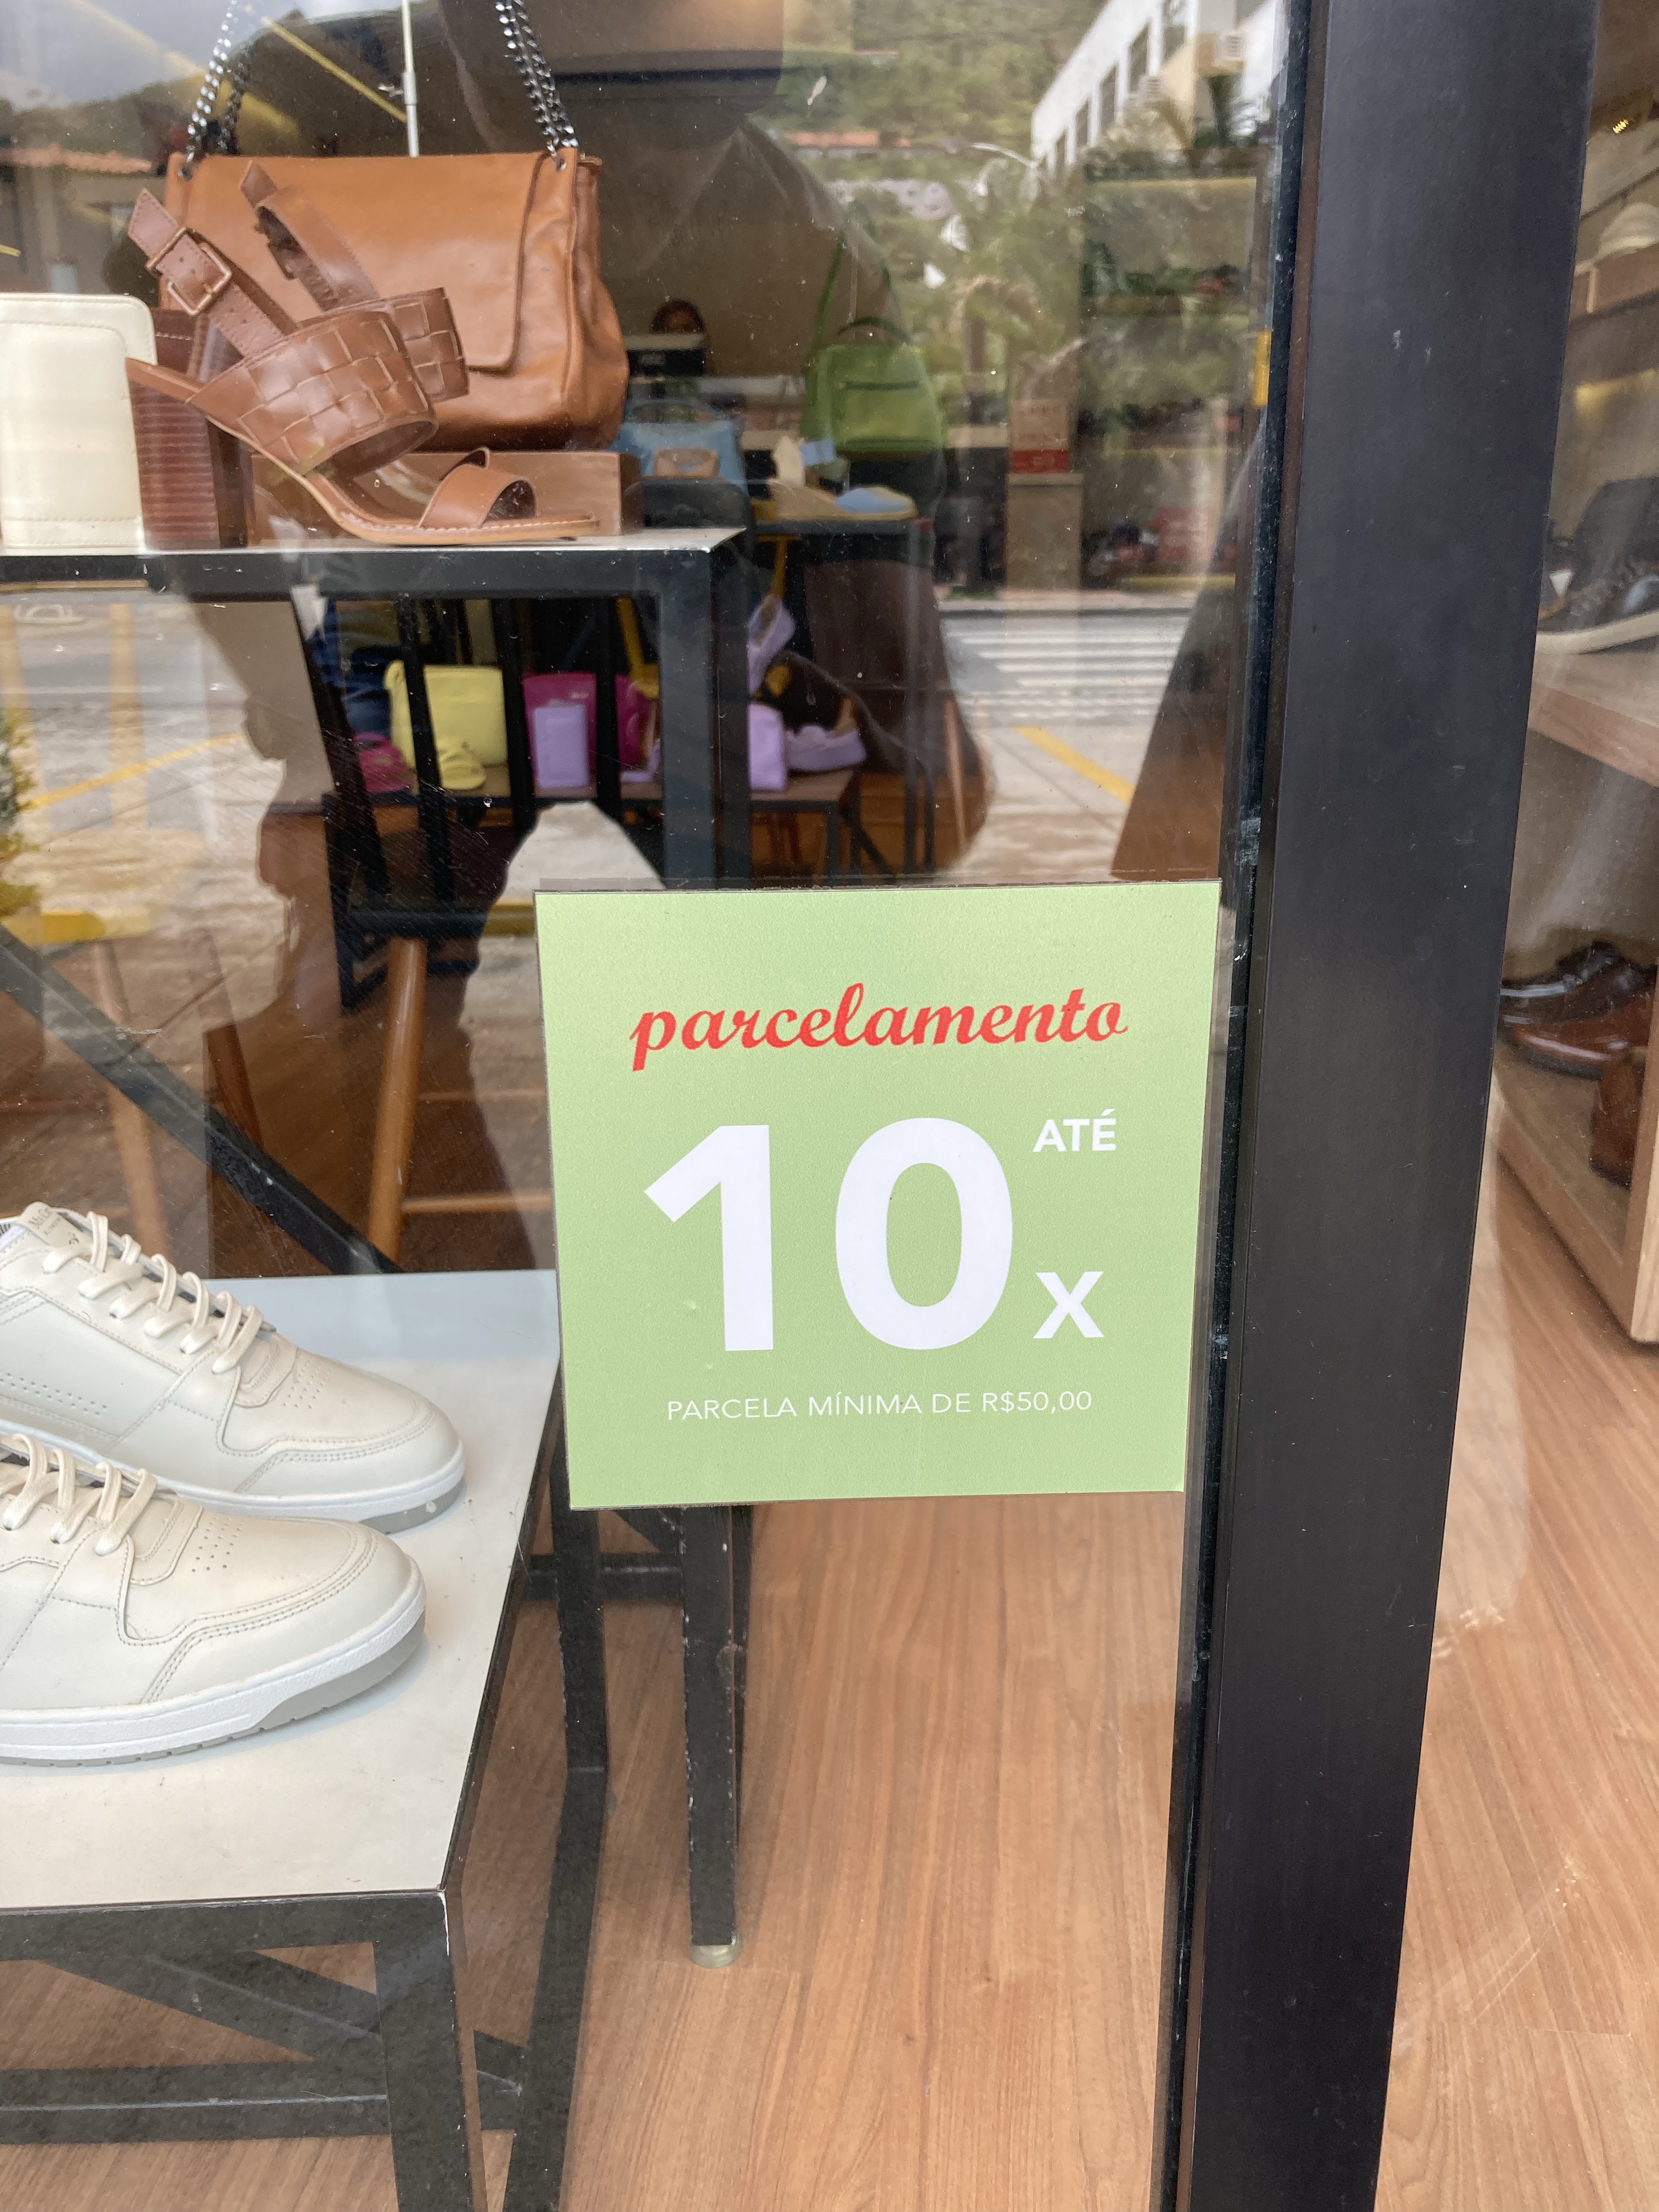
Ho visto qualcuno pagare dei farmaci in otto rate e lamentarsene perché era troppo caro. È una scena semplicissima, ma dice molto. Il pagamento a rate può essere una soluzione immediata, perché permette di comprare subito qualcosa di cui si ha bisogno. Ma può anche essere vissuto come un peso, come un vincolo, come il segno che un acquisto necessario sta diventando difficile da assorbire.
E non riguarda soltanto le spese sanitarie o le spese obbligate. Anche un paio di scarpe può essere proposto in dieci rate. Nei negozi di giocattoli, compresi quelli di quartieri benestanti come Barra, a Rio, si vedono articoli piuttosto ordinari pagabili in dieci rate. Per un francese è spiazzante: il pagamento a rate non appare più solo come una soluzione per una spesa grossa (cosa che oggi sta cambiando con l'e-commerce) o come un marcatore di povertà, ma come una modalità normale di consumo, anche per oggetti di tutti i giorni o per i regali.
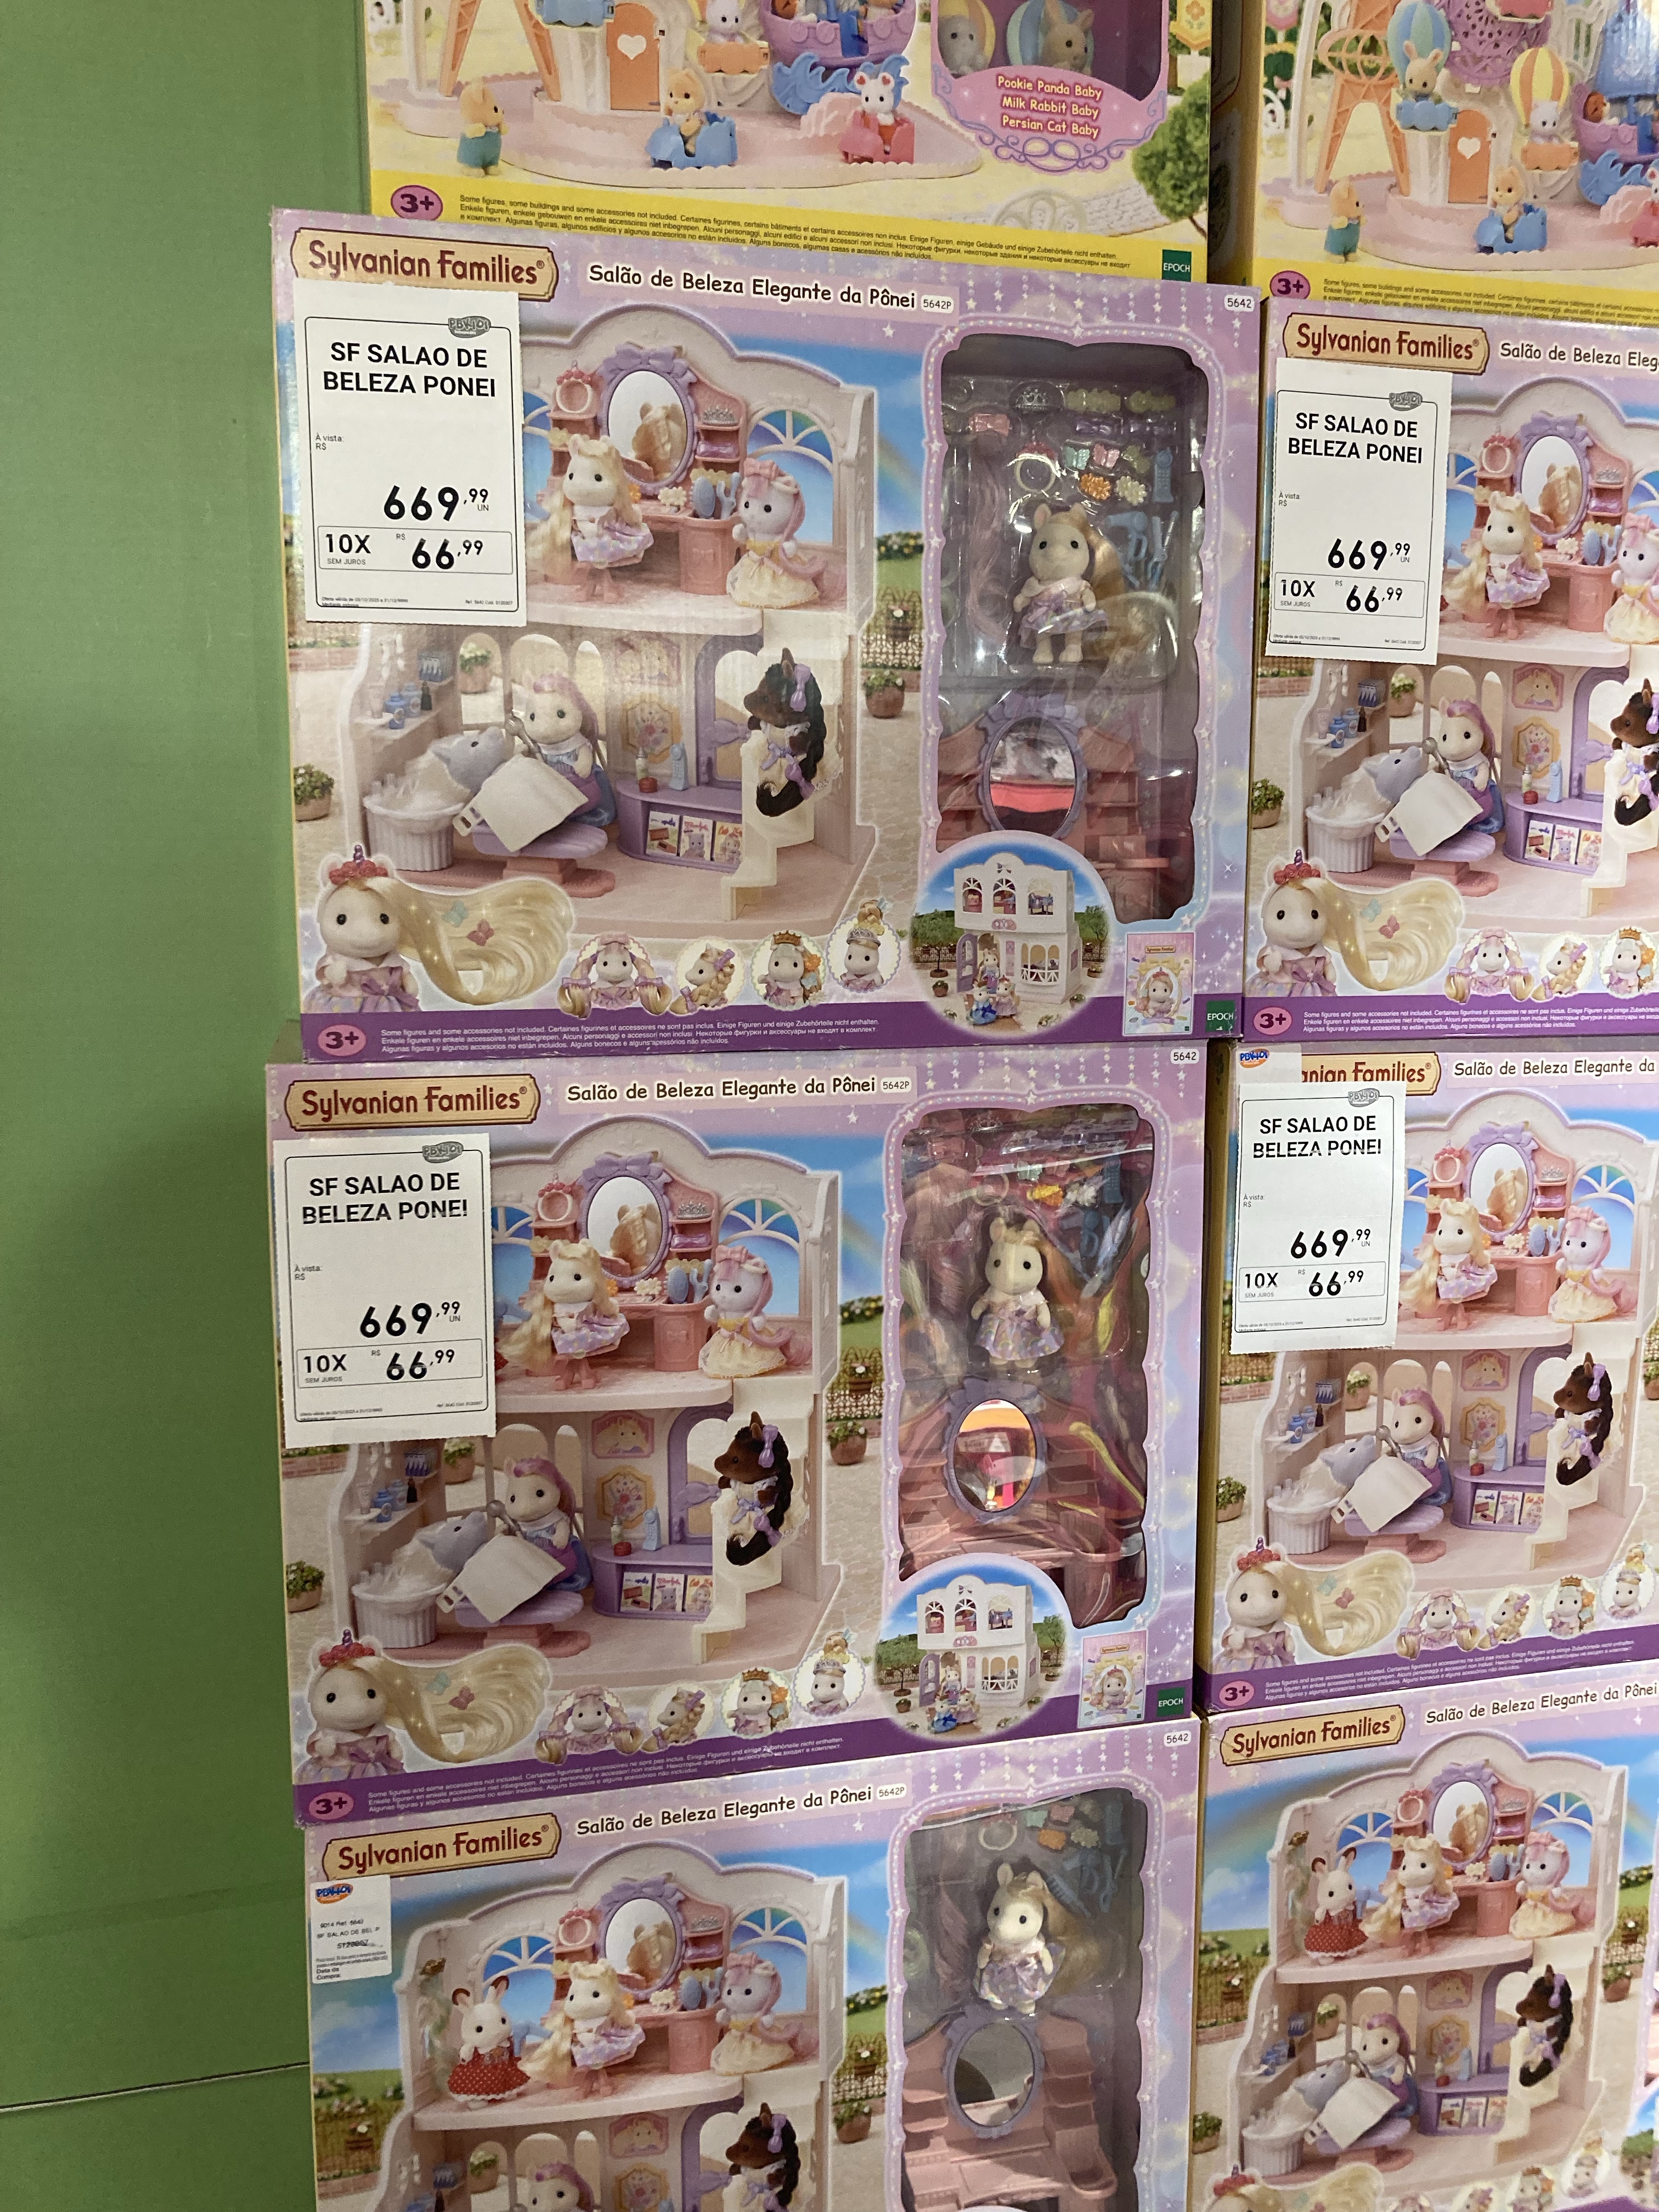
Non conosco il dettaglio contrattuale di ogni operazione che ho osservato. Non è questo il punto. Il punto è che la rateizzazione non appare solo come una facilitazione commerciale marginale. Fa parte del paesaggio.
I dati sull'indebitamento danno uno sfondo a questa impressione. Serasa, un operatore brasiliano di riferimento che segue tra l'altro le insolvenze e la solvibilità dei consumatori, indica decine di milioni di brasiliani in situazione di inadimplência, cioè con ritardi o mancati pagamenti. Questo non dimostra che ogni pagamento a rate produca sovraindebitamento, ma ricorda che il credito quotidiano si inserisce in un contesto finanziario fragile.
Il CPF, ovvero l'identificativo amministrativo dentro il pagamento ordinario
Altra sorpresa: il CPF.
Il CPF, per Cadastro de Pessoas Físicas, è un numero fiscale unico attribuito alle persone fisiche in Brasile. Per un francese lo si potrebbe paragonare a grandi linee a un identificativo amministrativo centrale, con un peso pratico che va ben oltre le tasse. Nell'esperienza di tutti i giorni compare in momenti in cui non ti aspetti necessariamente di veder spuntare lo Stato.
In parecchi negozi, al momento di pagare, ti chiedono il CPF. Non solo per una grande pratica amministrativa. Non solo per comprare un'auto o firmare un contratto. Alla cassa, per acquisti ordinari come un semplice caffè.
Quello che mi ha colpito non è solo che te lo chiedano. È anche la naturalezza sociale di quella richiesta. Quando rifiuti o quando non ce l'hai, i cassieri possono restare sorpresi. Per un francese può dare l'impressione che la transazione ordinaria diventi immediatamente identificabile, agganciata a un numero unico, quasi fiscalizzata nel suo gesto più banale.
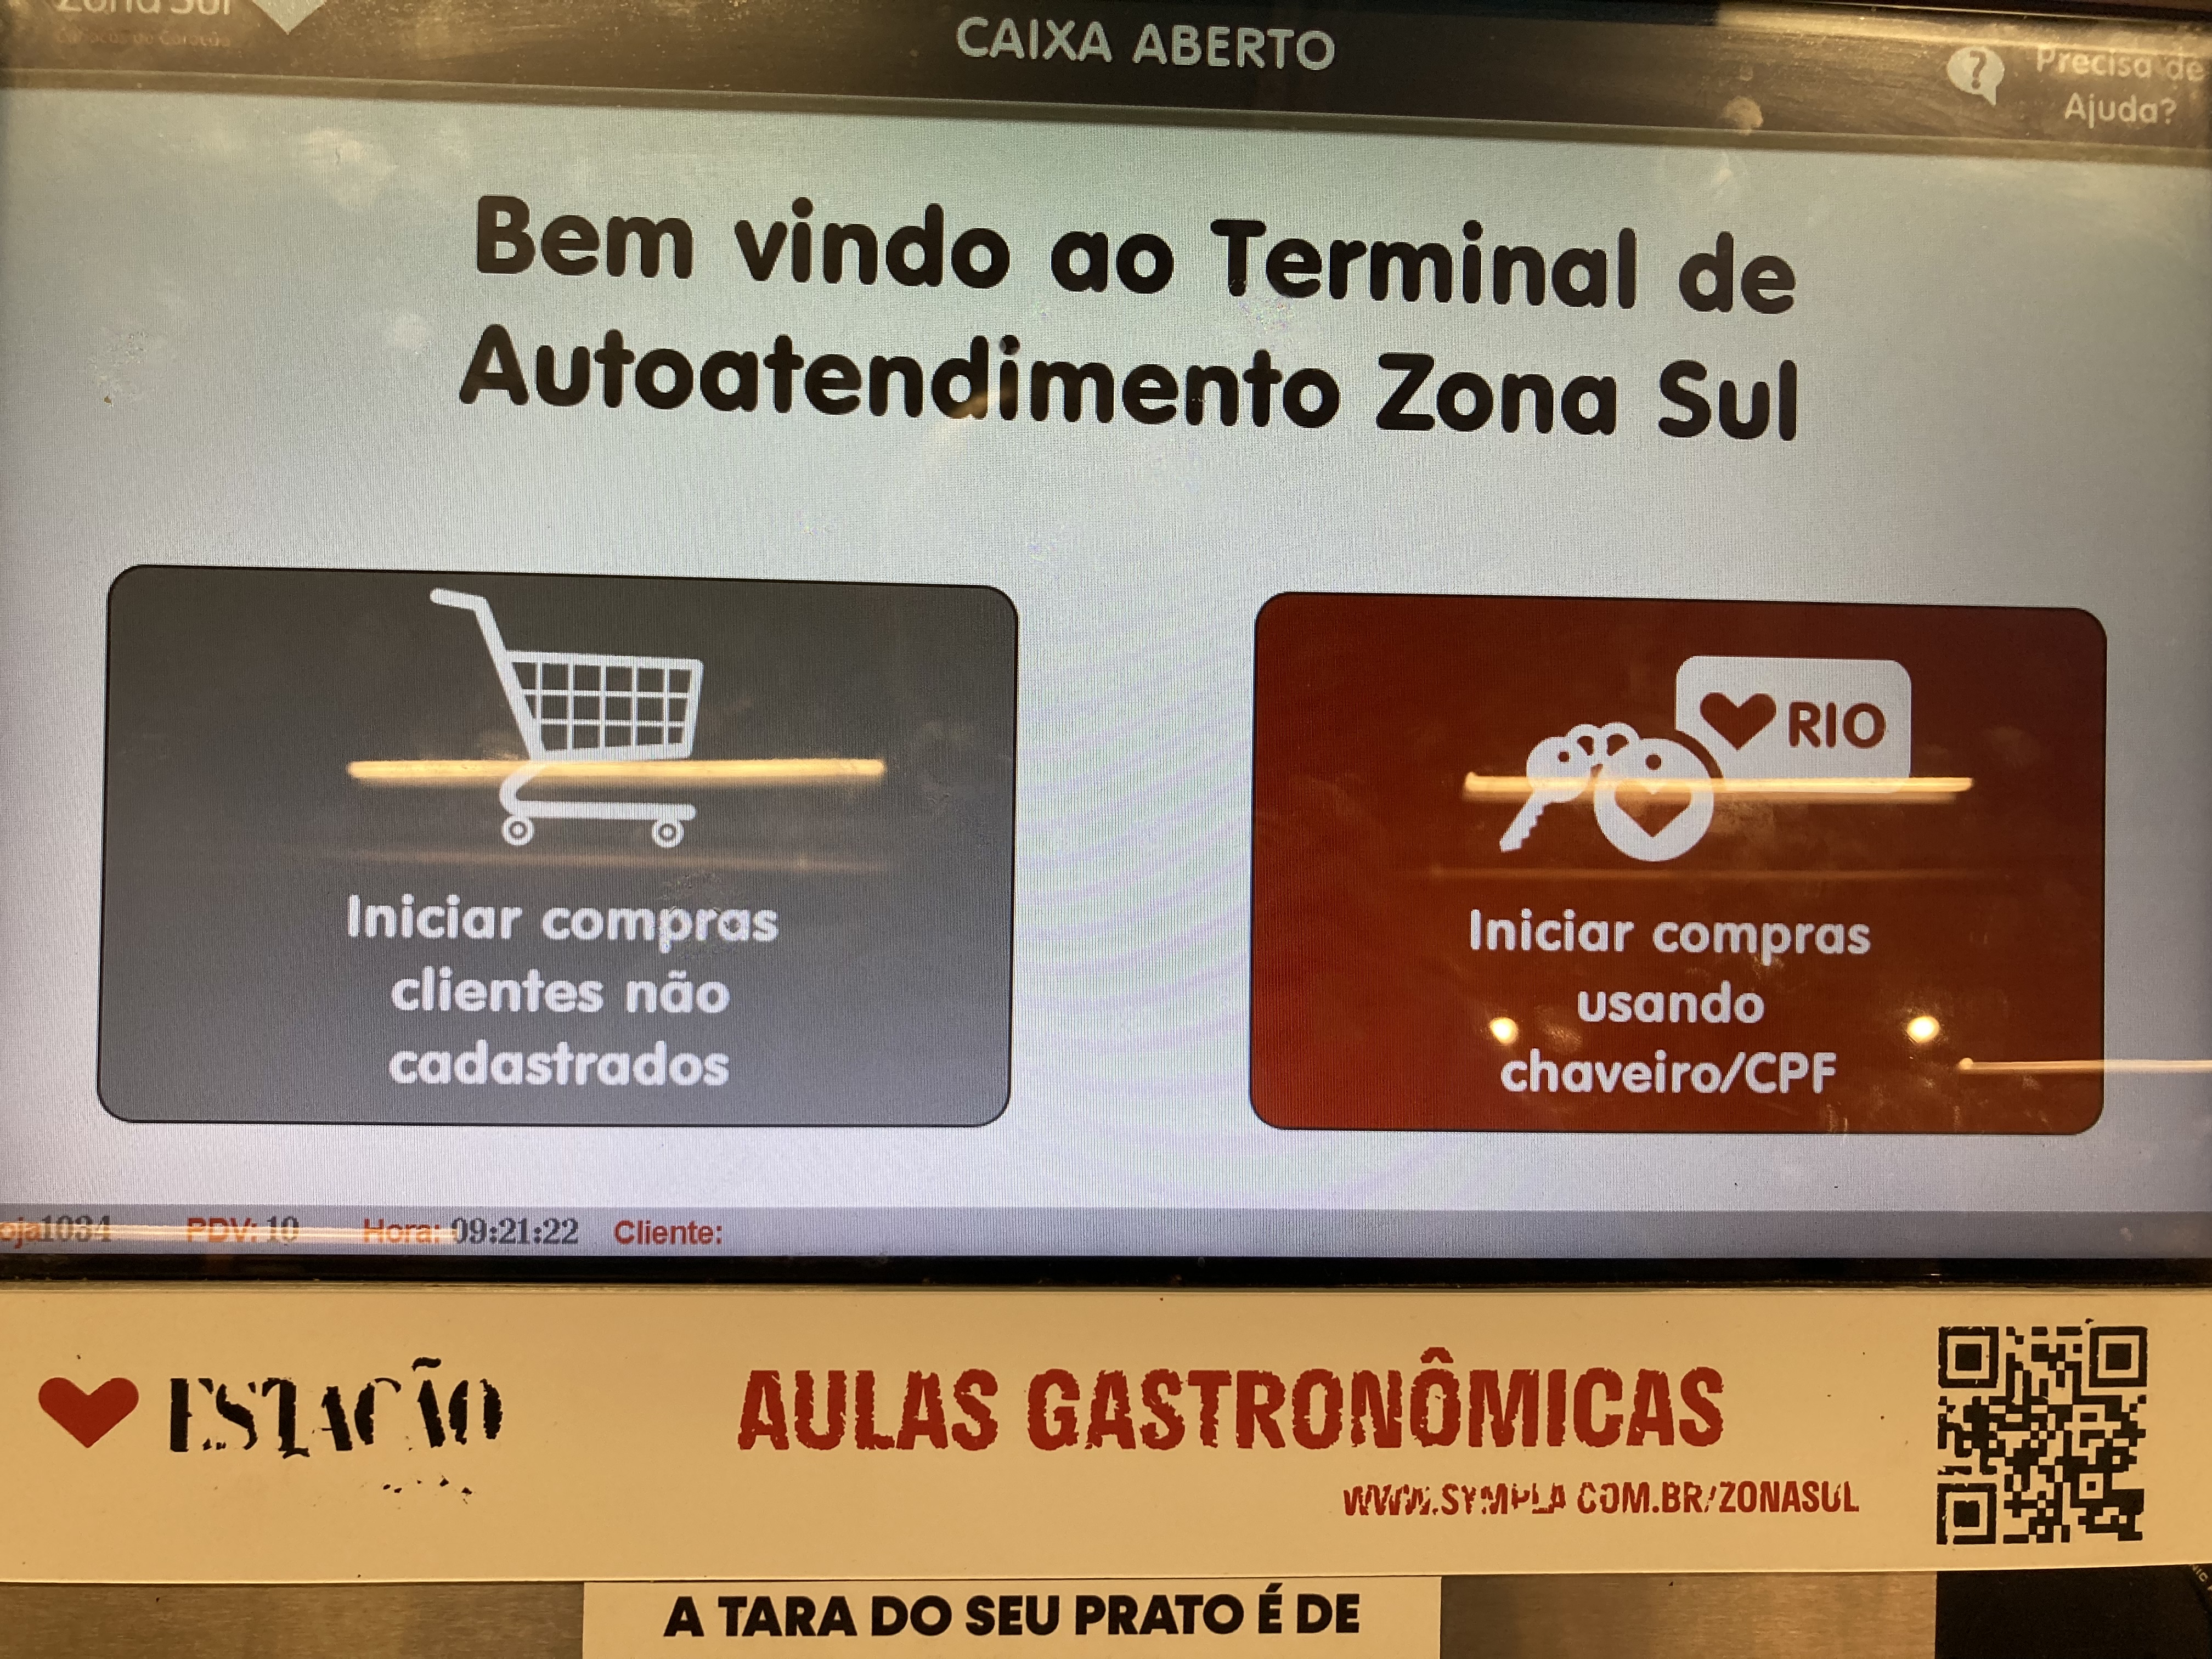
Bisogna essere prudenti: non pretendo di descrivere qui tutte le regole giuridiche applicabili, né di dire che ogni richiesta di CPF abbia lo stesso statuto. Esistono dispositivi come il CPF na nota, letteralmente il CPF sullo scontrino fiscale, che collegano il CPF alla ricevuta o alla fattura e possono avere una logica di incentivo fiscale. Ma l'effetto culturale, quello, è fortissimo: l'identificativo amministrativo fa parte della scena di consumo.
In Francia si discute molto di vita privata, di GDPR, di dati personali. In Brasile ho avuto la sensazione di un rapporto molto più diretto tra pagamento, identificazione e traccia. Non vuol dire che i brasiliani non abbiano un rapporto con la vita privata. Vuol dire che l'infrastruttura pratica del quotidiano non è la stessa.
Pix: la modernità diventata ordinaria
Poi c'è Pix.
Pix è un sistema di pagamento istantaneo istituito dalla Banca centrale brasiliana, l'equivalente brasiliano della banca centrale, che organizza una parte dell'infrastruttura monetaria e finanziaria del paese. Visto dalla Francia, verrebbe da paragonare Pix a un bonifico istantaneo o a un pagamento con QR code. Ma nell'uso è molto più di questo. Pix è ovunque.
Ho visto Pix nei negozi, in situazioni di servizio, dai professionisti, in usi molto ordinari. Dal venditore di spiaggia al medico, Pix attraversa mondi che in Francia non userebbero certo gli stessi mezzi di pagamento.
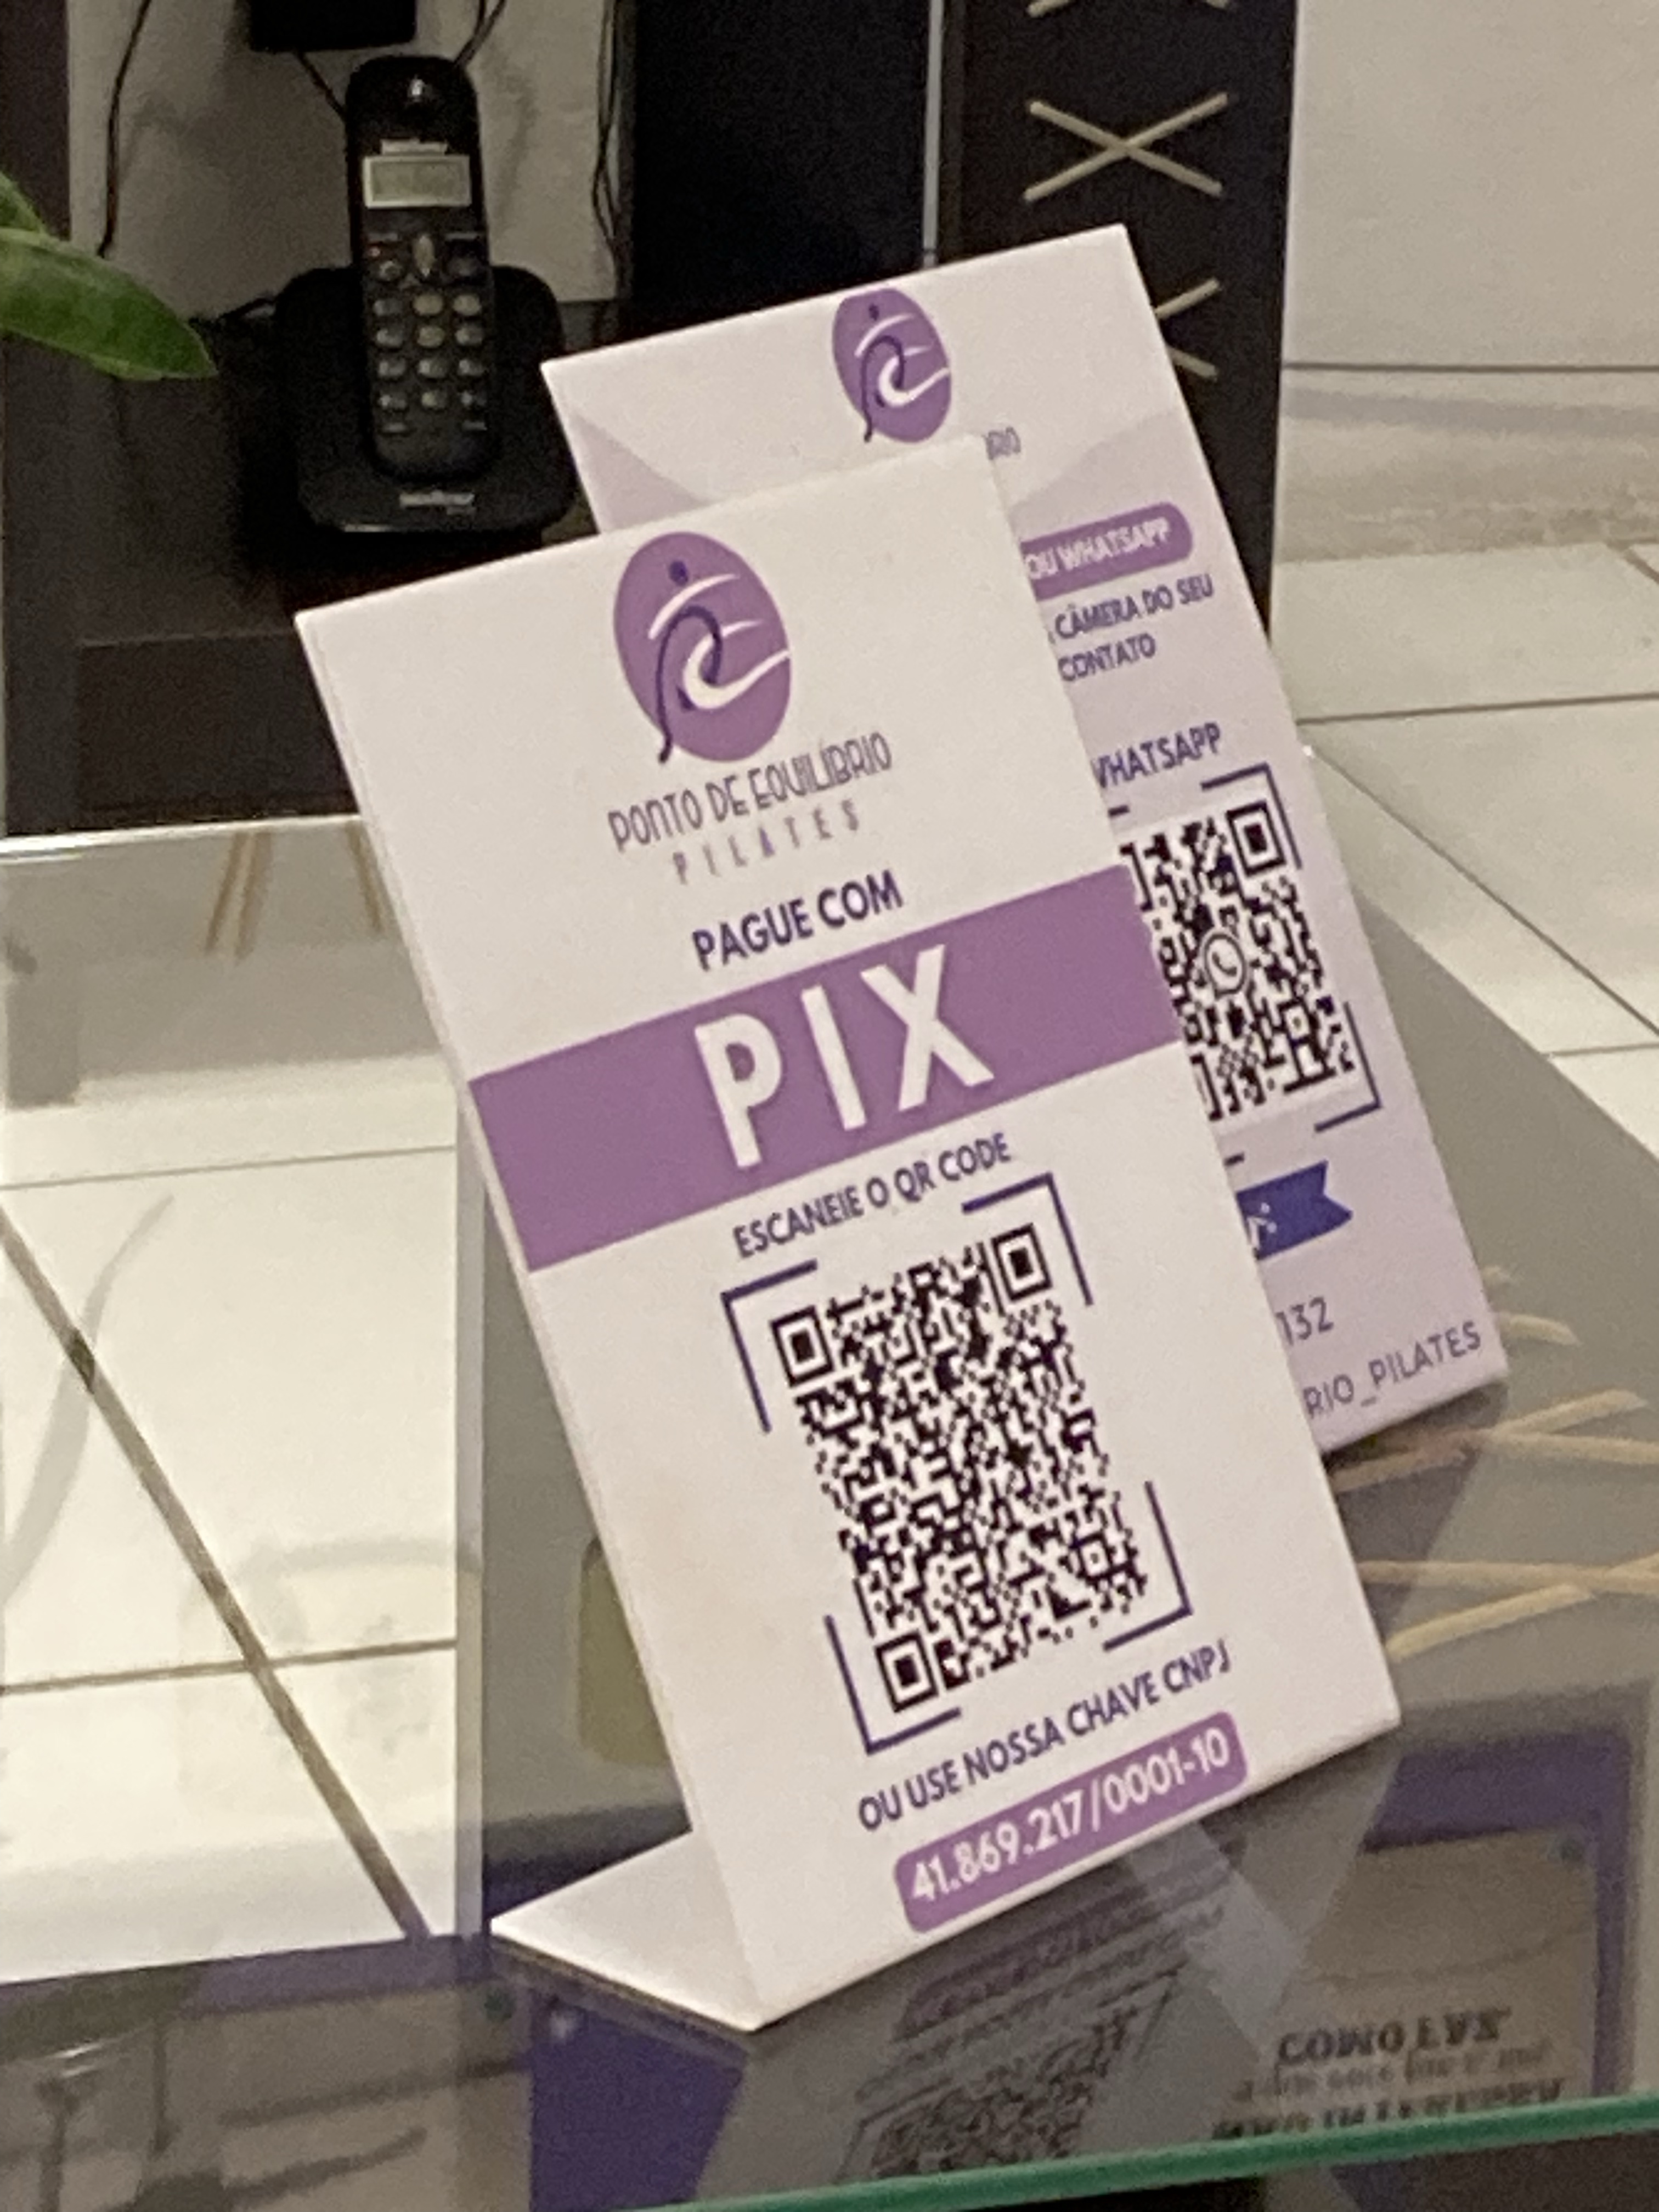
Non è solo un'impressione personale. I dati 2023 riportati da Agência Brasil, l'agenzia pubblica di informazione brasiliana, indicano quasi 42 miliardi di transazioni Pix nell'anno. Per numero di operazioni, Pix è diventato il mezzo di pagamento dominante del paese. Il che conferma quello che si percepisce sul posto: Pix non è una curiosità tecnologica, è un'infrastruttura sociale.
Il suo interesse è evidente. Non serve dare la carta. Non serve maneggiare contanti. Scansioni un QR code, confermi, il denaro parte. Per molte transazioni è semplice, rapido, leggibile.
Questa modernità diventa ancora più impressionante quando compare in scene molto informali. È lì che Pix smette di essere solo uno strumento bancario: diventa una lingua comune tra mondi economici che, visti dalla Francia, sembrerebbero separati.
Ma c'è anche una ragione di sicurezza. Sul posto mi hanno sconsigliato senza mezzi termini di prendere i taxi tradizionali, in particolare per il rischio di clonazione della carta. Gli stessi brasiliani consigliano piuttosto Uber, dove il pagamento passa dall'applicazione. In questo contesto Pix non è solo comodo: evita anche di consegnare la carta a un commerciante o a un autista, in un paese dove la frode e la clonazione delle carte sono percepite come rischi molto presenti.
Ma quello che mi ha colpito di più è il suo uso nell'economia informale.
L'economia informale non è nascosta, si attrezza
In Brasile l'economia informale non è una piccola realtà sotterranea dissimulata ai margini. È visibile. È lì, in strada, sulla spiaggia, nei servizi di tutti i giorni.
Può perfino organizzare cose molto concrete. Su una spiaggia lontana da Rio, per esempio, alcuni uomini gestivano di fatto il parcheggio: sistemavano i posti, ritiravano le chiavi, spostavano le auto man mano che qualcuno andava via. Non era né un parcheggio comunale né un classico parcheggio privato. Era un accordo informale su uno spazio pubblico, tollerato perché rendeva il posto praticabile. Senza di loro, semplicemente non ci sarebbe stato abbastanza spazio per parcheggiare.
Sulla spiaggia stessa, l'economia informale diventa quasi una micro-economia completa. Passano venditori con bibite, mate, una bevanda molto consumata in Brasile, biscotti, gelati, a volte palloni. Puoi noleggiare ombrelloni o sedie. Non sono chioschi installati su un lungomare: sono persone che circolano direttamente sulla sabbia, con la loro merce, e che possono incassare in contanti, con la carta o con Pix.
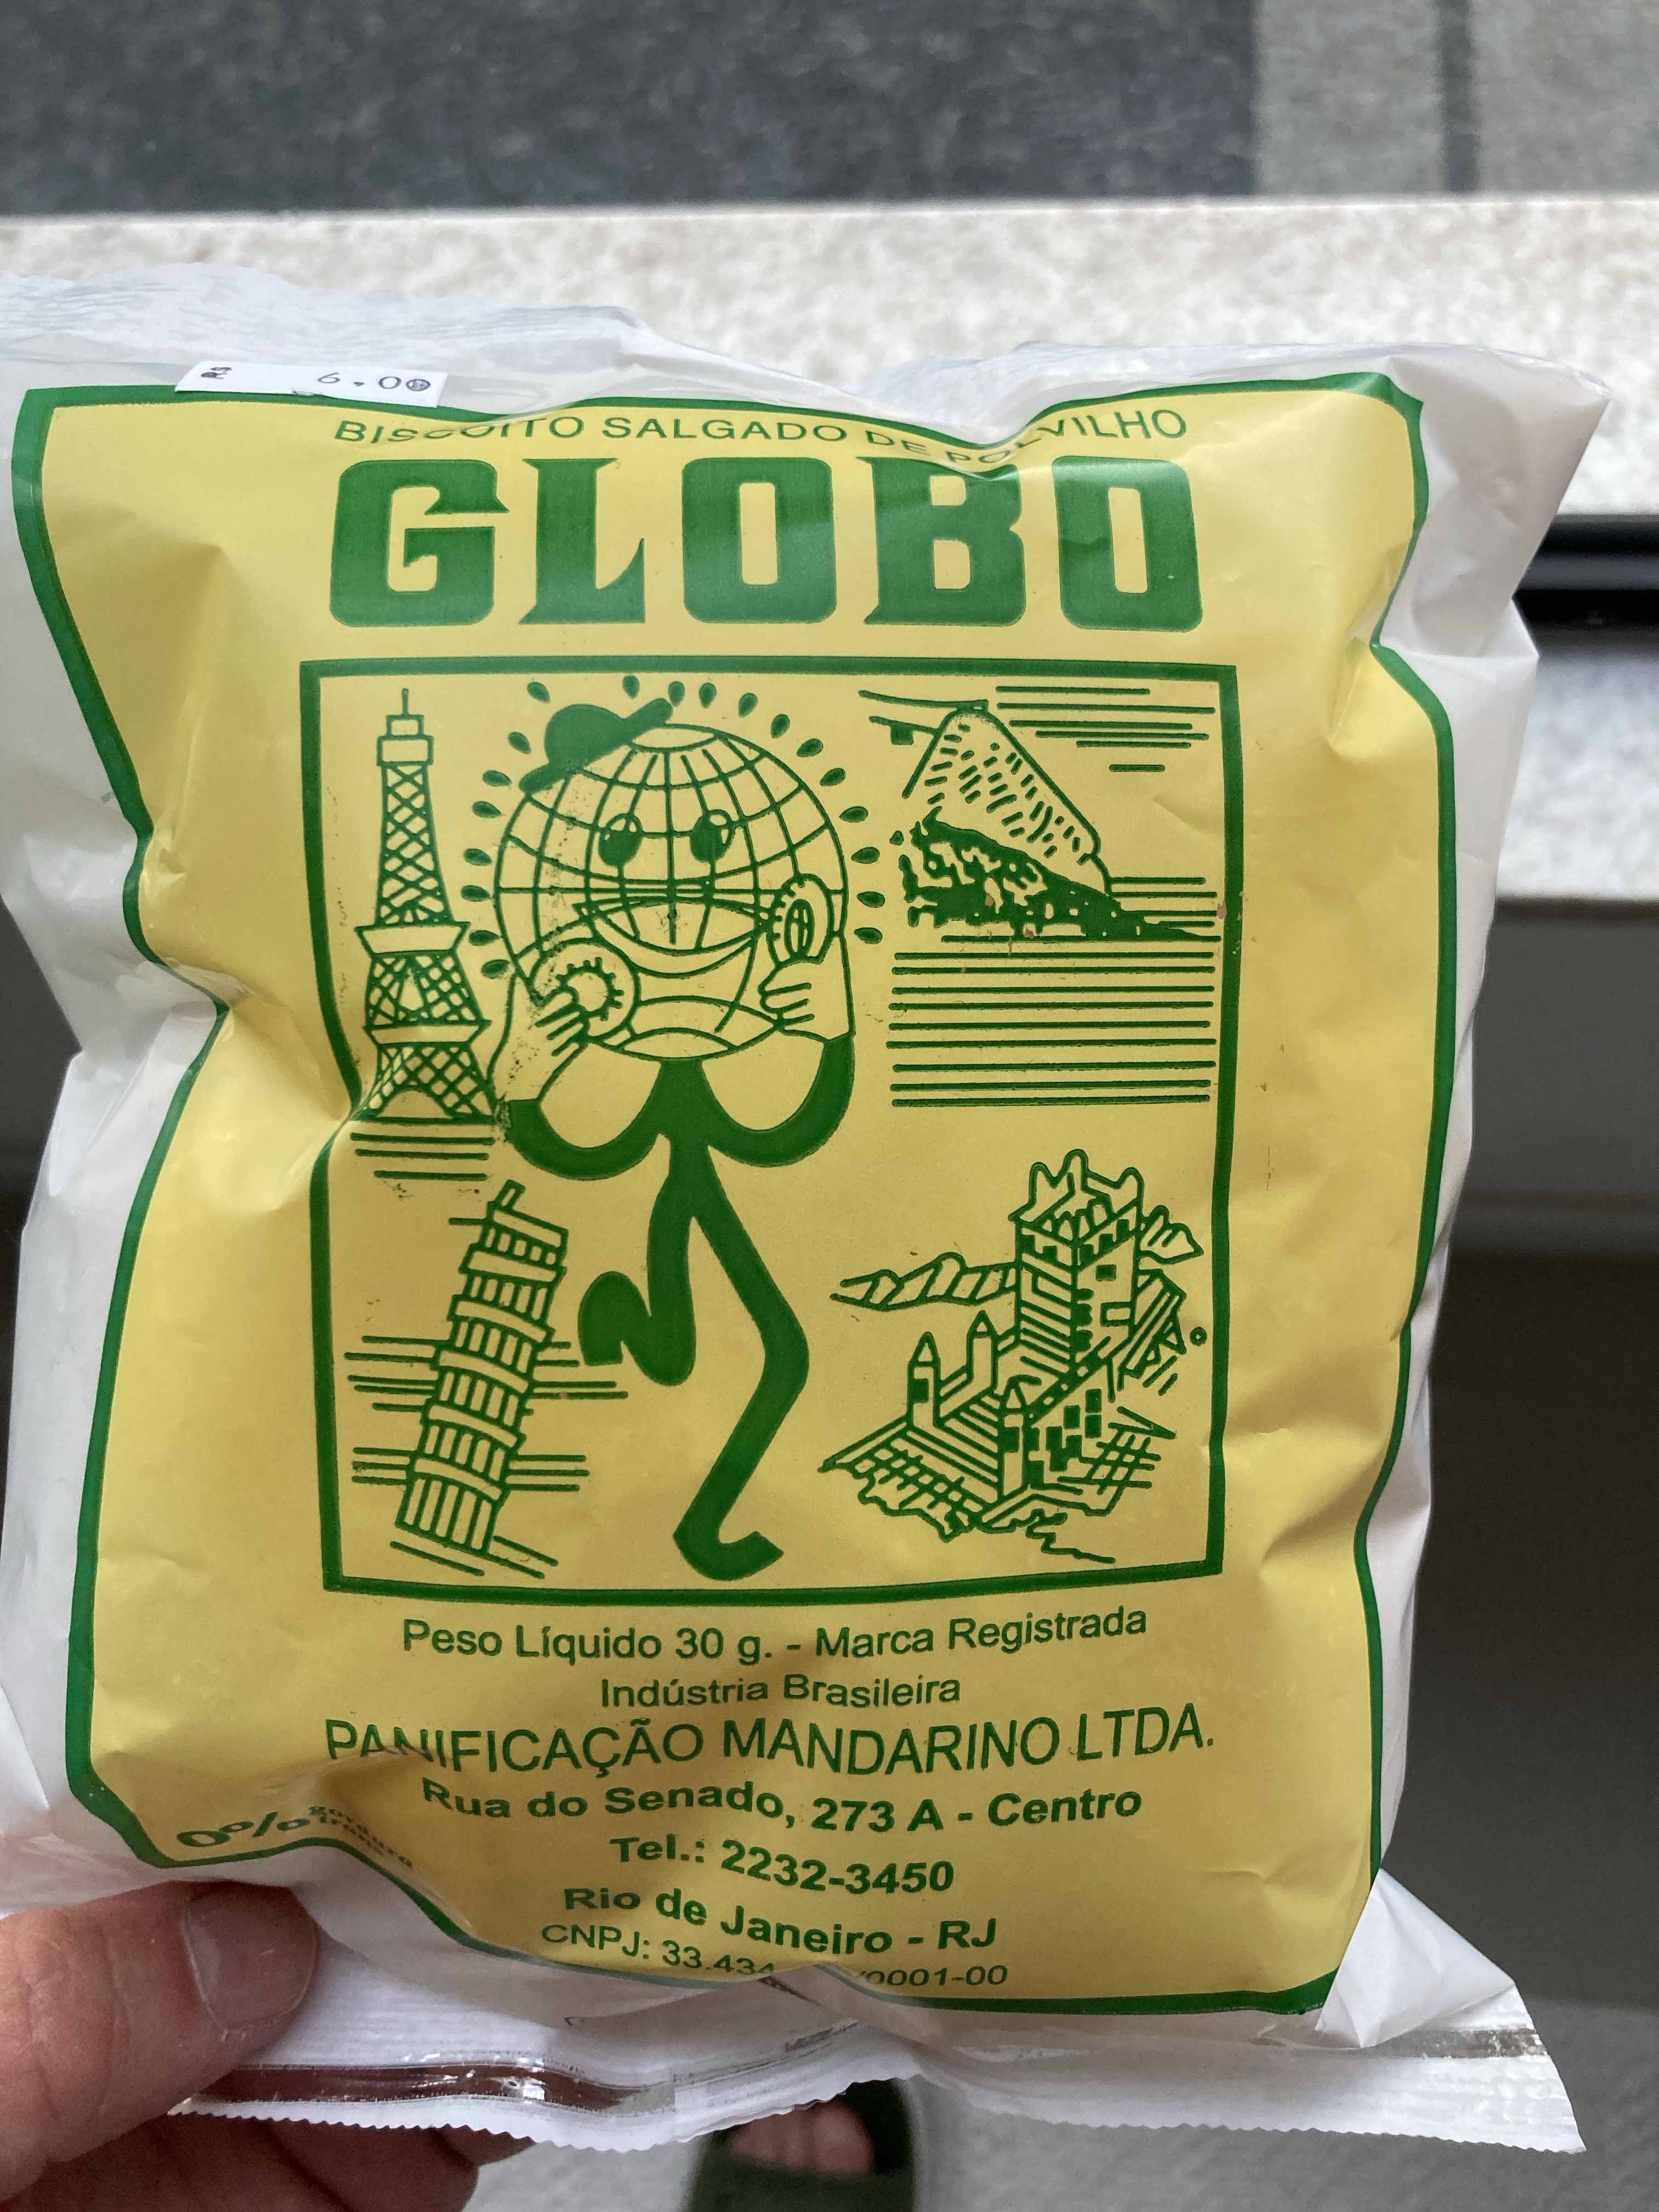
C'è anche chi propone servizi a domicilio. Parrucchiere che vengono a fare i capelli o le unghie. Lavoratori autonomi, spesso non dichiarati, che intervengono per piccoli lavori. Ci sono dog walker, sarte, persone che preparano torte o dolci per le feste. E molti possono essere pagati con Pix.
Pix non crea questa economia informale. Esisteva già prima. È legata alla povertà, alla necessità, all'arte di arrangiarsi, all'assenza di una rete di protezione economica sufficiente (zero aiuti sociali). In certi casi la questione è brutale: o si lavora o non si mangia.
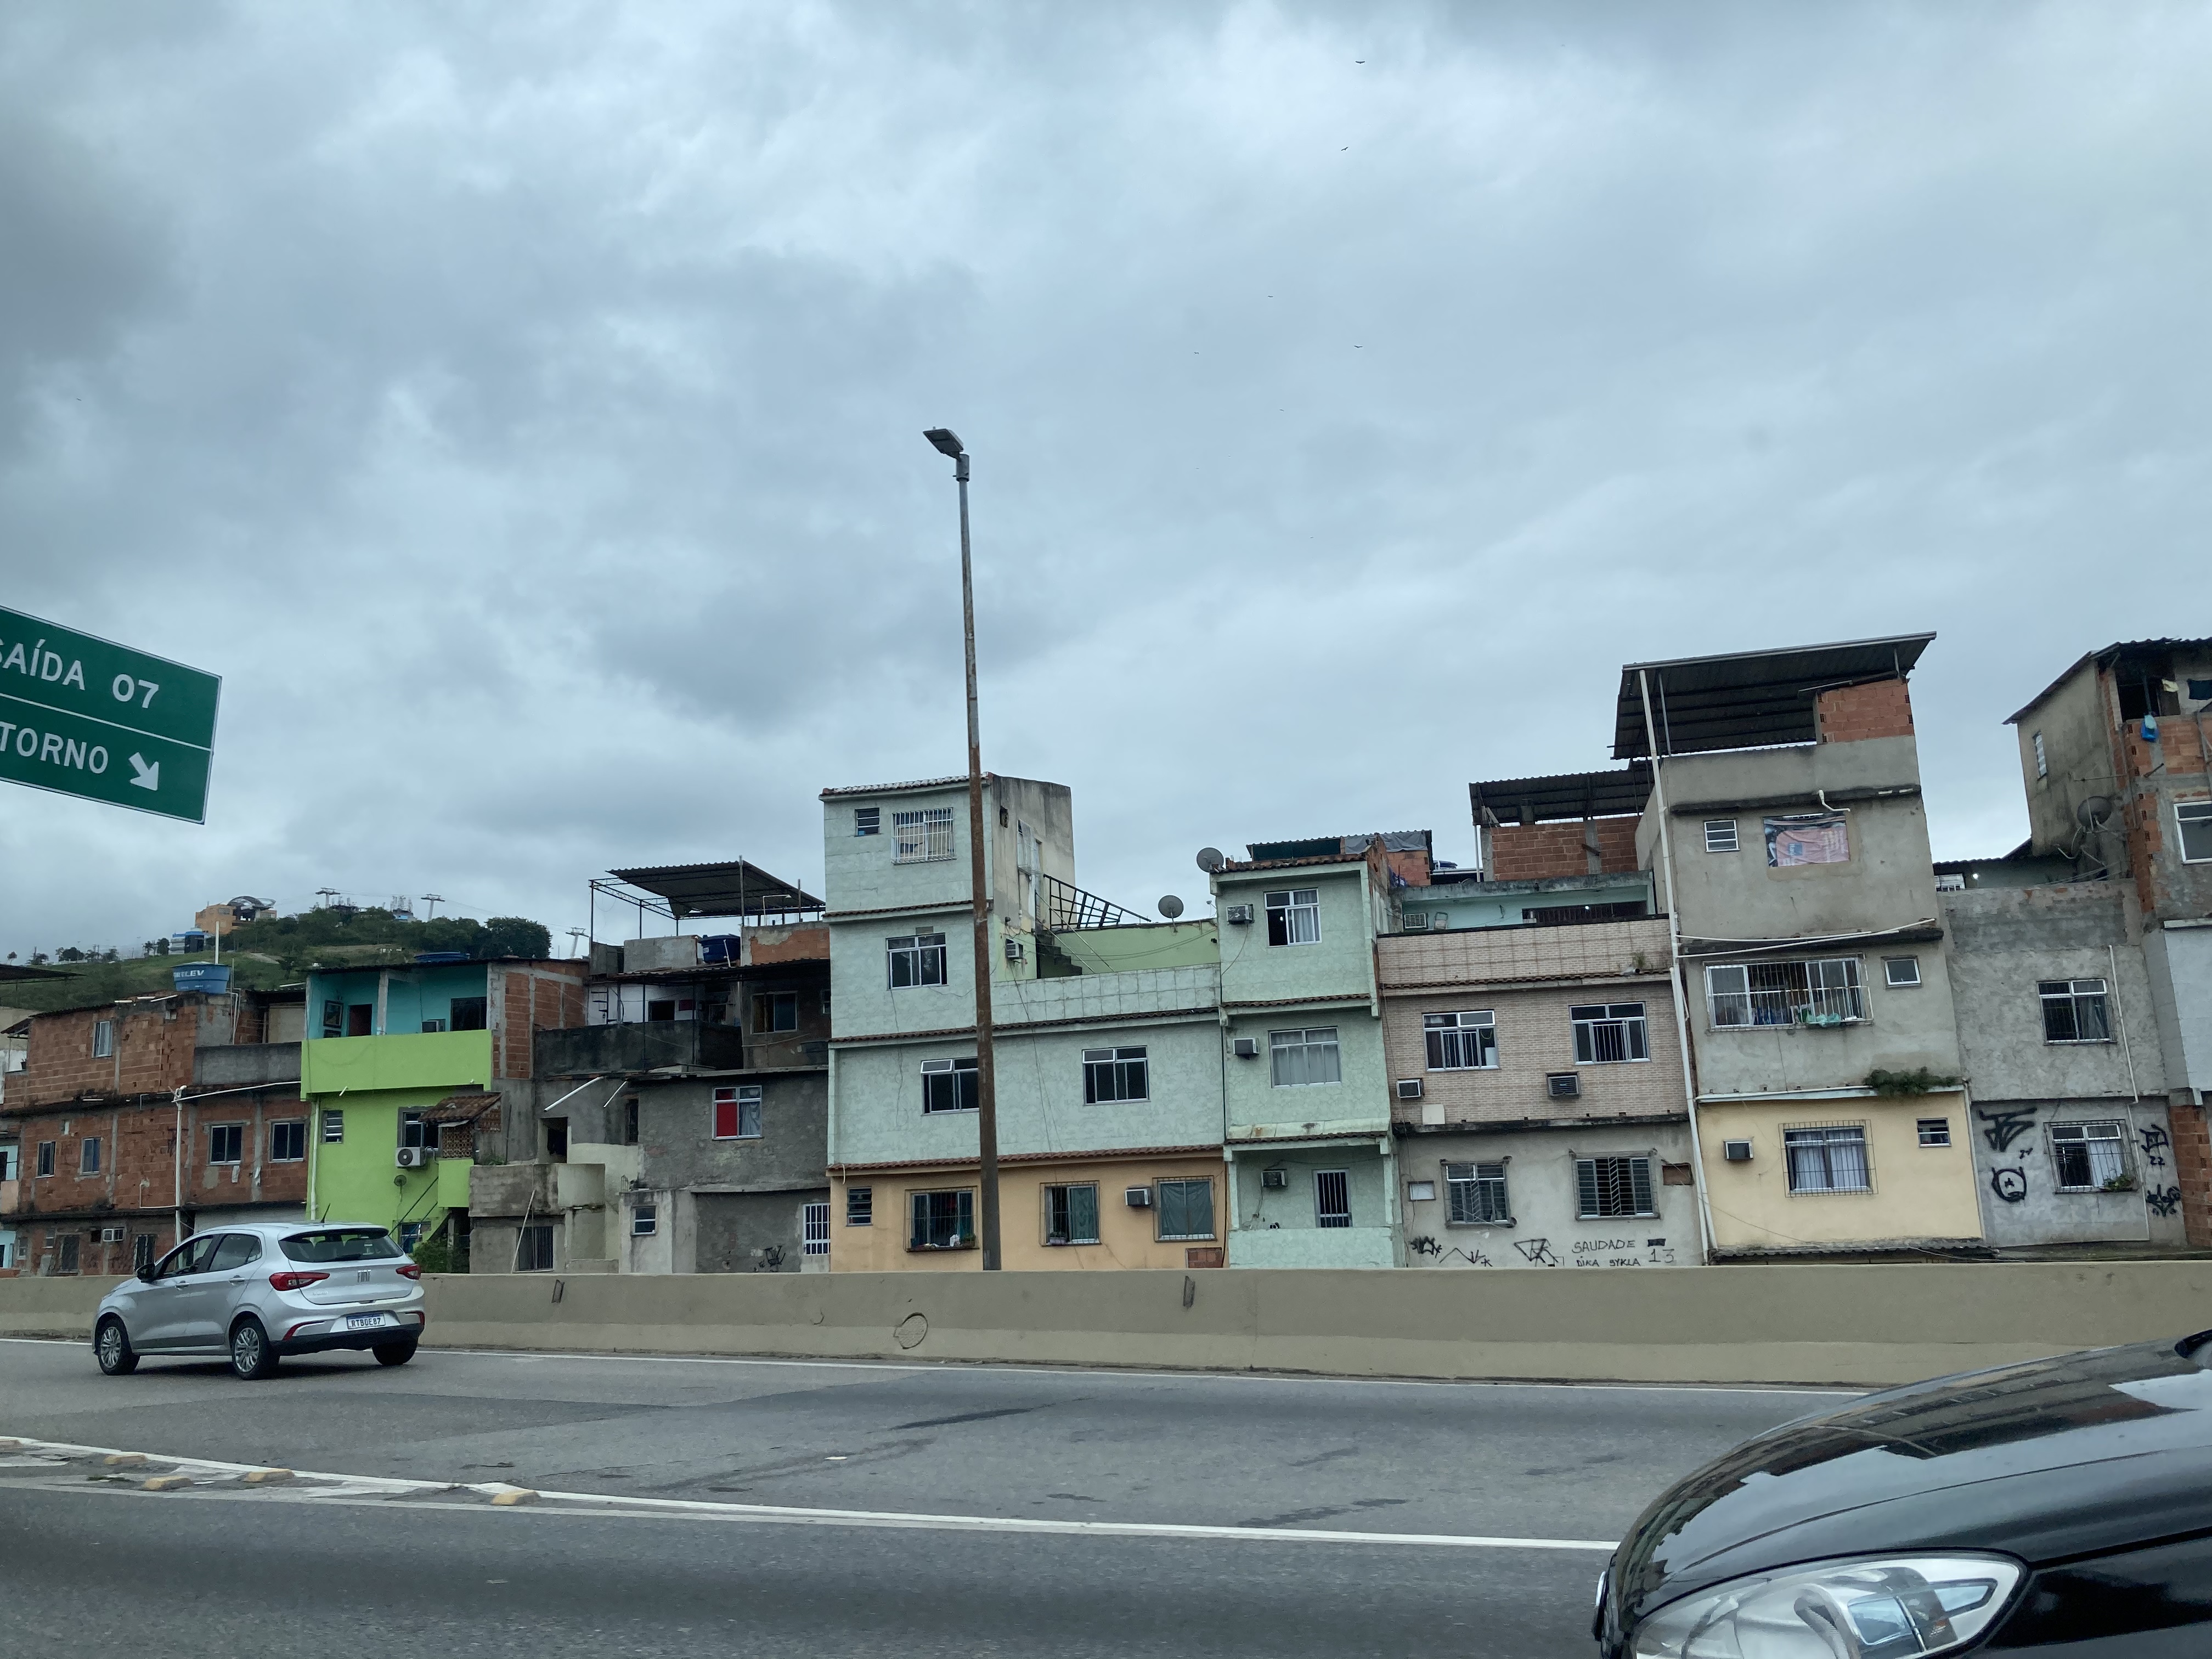
Il punto importante è che spesso viene tollerata. Dal punto di vista legale non tutto è necessariamente in regola. Ma nella pratica questa economia permette alle persone di guadagnarsi da vivere, e rende un servizio a chi compra. Funziona come una valvola sociale. In un paese dove i sussidi, i servizi pubblici e la sicurezza economica non hanno lo stesso ruolo che in Francia, l'informalità non è solo un'anomalia: è anche un modo per resistere.
Quello che Pix cambia è che rende questa economia compatibile con un pagamento digitale immediato.
Si potrebbe analizzare la cosa solo dal punto di vista della tracciabilità: se è digitale, allora è più tracciabile. In parte è vero. Ma non è detto che sia questo a dominare nell'esperienza concreta. Per un piccolo venditore, farsi pagare con Pix può anche evitare di tenersi addosso tutto il ricavato della giornata in contanti. Può ridurre il rischio di furto o di aggressione. Può evitare le commissioni della carta. Può rendere la transazione più semplice per il cliente.
Nelle spiegazioni che ho sentito sul posto c'era anche una dimensione di solidarietà: pagare con Pix anziché con la carta può evitare al venditore di perdere qualche punto percentuale di commissione. In un paese dove tanta gente vive con poco, quei pochi punti contano.
E il fenomeno non si limita ai quartieri popolari. Anche nei quartieri benestanti, segnati da complessi residenziali chiusi, sbarre e dispositivi di sicurezza, si vede funzionare questa economia informale. Un venditore di frutta può arrivare con un vecchio furgone, tagliare ananas in mezzo alla strada, essere conosciuto dagli abitanti, accettato dal quartiere, e avere un terminale di pagamento. Anche qui il contrasto è forte: un ambiente molto sorvegliato, quasi chiuso, ma un'economia di strada che continua a esistere dentro il paesaggio quotidiano.
E quando chiedi agli abitanti perché quel signore possa presentarsi con il suo vecchio furgone e un machete lungo come un braccio (cosa molto scioccante per un francese), gli abitanti ti rispondono — come se fosse ovvio — «lo conosciamo».
Questo miscuglio è molto brasiliano in ciò che rivela: una tecnologia modernissima, promossa dalla Banca centrale, usata in situazioni molto informali, a volte per ragioni di sicurezza o di sopravvivenza economica.
Modernità, controllo e vita quotidiana
È questo a rendere i pagamenti brasiliani così interessanti. Non si lasciano ridurre a una contrapposizione semplice tra modernità e povertà, o tra formale e informale.
Pix è moderno, efficacissimo, di massa. Ma si inserisce in un'economia dove l'informalità è visibile. Il CPF permette un'identificazione forte. Ma compare in acquisti banali. Il credito dà accesso al consumo. Ma può anche rivelare una fragilità finanziaria profonda.
Si vedono insieme una grande fluidità e una forte capacità di controllo. Puoi pagare rapidissimamente con Pix, ma puoi anche avere la sensazione che molte cose siano agganciate a un identificativo, a una traccia, a un'infrastruttura pubblica o bancaria.
Per un francese è spiazzante. Non perché il Brasile sia «indietro» o «avanti», ma perché non si colloca sulla stessa mappa mentale. Le soluzioni non rispondono agli stessi vincoli. Le abitudini non si sono costruite nella stessa storia economica. I rischi di tutti i giorni non sono gli stessi. Il rapporto con lo Stato, con la banca, con l'informalità, con il credito, con la sicurezza non è lo stesso.
È esattamente per questo che un prodotto non può semplicemente essere tradotto.
Se il tuo prodotto tocca il pagamento, il commercio, l'identità, i dati dei clienti, la consegna, la fiducia, il credito o anche solo l'acquisto online, non puoi dare per scontato che il mercato funzioni come in Francia con parole portoghesi al posto di quelle francesi.
La lingua è la parte che si vede. La cultura sta sotto.
Nemmeno Amazon si trapianta così
Questo scarto non riguarda soltanto i pagamenti e i «piccoli».
Prendi l'e-commerce. Visti dalla Francia, o più in generale dall'Europa, si può avere l'impressione che Amazon sia l'attore naturale del commercio online. Amazon è estremamente radicato nell'immaginario del consumatore francese. È spesso il riflesso di default.
In Brasile quel riflesso non si trapianta così facilmente. Amazon c'è, certo. Ma l'attore che struttura il mercato, quello che occupa un posto molto più centrale negli usi locali, è Mercado Livre, una grande piattaforma latinoamericana di commercio online e di marketplace, molto più radicata nelle abitudini brasiliane.
È un punto importante perché dà un'immagine molto semplice della tesi di questo articolo. Nemmeno un gigante mondiale come Amazon diventa automaticamente l'infrastruttura dominante di un paese solo perché arriva con la sua potenza, il suo marchio e la sua interfaccia tradotta. Incontra un mercato già strutturato da altre abitudini, altre piattaforme, altri mezzi di pagamento, altri circuiti logistici, altre forme di fiducia.
I pagamenti permettono di capirlo molto in fretta. Pagare in Brasile non è solo saldare un acquisto. È entrare in un'infrastruttura economica fatta di credito quotidiano, di CPF, di Pix, di informalità visibile, di sicurezza pratica e di piattaforme locali.
Tradurre un prodotto può essere necessario. Ma se vuoi davvero entrare in un paese, devi guardare come vive la gente, come compra, come paga, come si identifica, come aggira i rischi e come organizza la propria giornata.
La cultura comincia spesso lì: nei gesti che tutti trovano normali, tranne te.