Escrito originalmente en francés. Traducido por IA — se ha preservado el sentido, no la prosa.
Hay algo que me chocó bastante. Se lo escuché a un directivo, alguien "muy importante", dado que ya había sido invitado a BFM Business (evidentemente, hay algo de humor negro por mi parte). Nos dijo: "Ya tenemos el software traducido al portugués, así que podemos atacar Brasil."
Como si se pudiera atacar un país solo porque se ha traducido el software a un idioma.
Pues no. Atacar un país tiene que ver con la cultura de ese país. Y el dinero es seguramente uno de los elementos más divisivos y más arraigados en la cultura, de un país a otro.
Solemos subestimar esta dimensión. Cuando hablamos de internacionalización, pensamos en el idioma, en la divisa, en los impuestos, quizá en el soporte al cliente. Pensamos menos en los gestos cotidianos que estructuran la economía real: cómo paga la gente, en quién confía, qué identificadores utiliza, qué plataformas forman parte de su vida, qué limitaciones de seguridad o de poder adquisitivo pesan sobre sus decisiones.
Brasil es un buen recordatorio de esa realidad. No es una Francia traducida al portugués. Es un país con sus propias infraestructuras, sus propios reflejos, sus propios equilibrios. Y se nota muy rápido en una escena aparentemente banal: el momento de pagar.
Este texto no es una investigación exhaustiva sobre Brasil. Es un testimonio basado en cerca de un mes de presencia acumulada en el estado de Río, es decir, el estado que rodea la ciudad de Río de Janeiro, a través de múltiples comercios y situaciones corrientes muy alejadas de los lugares turísticos: el Brasil de los brasileños. Pero precisamente: son esas situaciones corrientes las que más me impactaron.
Una simple caja puede convertirse en una lección de economía
En Francia, pagar unas bebidas y unas patatas fritas es un gesto bastante neutro. Sacas la tarjeta, acercas el móvil, pagas en efectivo, y asunto terminado. Puede aparecer la pregunta de la tarjeta de fidelidad, que ya resulta a veces pesada, pero sigue siendo un gesto relativamente simple.
En el estado de Río, ese mismo momento puede adquirir otra densidad.
Pueden preguntarte si pagas en crédito o en débito, es decir, a crédito o a débito. Pueden pedirte el CPF, es decir, tu número fiscal (he dicho número fiscal). Pueden ofrecerte Pix, el sistema de pago instantáneo que se ha vuelto omnipresente en Brasil. Pueden preguntarte si quieres pagar a plazos. Y todo eso puede ocurrir en compras que, vistas desde Francia, parecen muy corrientes.
Lo primero que sorprende es esa pregunta: ¿crédito o débito?
En Francia, el crédito suele asociarse a compras importantes, o al menos a una decisión algo separada del pago cotidiano. En Brasil, en las escenas que observé, el crédito parece mucho más integrado en el gesto de consumo. Puedes pagar a crédito en una farmacia, para unos zapatos, para compras modestas. Incluso en torno a 100 reales, la moneda brasileña, es decir, bastante por debajo de los 20 euros, pueden ofrecerte pagarlo a plazos.
Vi a alguien pagar unos medicamentos en ocho plazos y quejarse porque le salía demasiado caro. Es una escena muy simple, pero dice mucho. El pago a plazos puede ser una solución inmediata, porque permite comprar ahora algo que hace falta. Pero también puede vivirse como una carga, como una atadura, como la señal de que una compra necesaria se vuelve difícil de absorber.
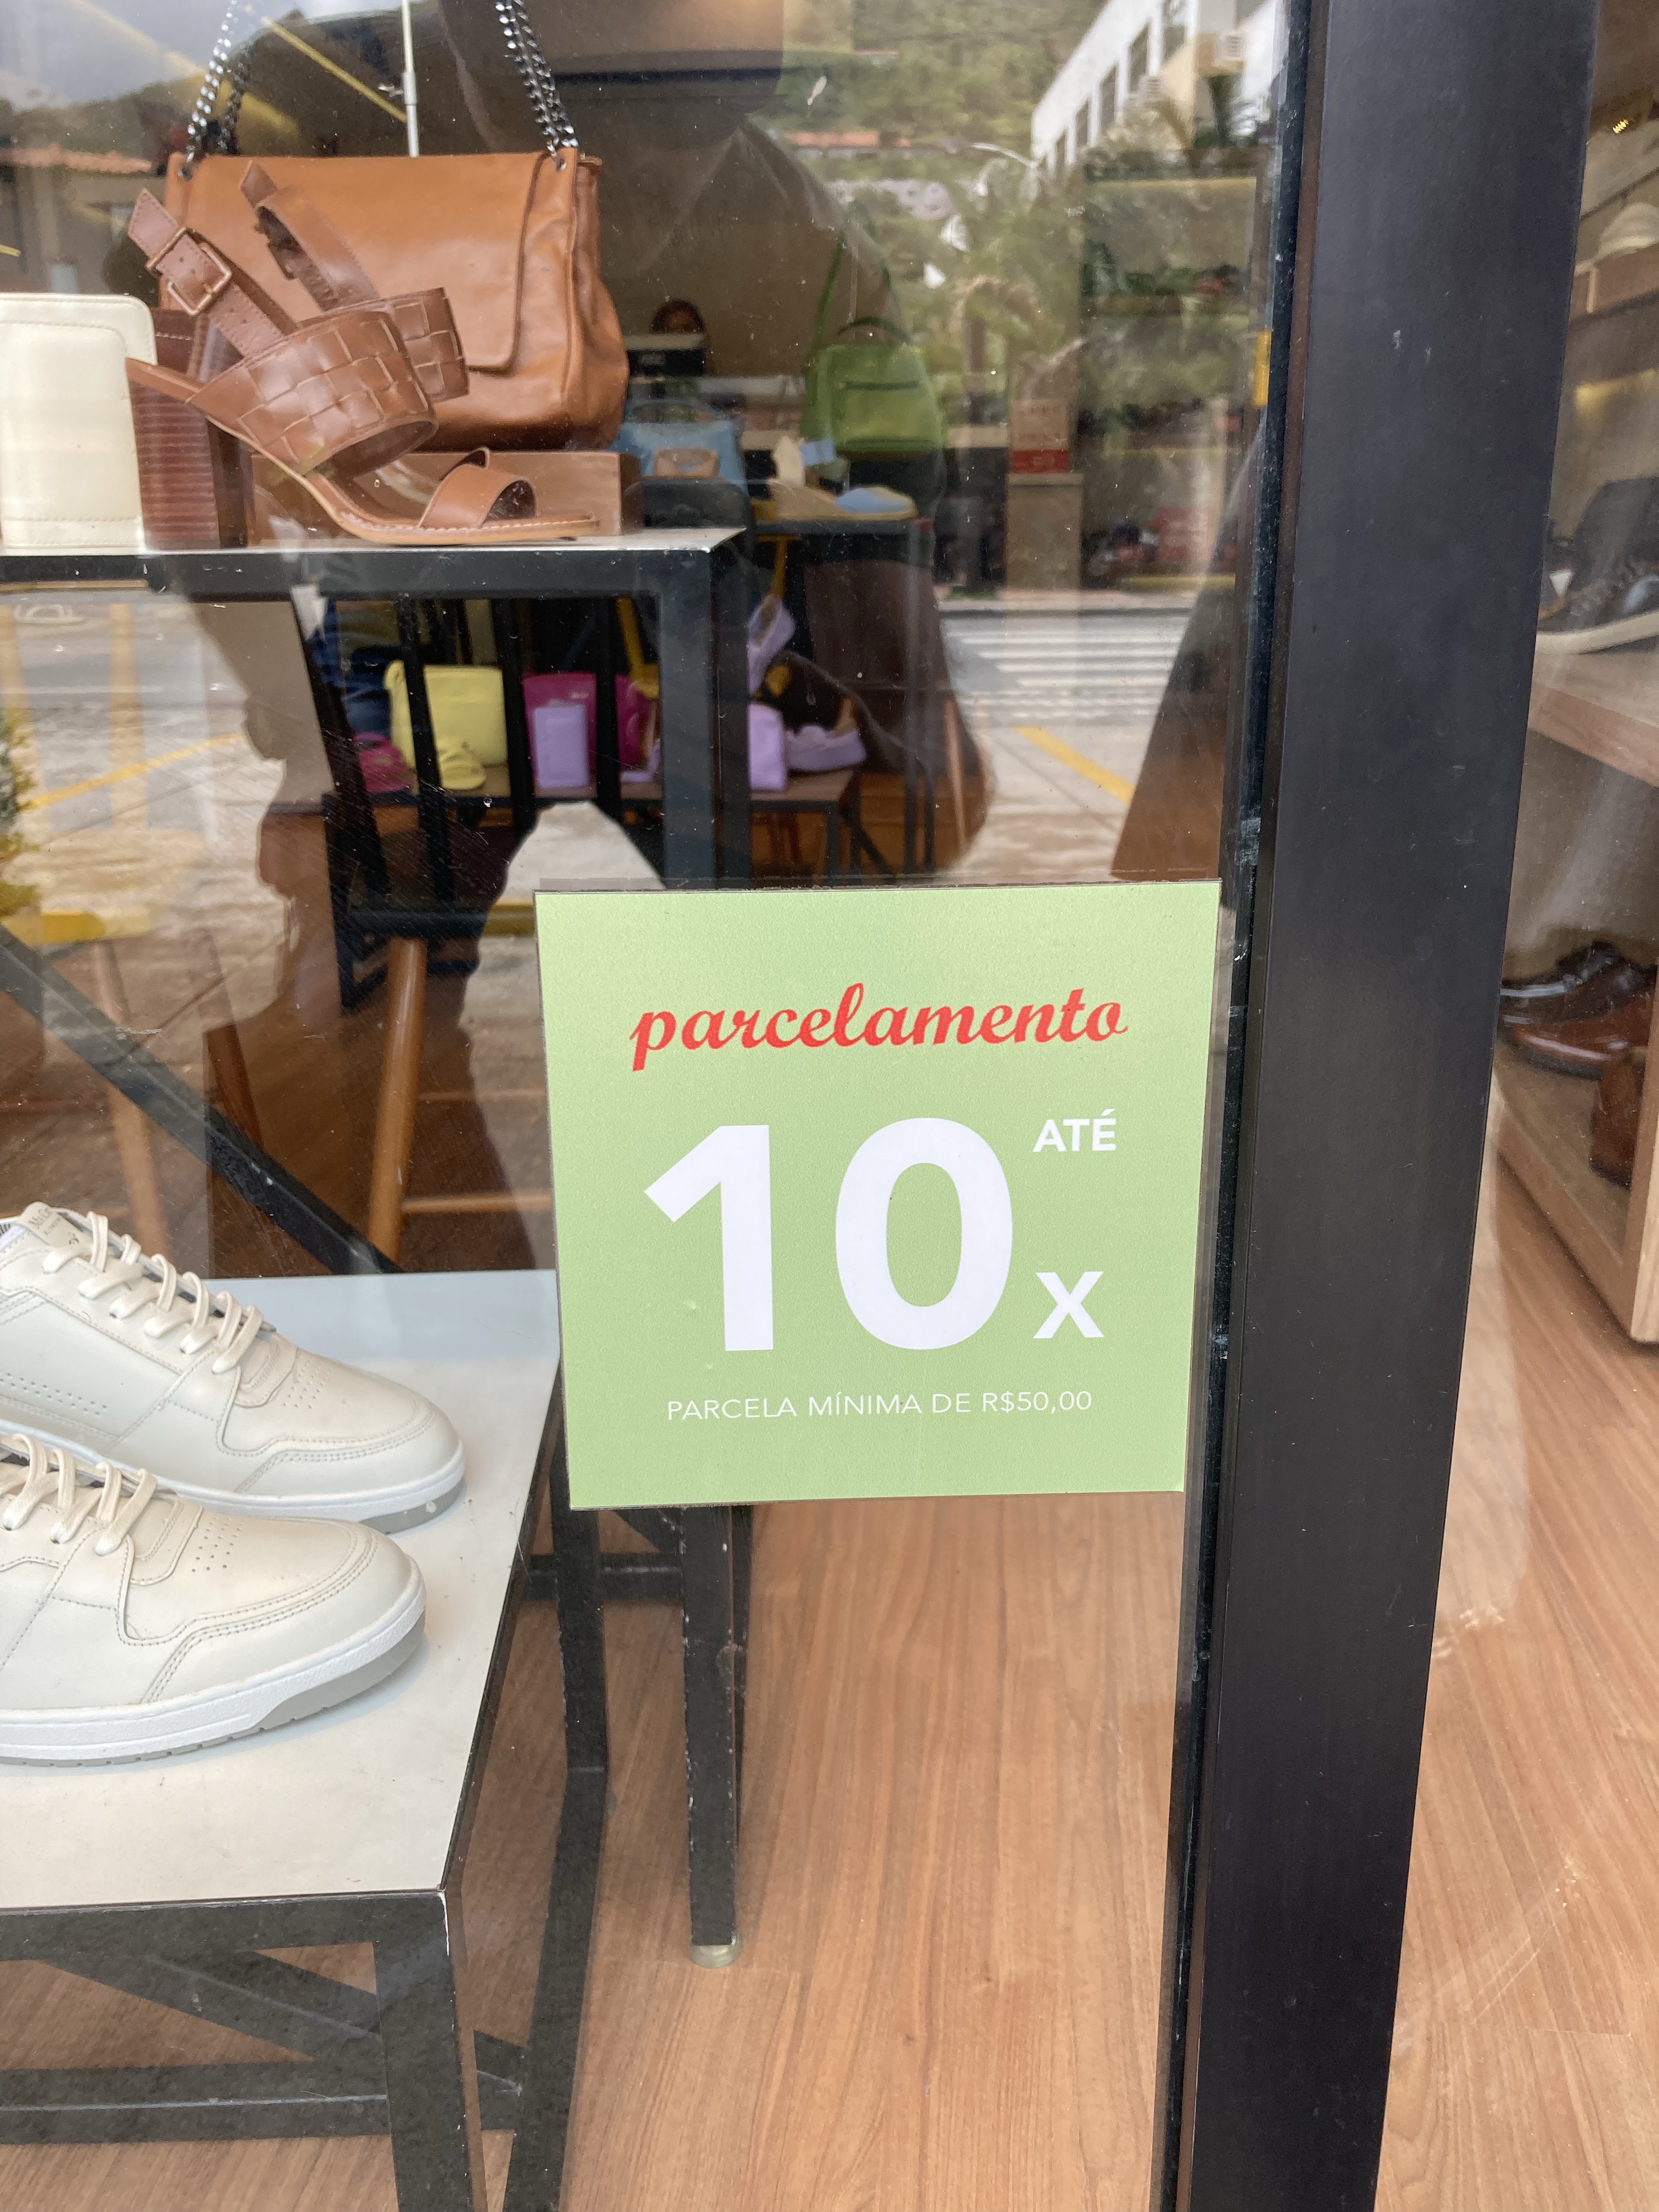
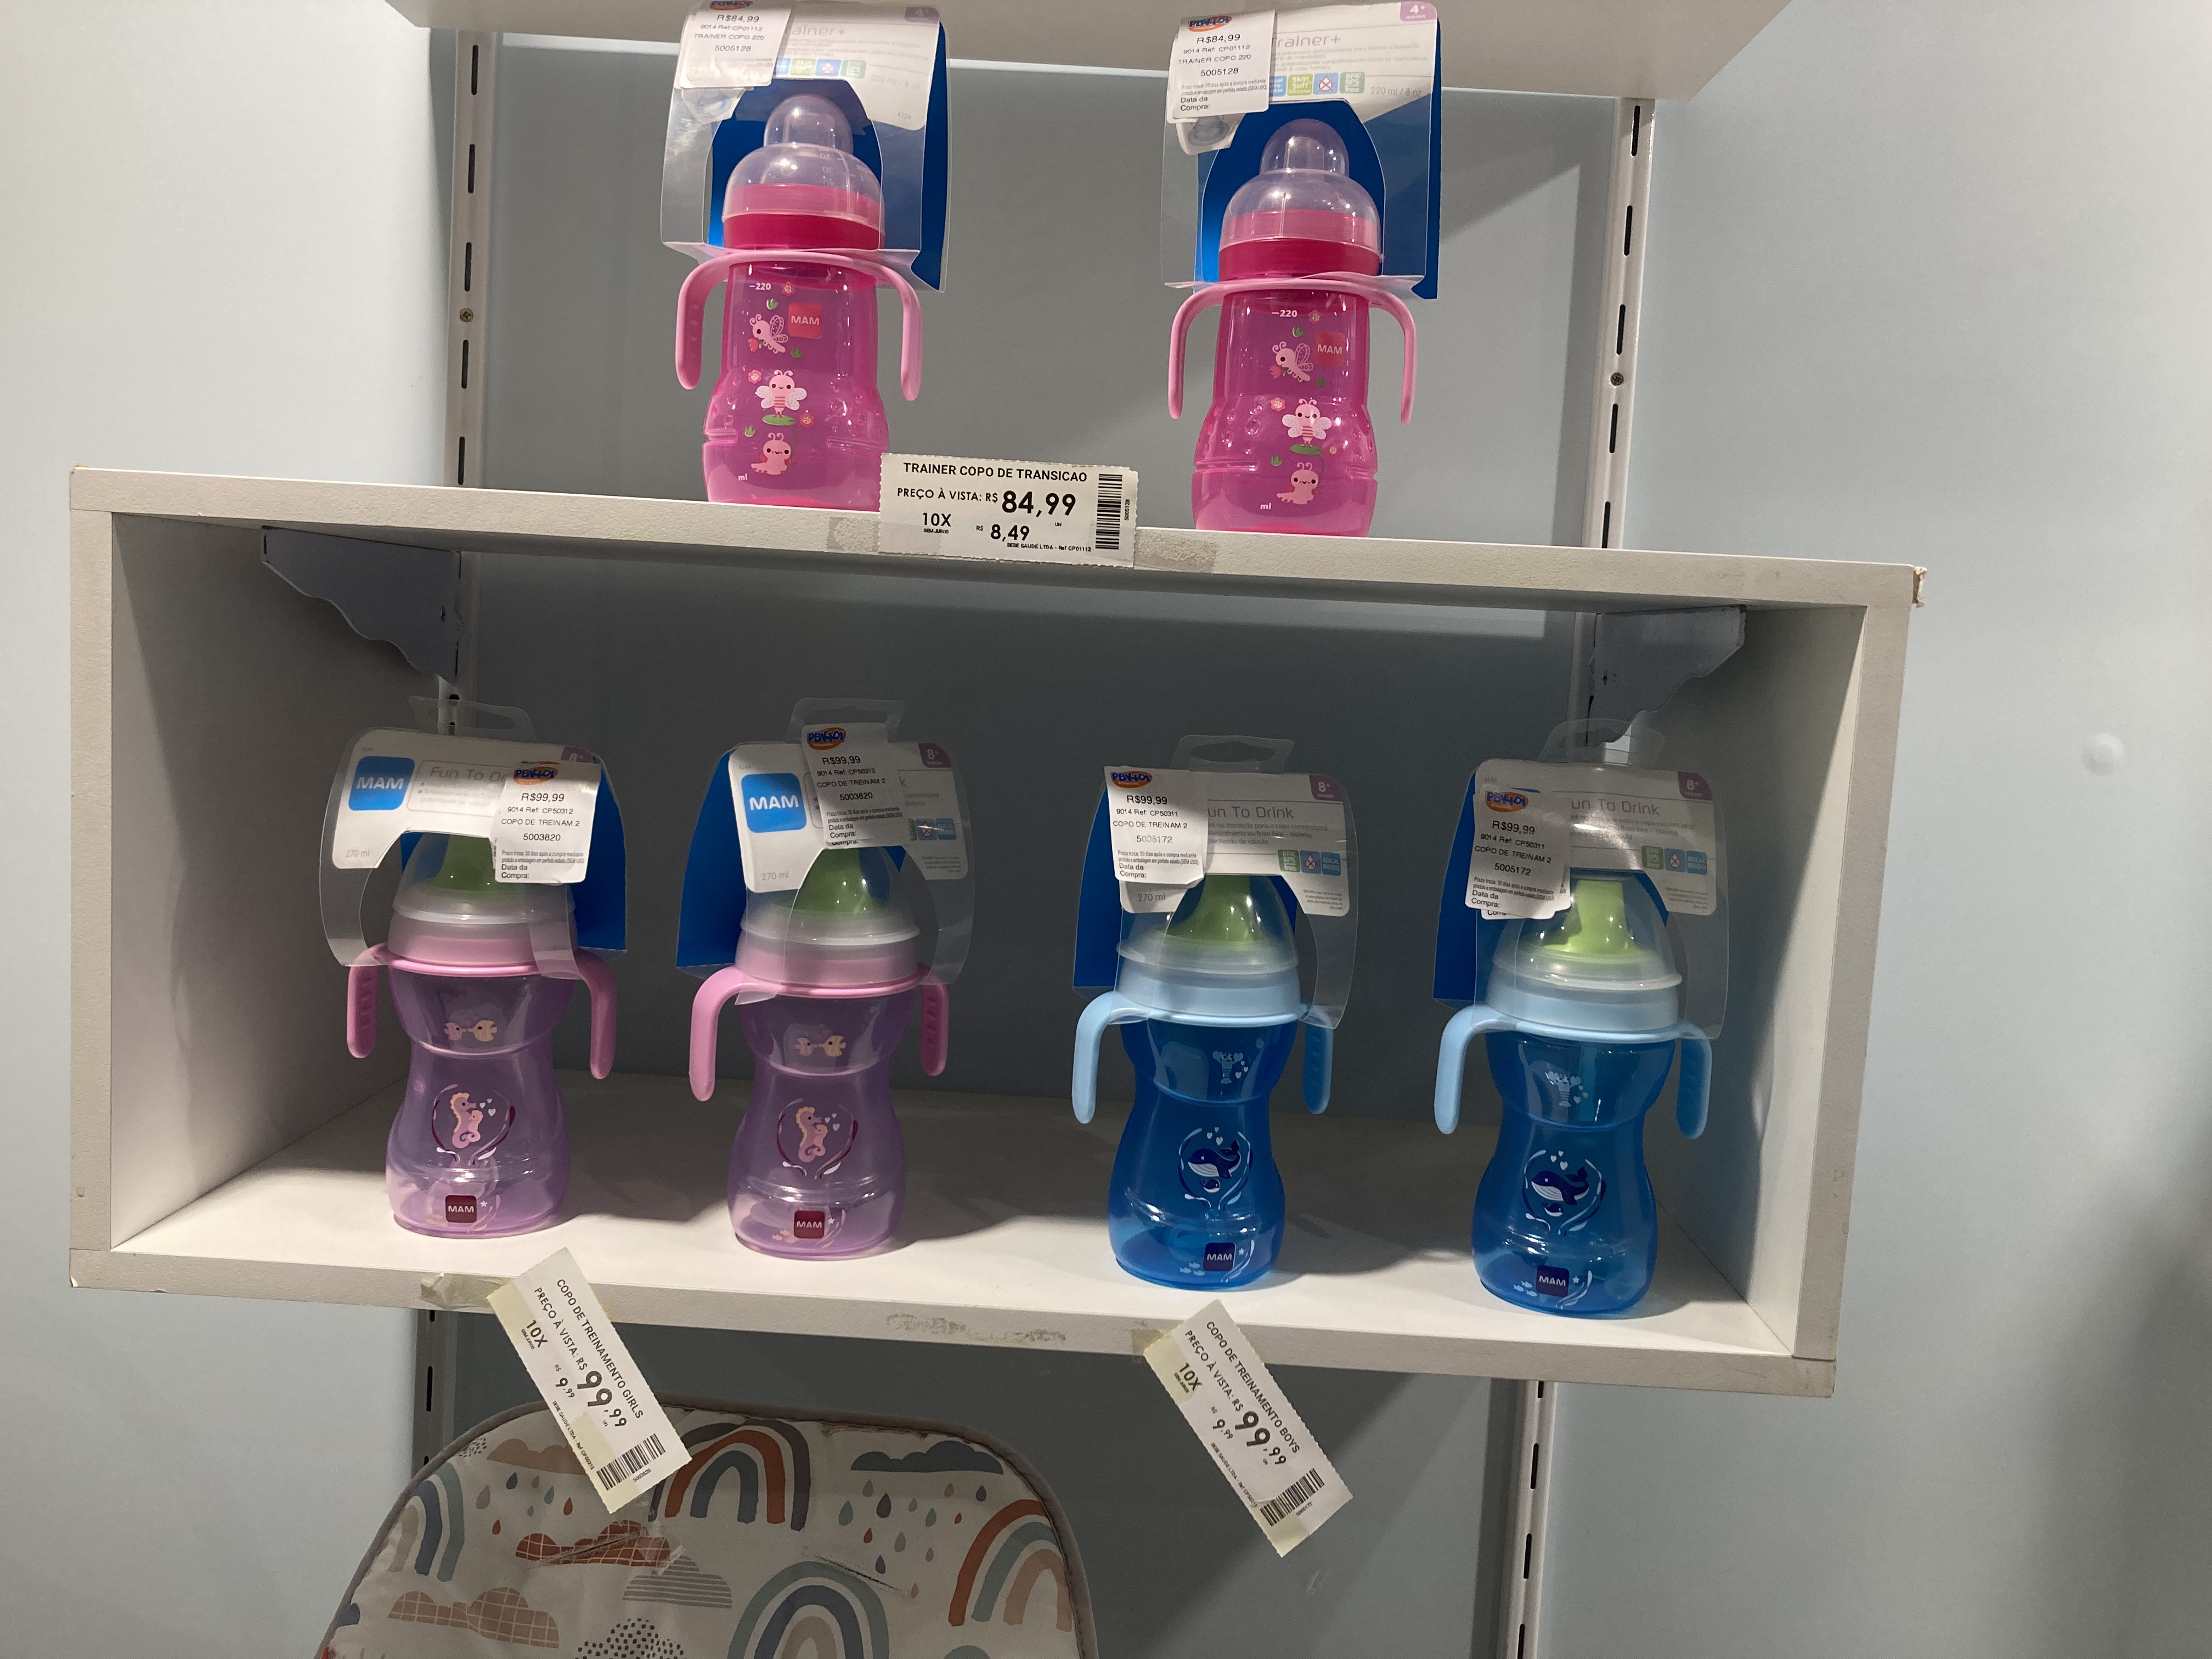
Y esto no afecta solo a las compras de salud o a los gastos obligados. Un par de zapatos también puede ofrecerse en diez plazos. En tiendas de juguetes, incluso en barrios acomodados como Barra, en Río, se ven artículos bastante corrientes pagaderos en diez plazos. Para un francés resulta desconcertante: el pago a plazos ya no aparece solo como una solución para una compra grande (esto está cambiando ahora con el comercio electrónico) ni como un marcador de pobreza, sino como una modalidad normal de consumo, incluso para objetos del día a día o para regalos.
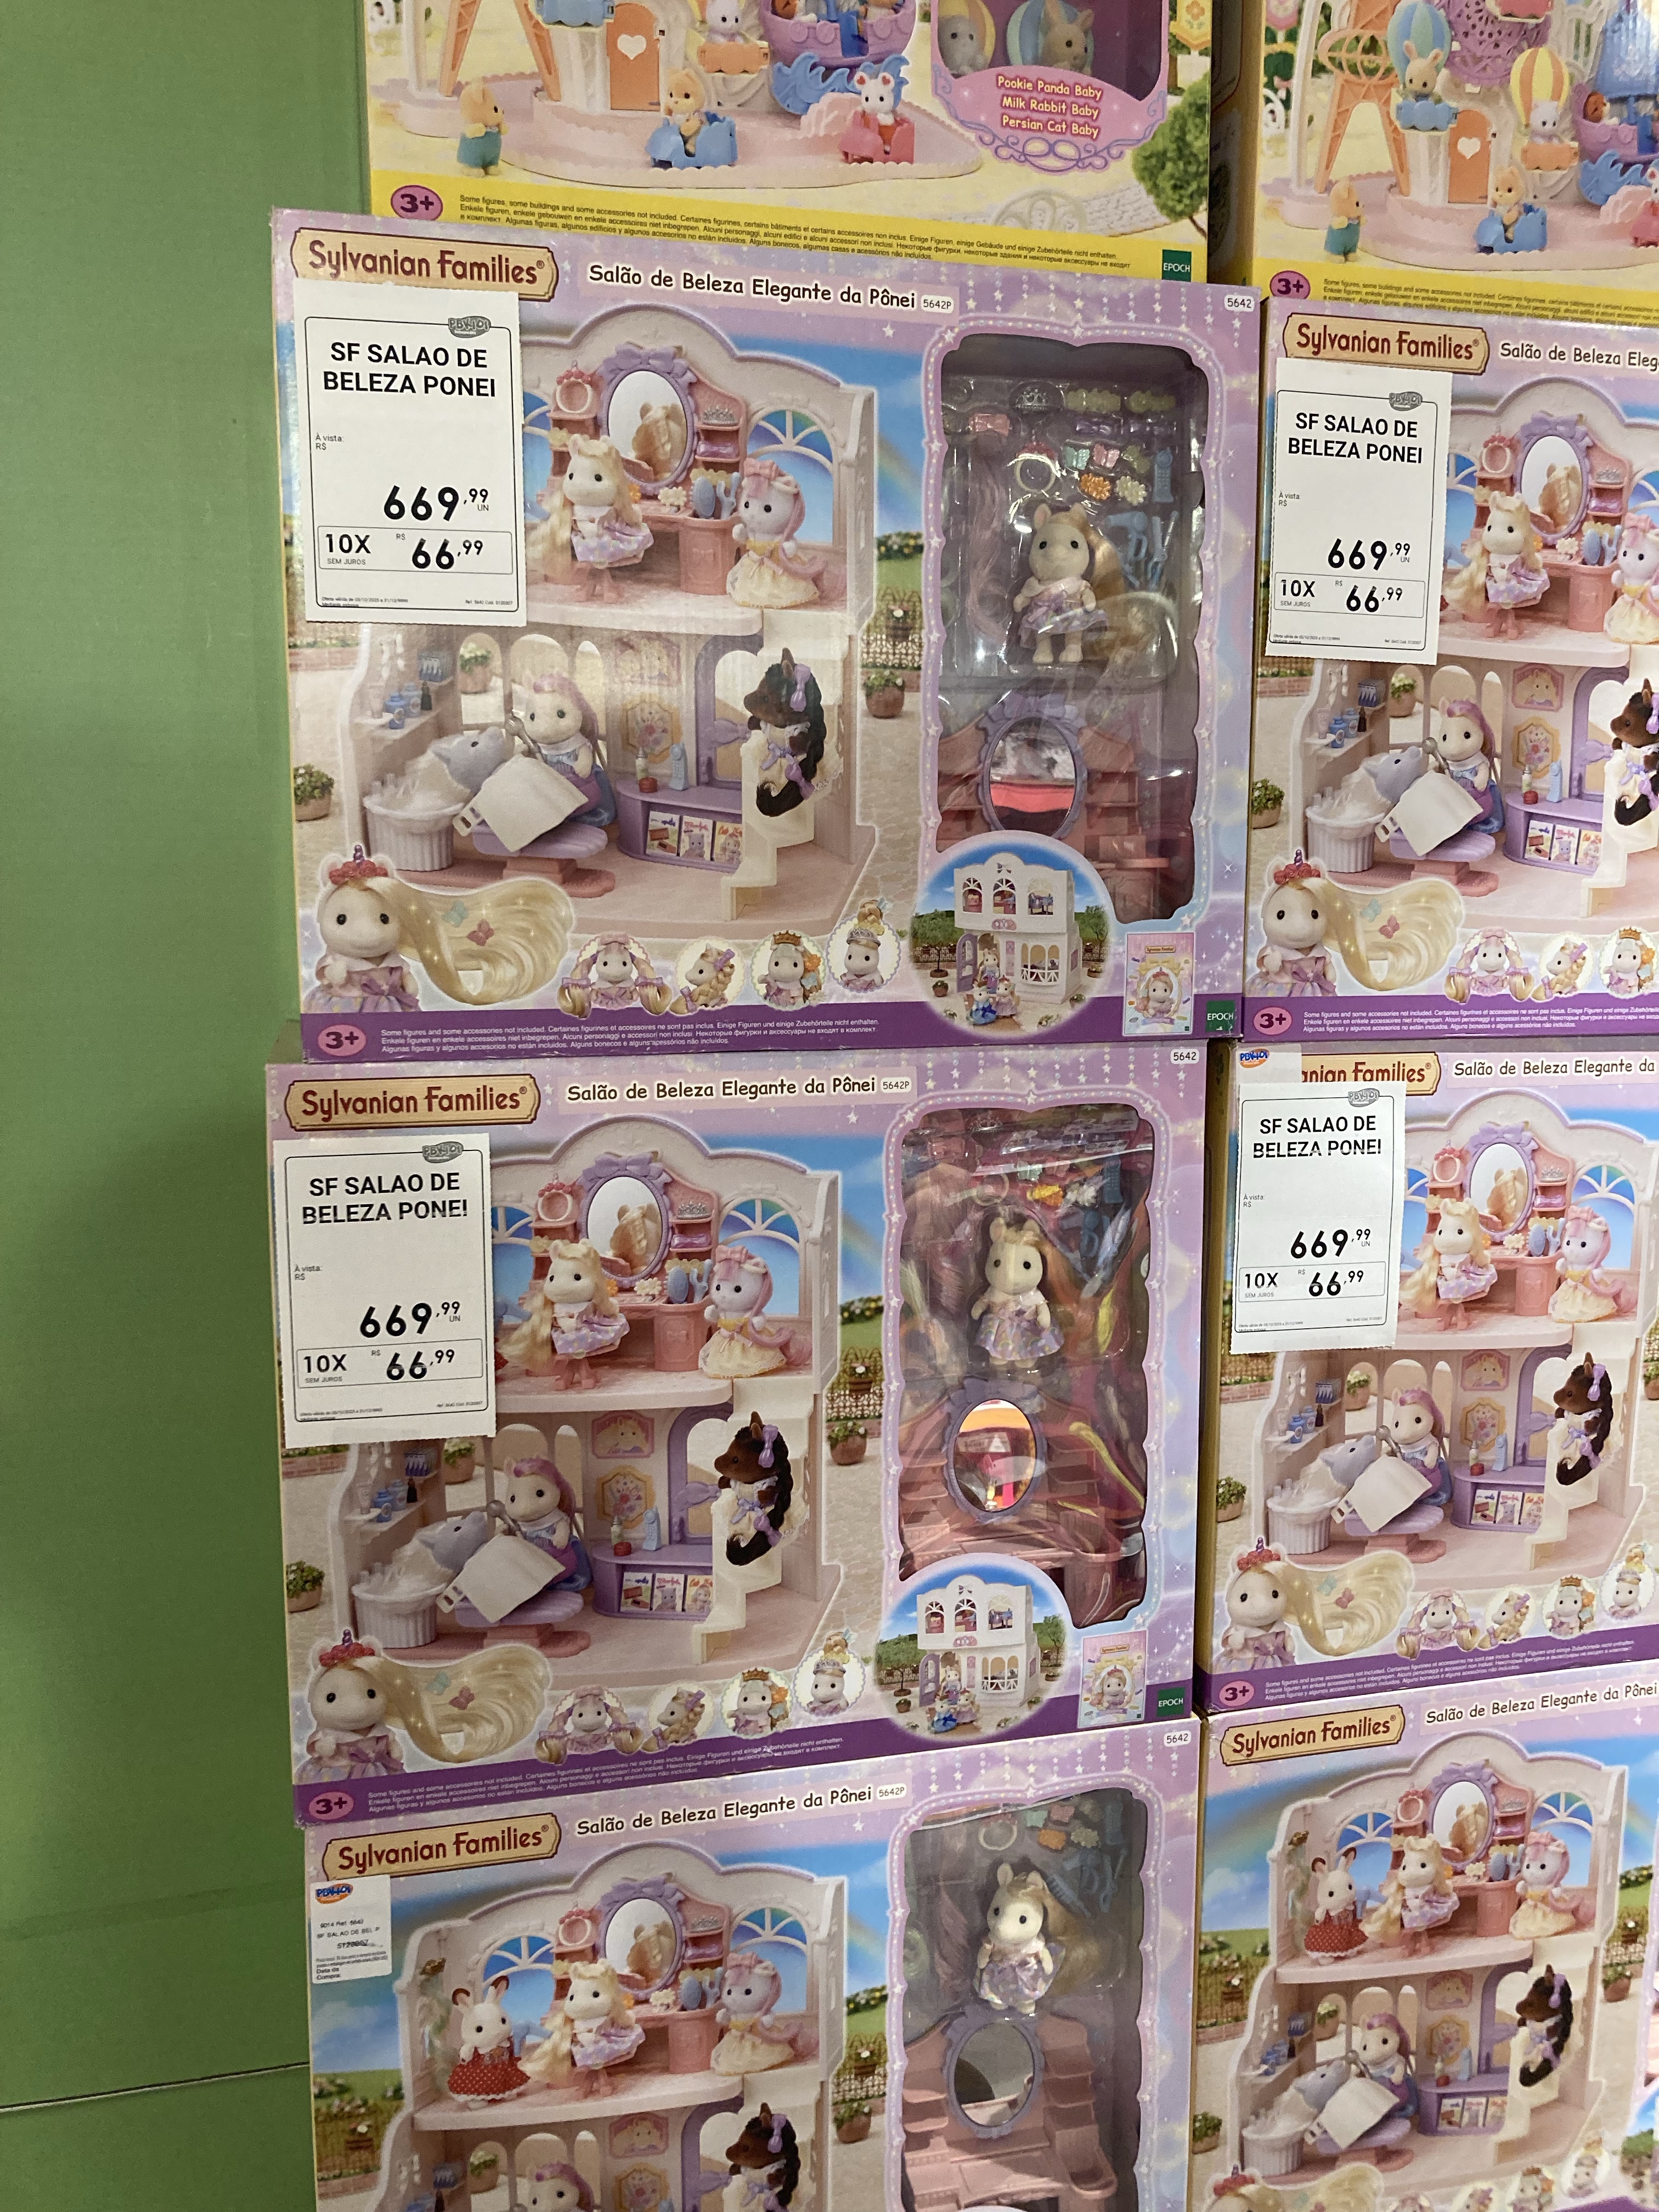
No conozco el detalle contractual de cada operación que observé. No es ahí donde está el punto. El punto es que el pago a plazos no aparece solo como una facilidad comercial marginal. Forma parte del paisaje.
Los datos sobre el endeudamiento dan un trasfondo a esa impresión. Serasa, un actor brasileño de referencia que sigue en particular los impagos y la solvencia de los consumidores, señala decenas de millones de brasileños en situación de inadimplência, es decir, con retrasos o impagos. Eso no demuestra que cada pago a plazos genere sobreendeudamiento, pero recuerda que el crédito cotidiano se inscribe en un entorno financiero frágil.
El CPF, o el identificador administrativo dentro del pago corriente
Otra sorpresa: el CPF.
El CPF, por Cadastro de Pessoas Físicas, es un número fiscal único asignado a las personas físicas en Brasil. Para un francés podría compararse, a grandes rasgos, con un identificador administrativo central, con una importancia práctica que va mucho más allá del impuesto. En la experiencia cotidiana aparece en momentos en los que uno no espera ver surgir al Estado.
En varios comercios, a la hora de pagar, te piden el CPF. No solo para un gran trámite administrativo. No solo para comprar un coche o firmar un contrato. En caja, para compras corrientes como un simple café.
Lo que me impactó no es solo que lo pidan. Es también la naturalidad social de esa petición. Cuando te niegas o cuando no lo tienes, los cajeros pueden sorprenderse. Para un francés, esto puede dar la impresión de que la transacción corriente se vuelve identificable de inmediato, enganchada a un número único, casi fiscalizada en su gesto más banal.
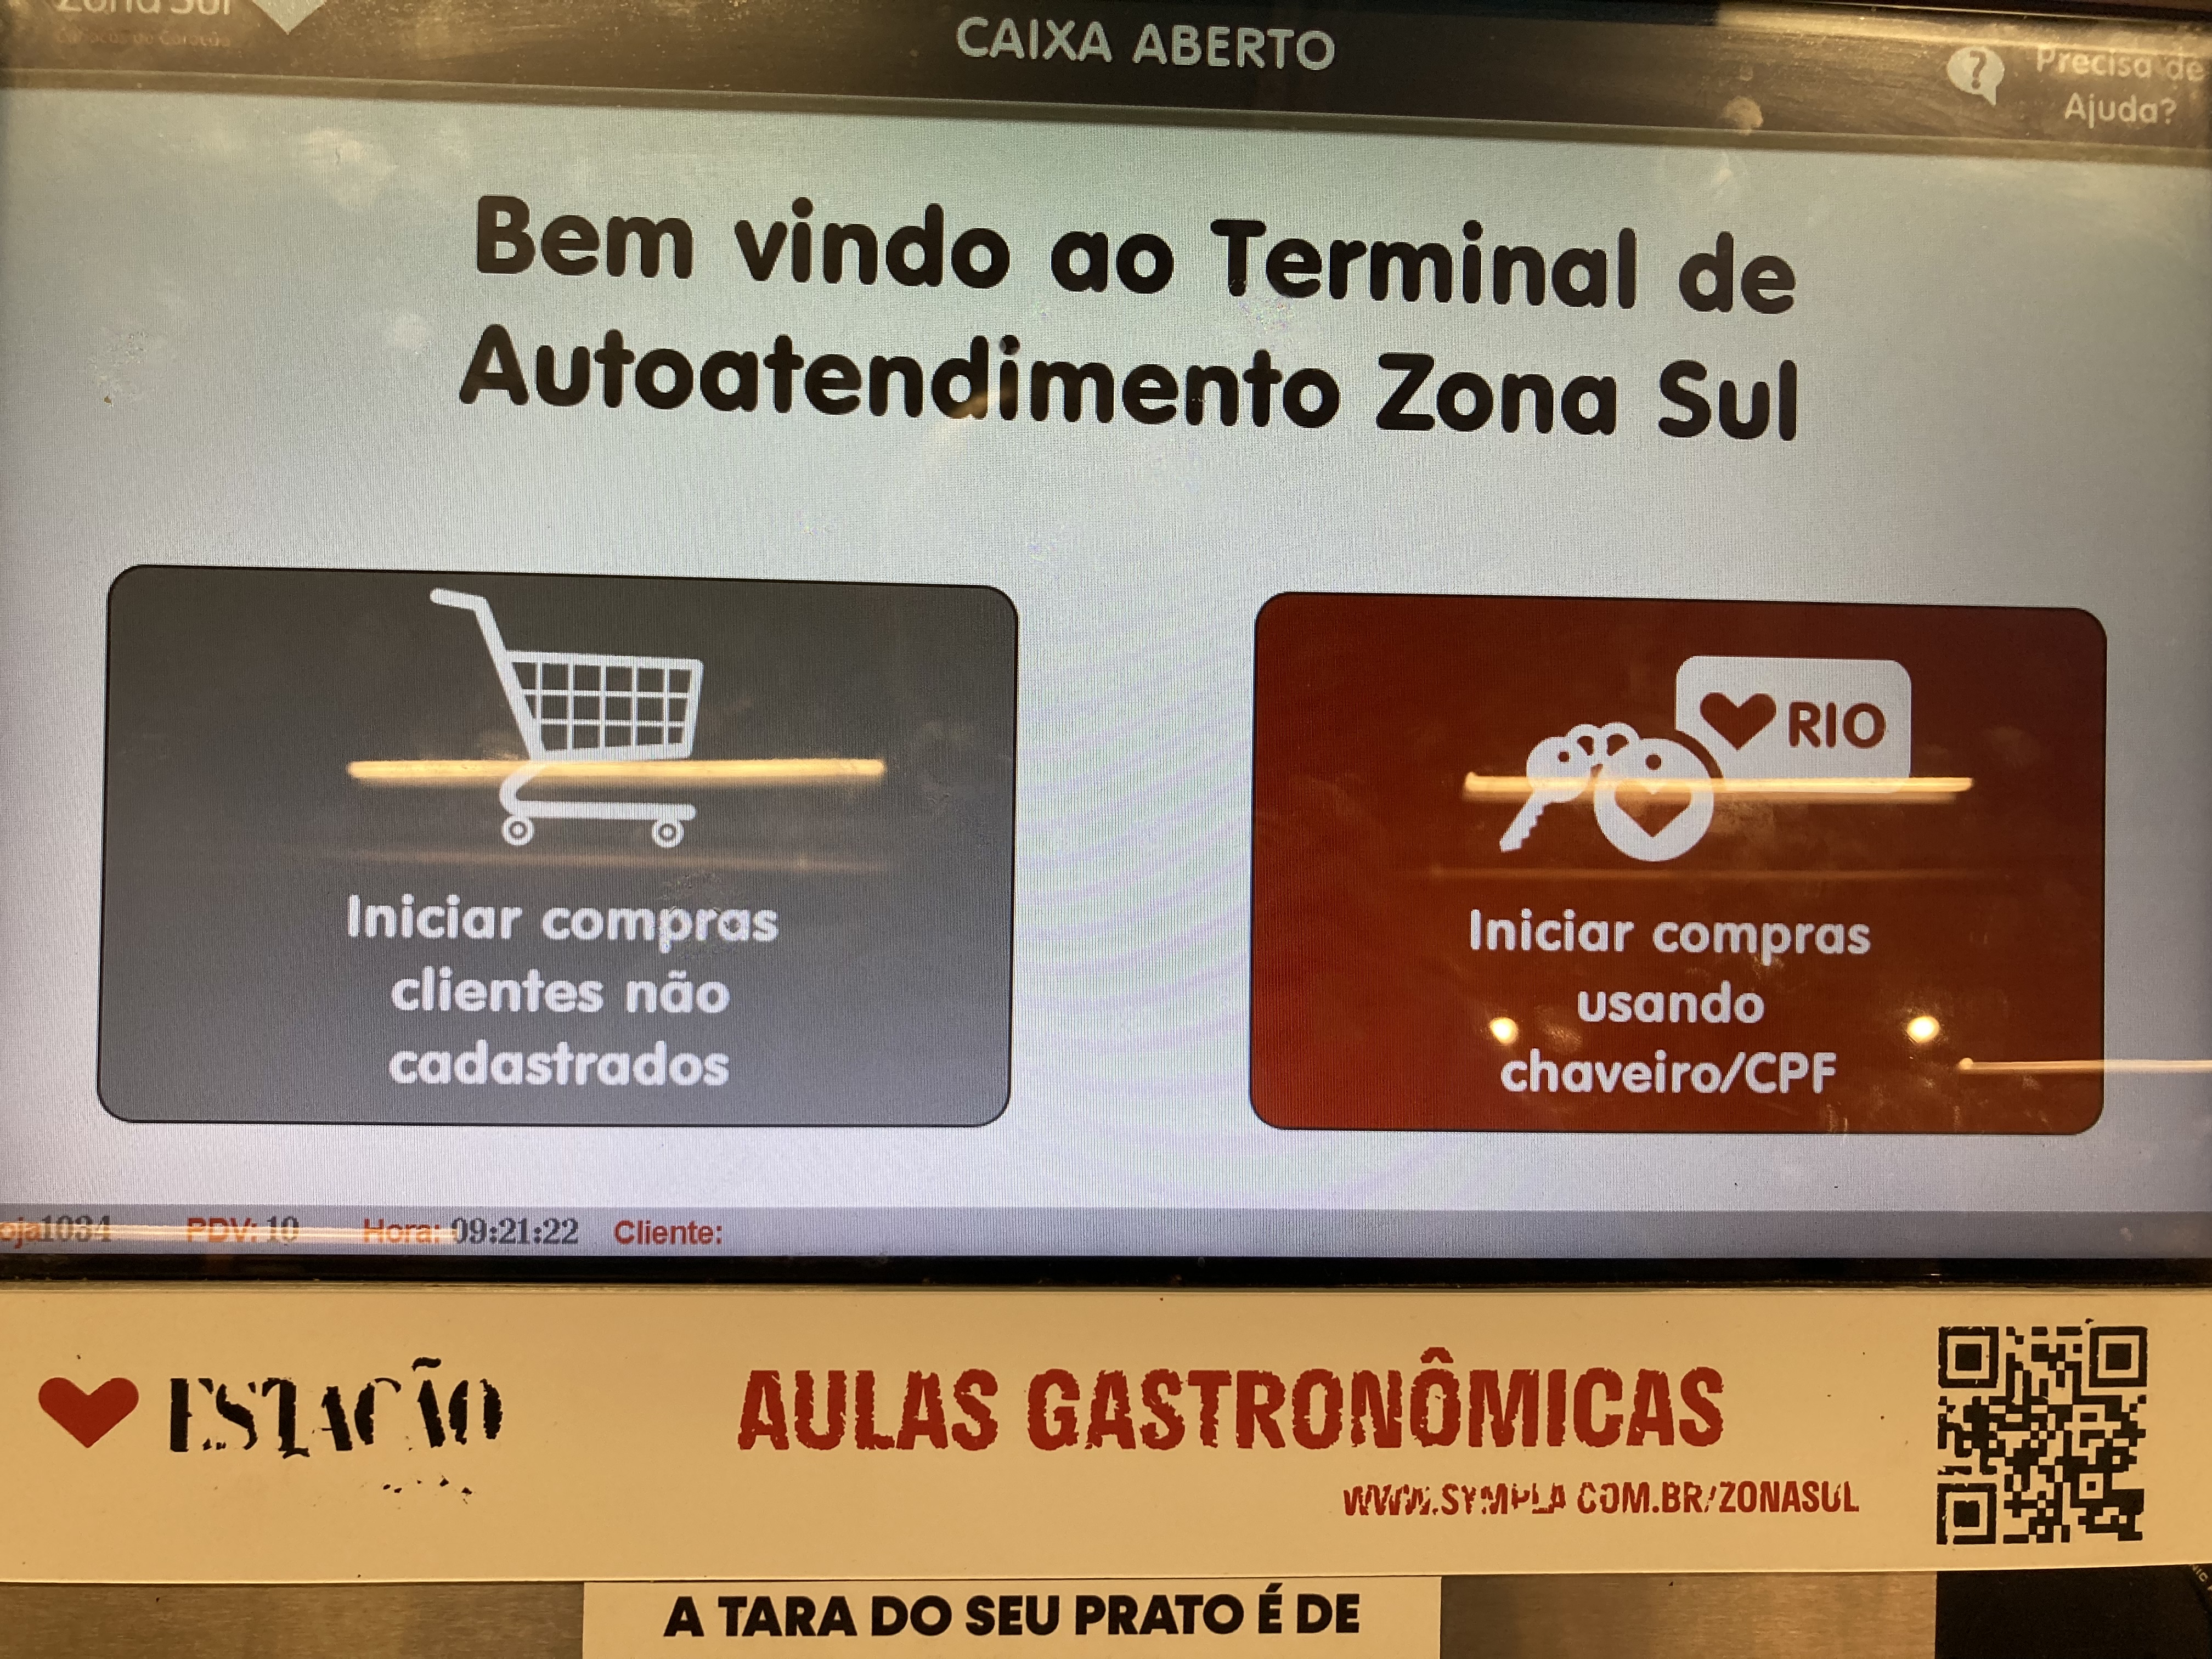
Hay que ser prudente: no afirmo describir aquí todas las reglas jurídicas aplicables, ni decir que cada petición de CPF tenga el mismo estatuto. Existen dispositivos como el CPF na nota, literalmente el CPF en el comprobante fiscal, que vinculan el CPF al tique o a la factura y pueden responder a una lógica de incentivo fiscal. Pero el efecto cultural sí es muy fuerte: el identificador administrativo forma parte de la escena de consumo.
En Francia debatimos mucho sobre privacidad, RGPD, datos personales. En Brasil tuve la sensación de una relación mucho más directa entre pago, identificación y rastro. Eso no significa que los brasileños no tengan una relación con su privacidad. Significa que la infraestructura práctica del día a día no es la misma.
Pix: la modernidad vuelta corriente
Luego está Pix.
Pix es un sistema de pago instantáneo puesto en marcha por el Banco Central brasileño, el equivalente brasileño del banco central, que organiza una parte de la infraestructura monetaria y financiera del país. Visto desde Francia, uno podría sentir la tentación de comparar Pix con una transferencia inmediata o con un pago por código QR. Pero en el uso es mucho más que eso. Pix está en todas partes.
Vi Pix en comercios, en situaciones de servicio, entre profesionales, en usos muy corrientes. Del vendedor de playa al médico, el uso de Pix atraviesa mundos que, en Francia, no recurrirían necesariamente a los mismos medios de pago.
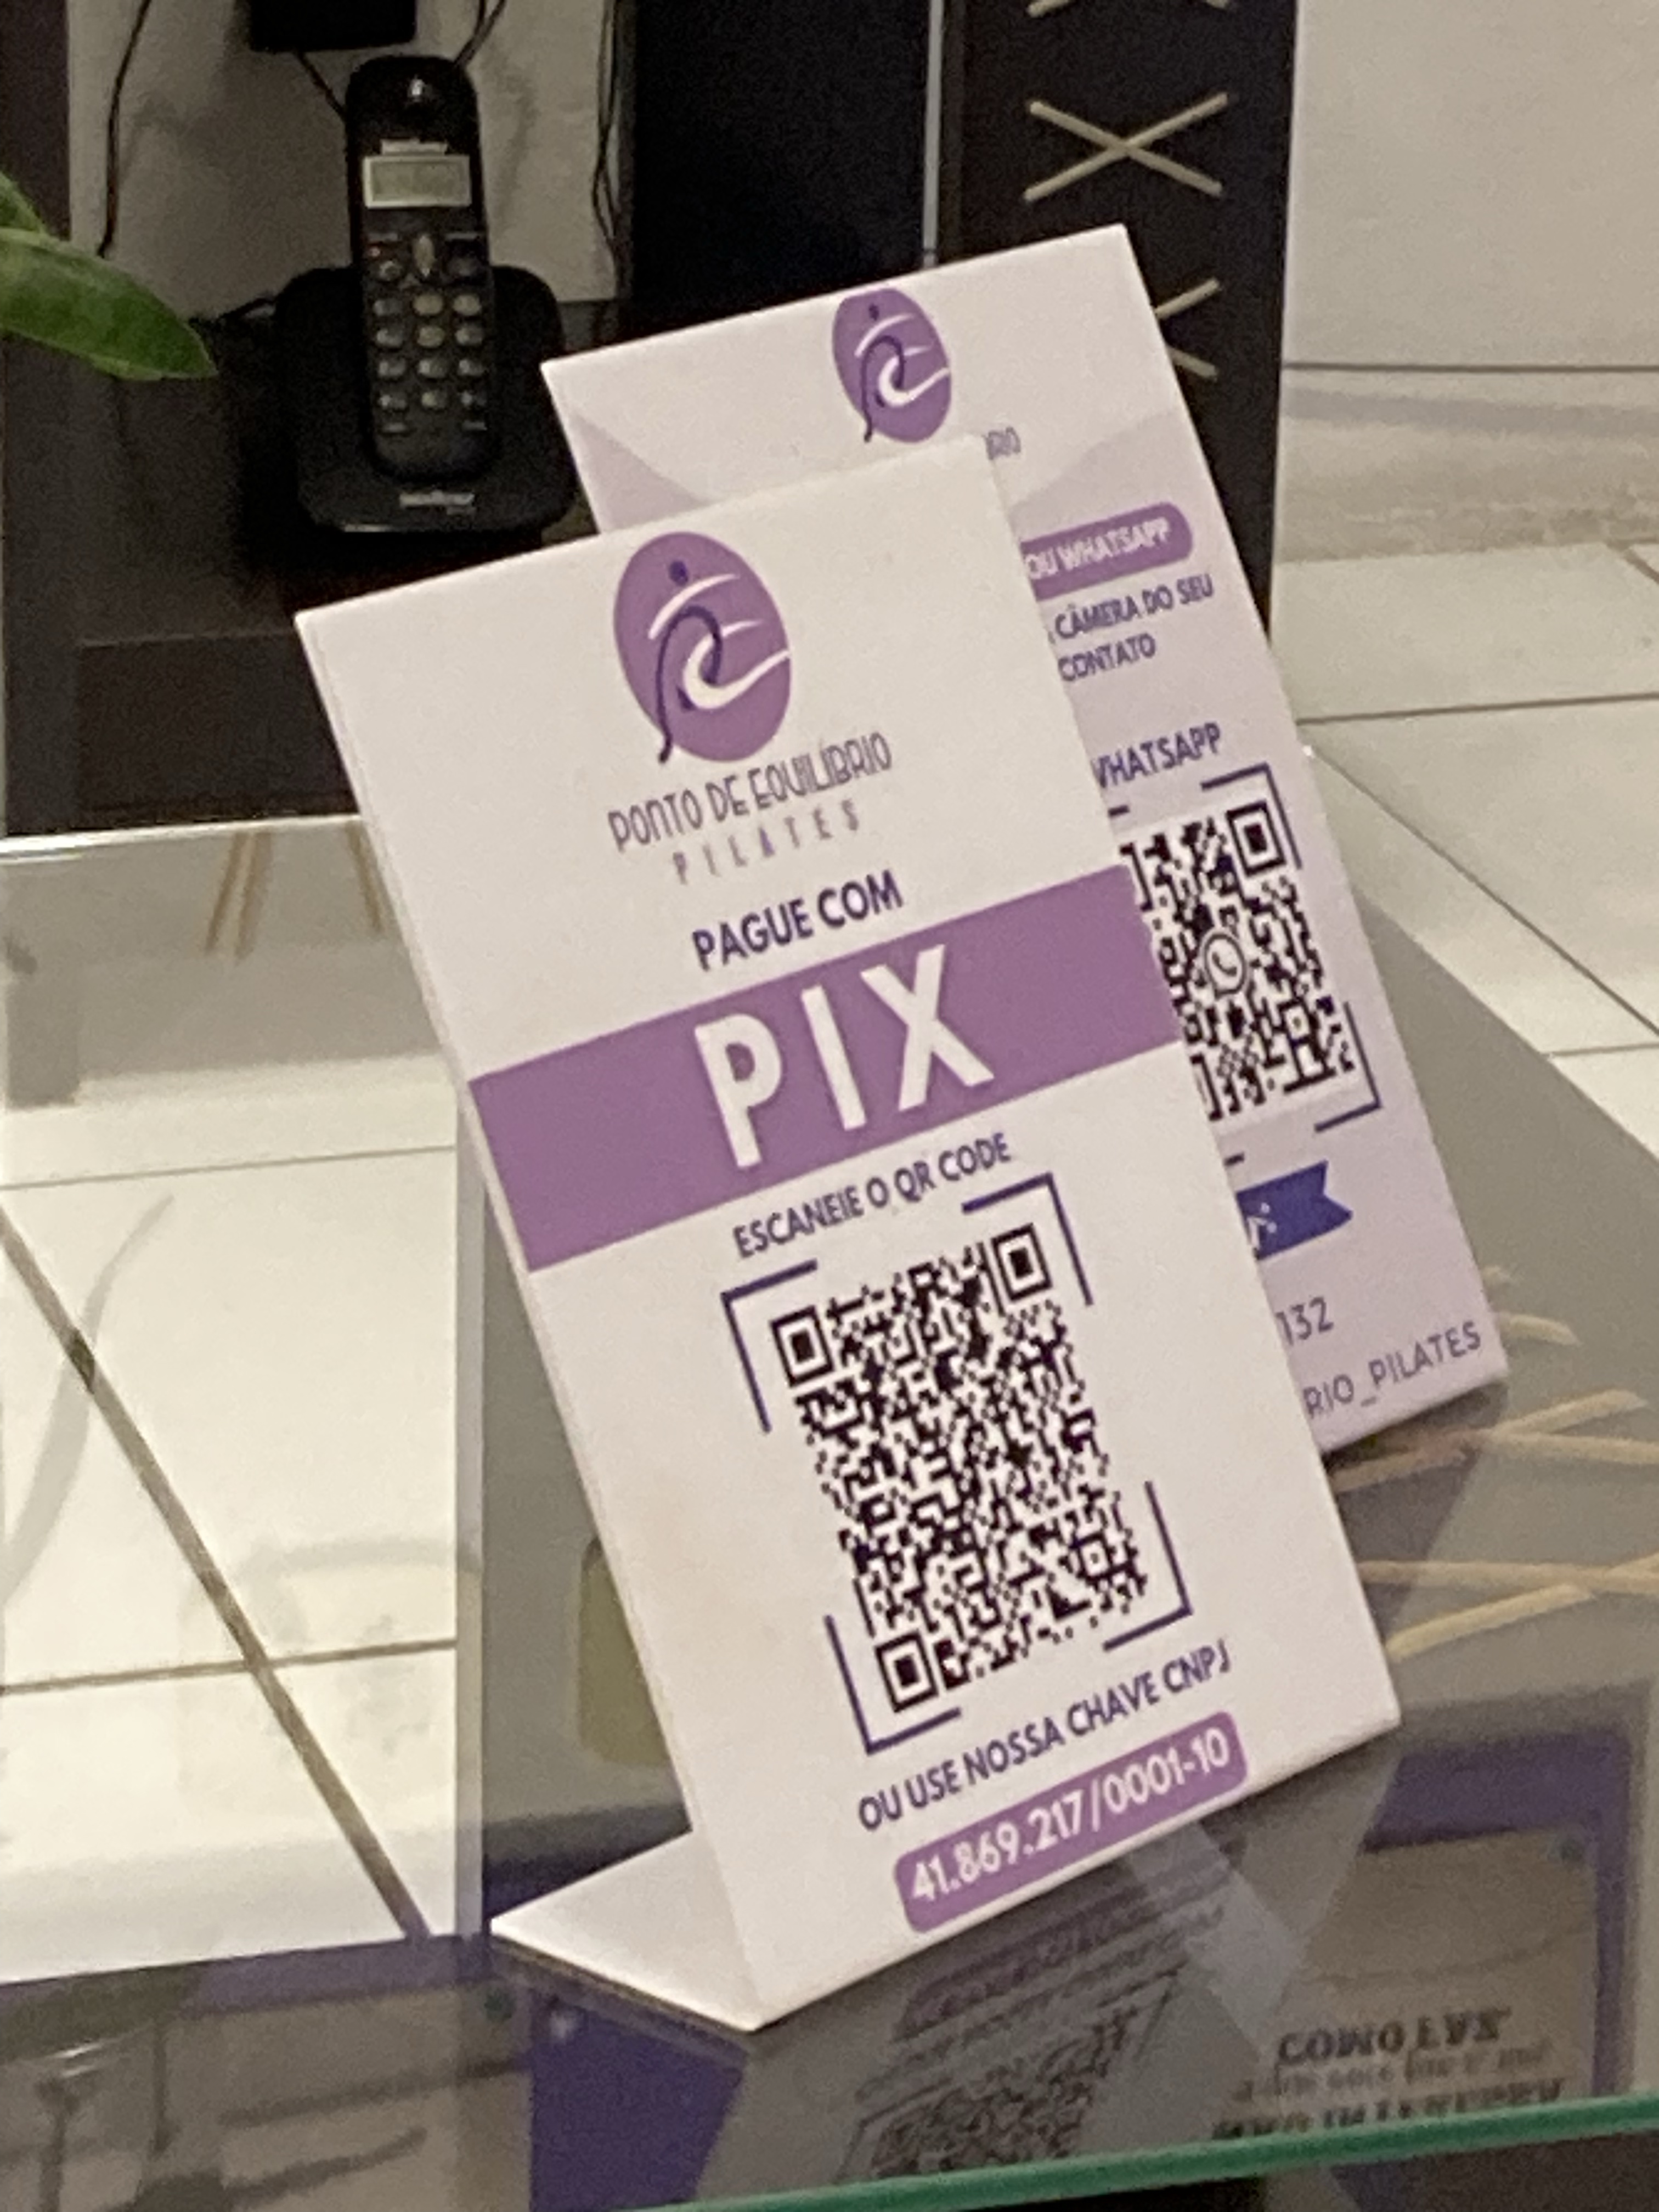
No es solo una impresión personal. Los datos de 2023 recogidos por Agência Brasil, la agencia pública de información brasileña, indican casi 42.000 millones de transacciones Pix en el año. En número de operaciones, Pix se ha convertido en el medio de pago dominante del país. Eso confirma lo que se percibe sobre el terreno: Pix no es una curiosidad tecnológica, es una infraestructura social.
Su interés es evidente. No hace falta entregar la tarjeta. No hace falta manejar efectivo. Escaneas un código QR, validas, el dinero sale. Para muchas transacciones es simple, rápido y legible.
Esa modernidad resulta aún más llamativa cuando surge en escenas muy informales. Ahí es donde Pix deja de ser solo una herramienta bancaria: se convierte en una lengua común entre mundos económicos que, vistos desde Francia, parecerían separados.
Pero hay también una razón de seguridad. Allí me desaconsejaron claramente coger taxis clásicos, sobre todo por el riesgo de clonación de la tarjeta bancaria. Los propios brasileños recomiendan más bien Uber, donde el pago pasa por la aplicación. En ese contexto, Pix no es solo práctico: evita además entregar la tarjeta a un comerciante o a un conductor, en un país donde el fraude y la clonación de tarjetas se perciben como riesgos muy presentes.
Pero lo que más me marcó fue su uso en la economía informal.
La economía informal no se esconde, se equipa
En Brasil, la economía informal no es una pequeña realidad subterránea disimulada en los márgenes. Se ve. Está ahí, en la calle, en la playa, en los servicios del día a día.
Puede incluso organizar cosas muy concretas. En una playa alejada de Río, por ejemplo, unos hombres gestionaban de hecho el aparcamiento: ordenaban las plazas, recogían las llaves, movían los coches a medida que la gente se iba. No era ni un aparcamiento municipal ni un aparcamiento privado clásico. Era un arreglo informal sobre un espacio público, tolerado porque hacía el lugar practicable. Sin ellos, simplemente no habría sitio suficiente para aparcar.
En la playa misma, la economía informal se convierte casi en una microeconomía completa. Pasan vendedores con bebidas, con mate, una bebida muy consumida en Brasil, con galletas, helados, a veces balones. Puedes alquilar sombrillas o asientos. No son quioscos instalados en un paseo: son personas que circulan directamente sobre la arena, con su mercancía, y que pueden cobrar en efectivo, con tarjeta o por Pix.
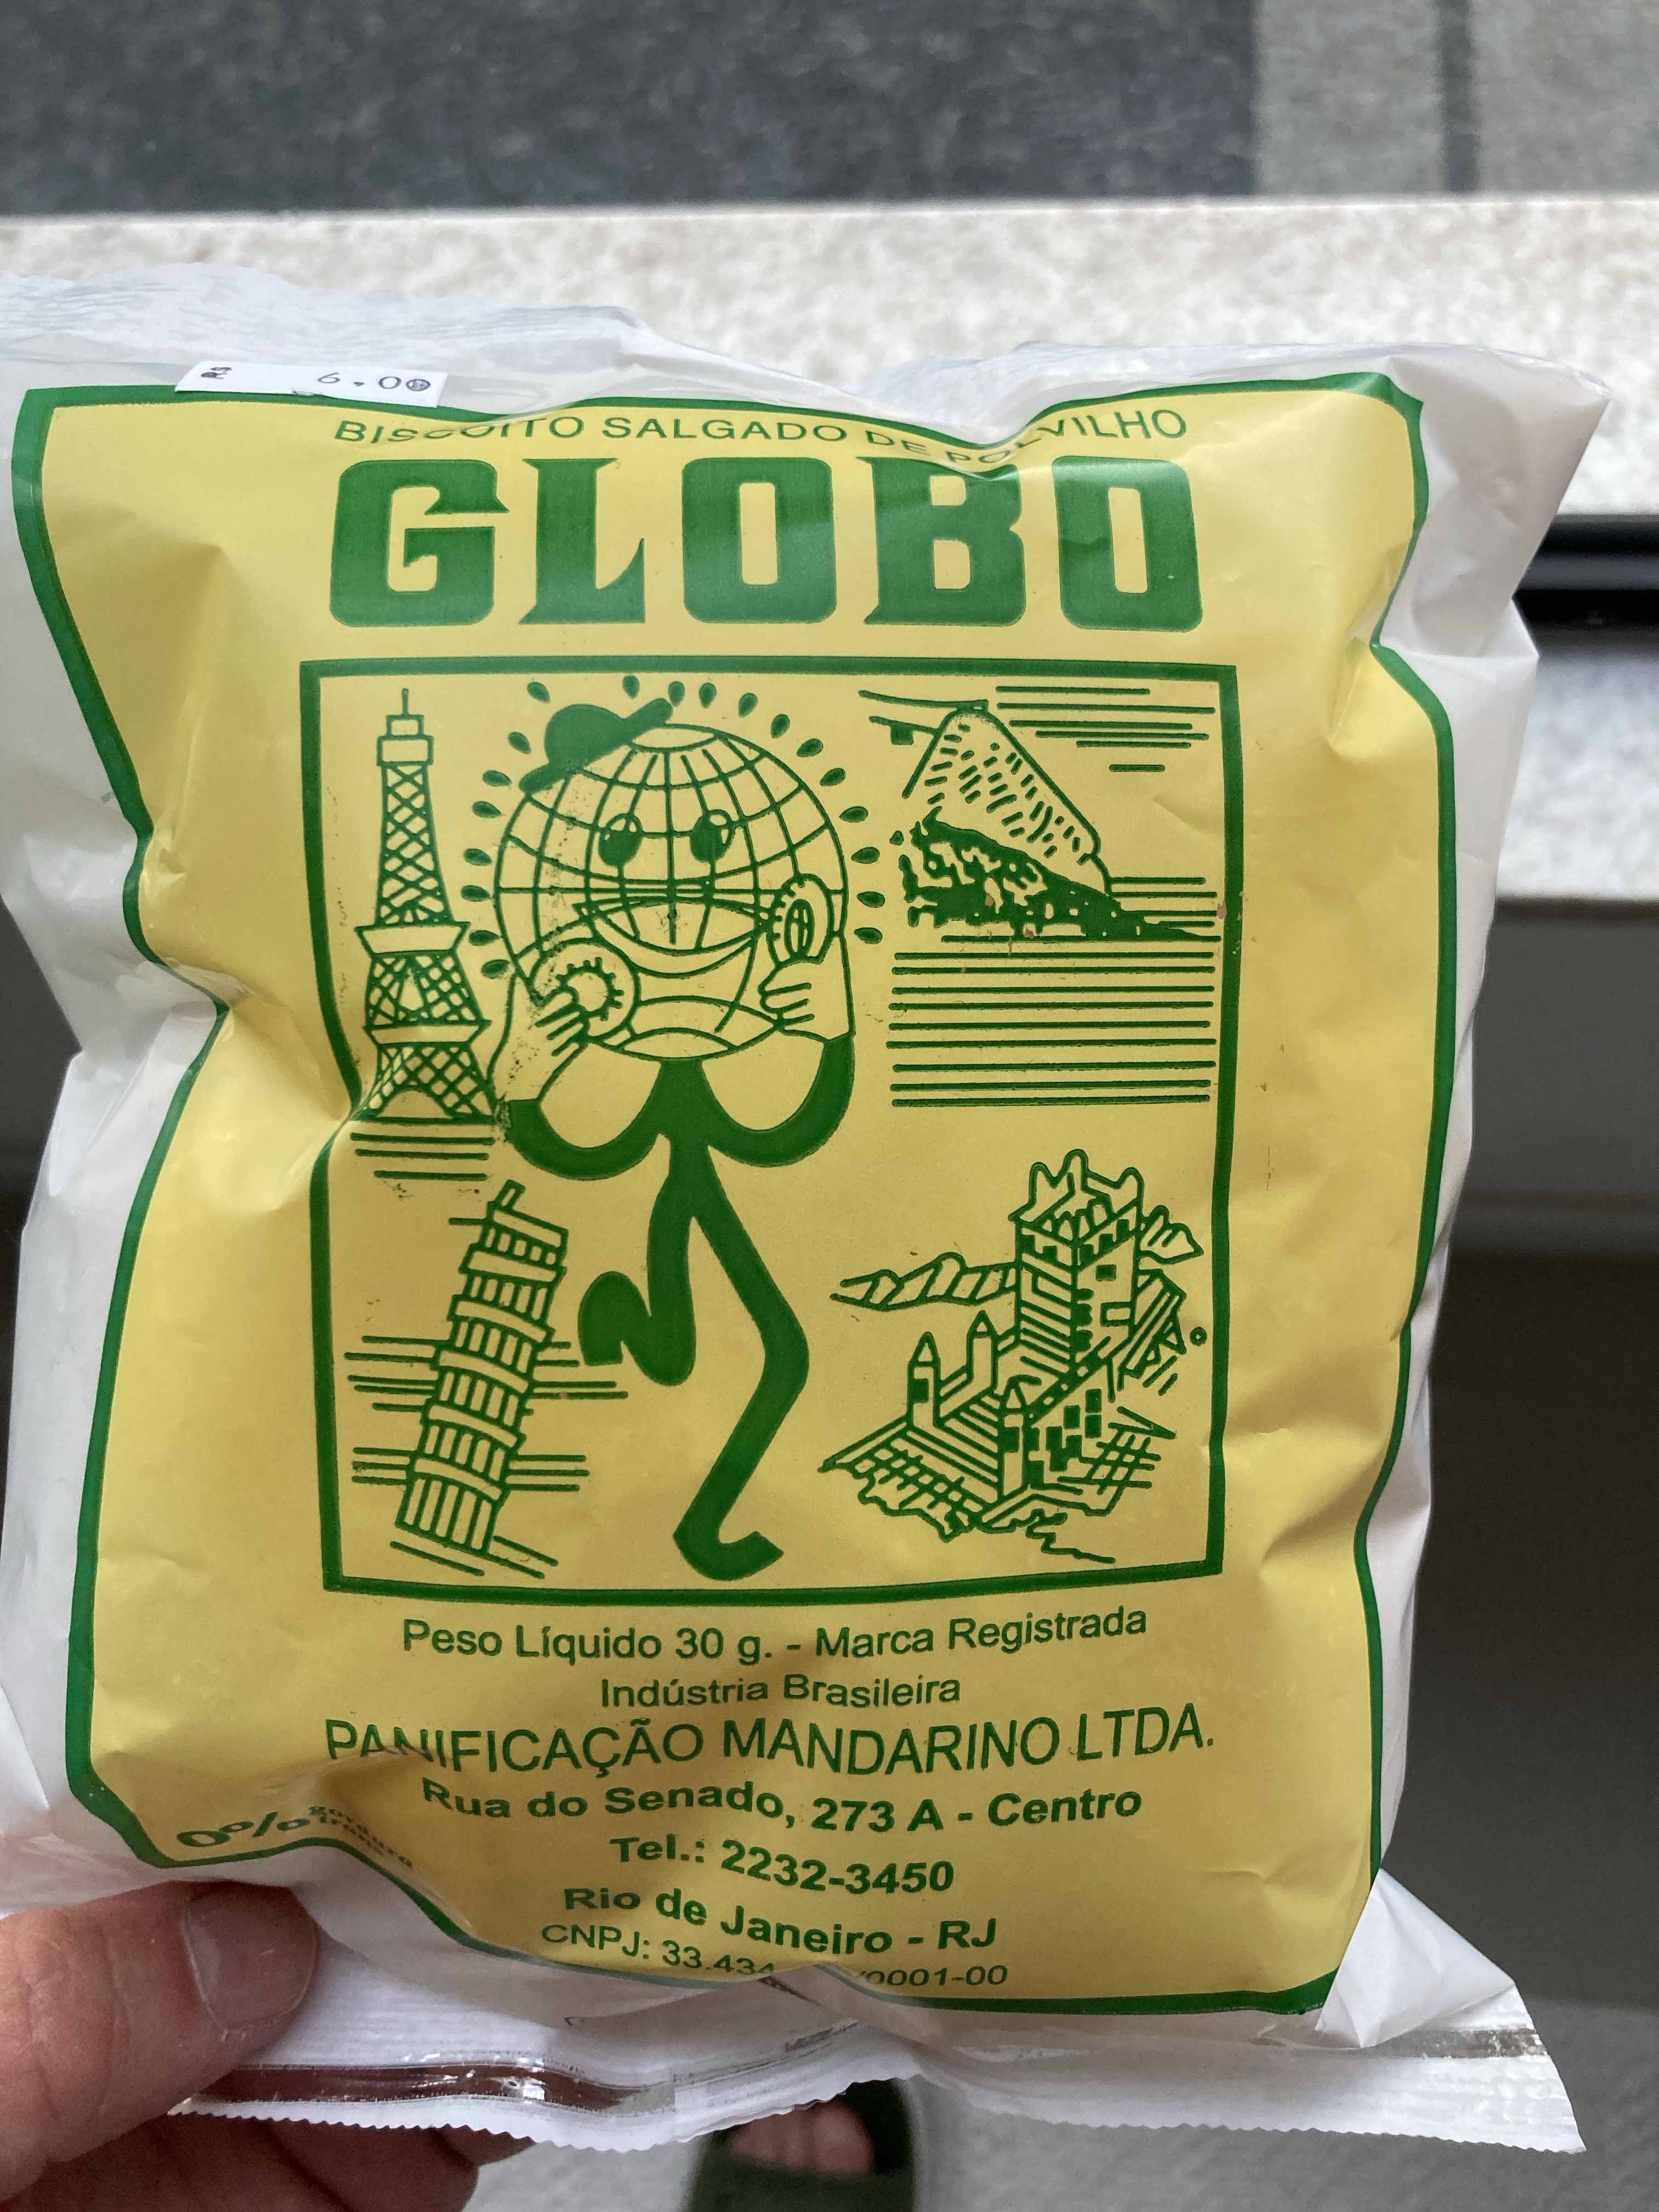
Hay también quien ofrece servicios a domicilio. Peluqueras que vienen a peinar o a hacer las uñas. Trabajadores independientes, a menudo no declarados, que se ocupan de pequeñas reparaciones. Hay paseadores de perros, costureras, personas que preparan tartas o postres para fiestas. Y a muchos se les puede pagar por Pix.
Pix no crea esa economía informal. Existía antes. Está ligada a la pobreza, a la necesidad, al apaño, a la ausencia de una red económica suficiente (cero ayudas sociales). En ciertos casos la cuestión es brutal: es trabajar o no comer.
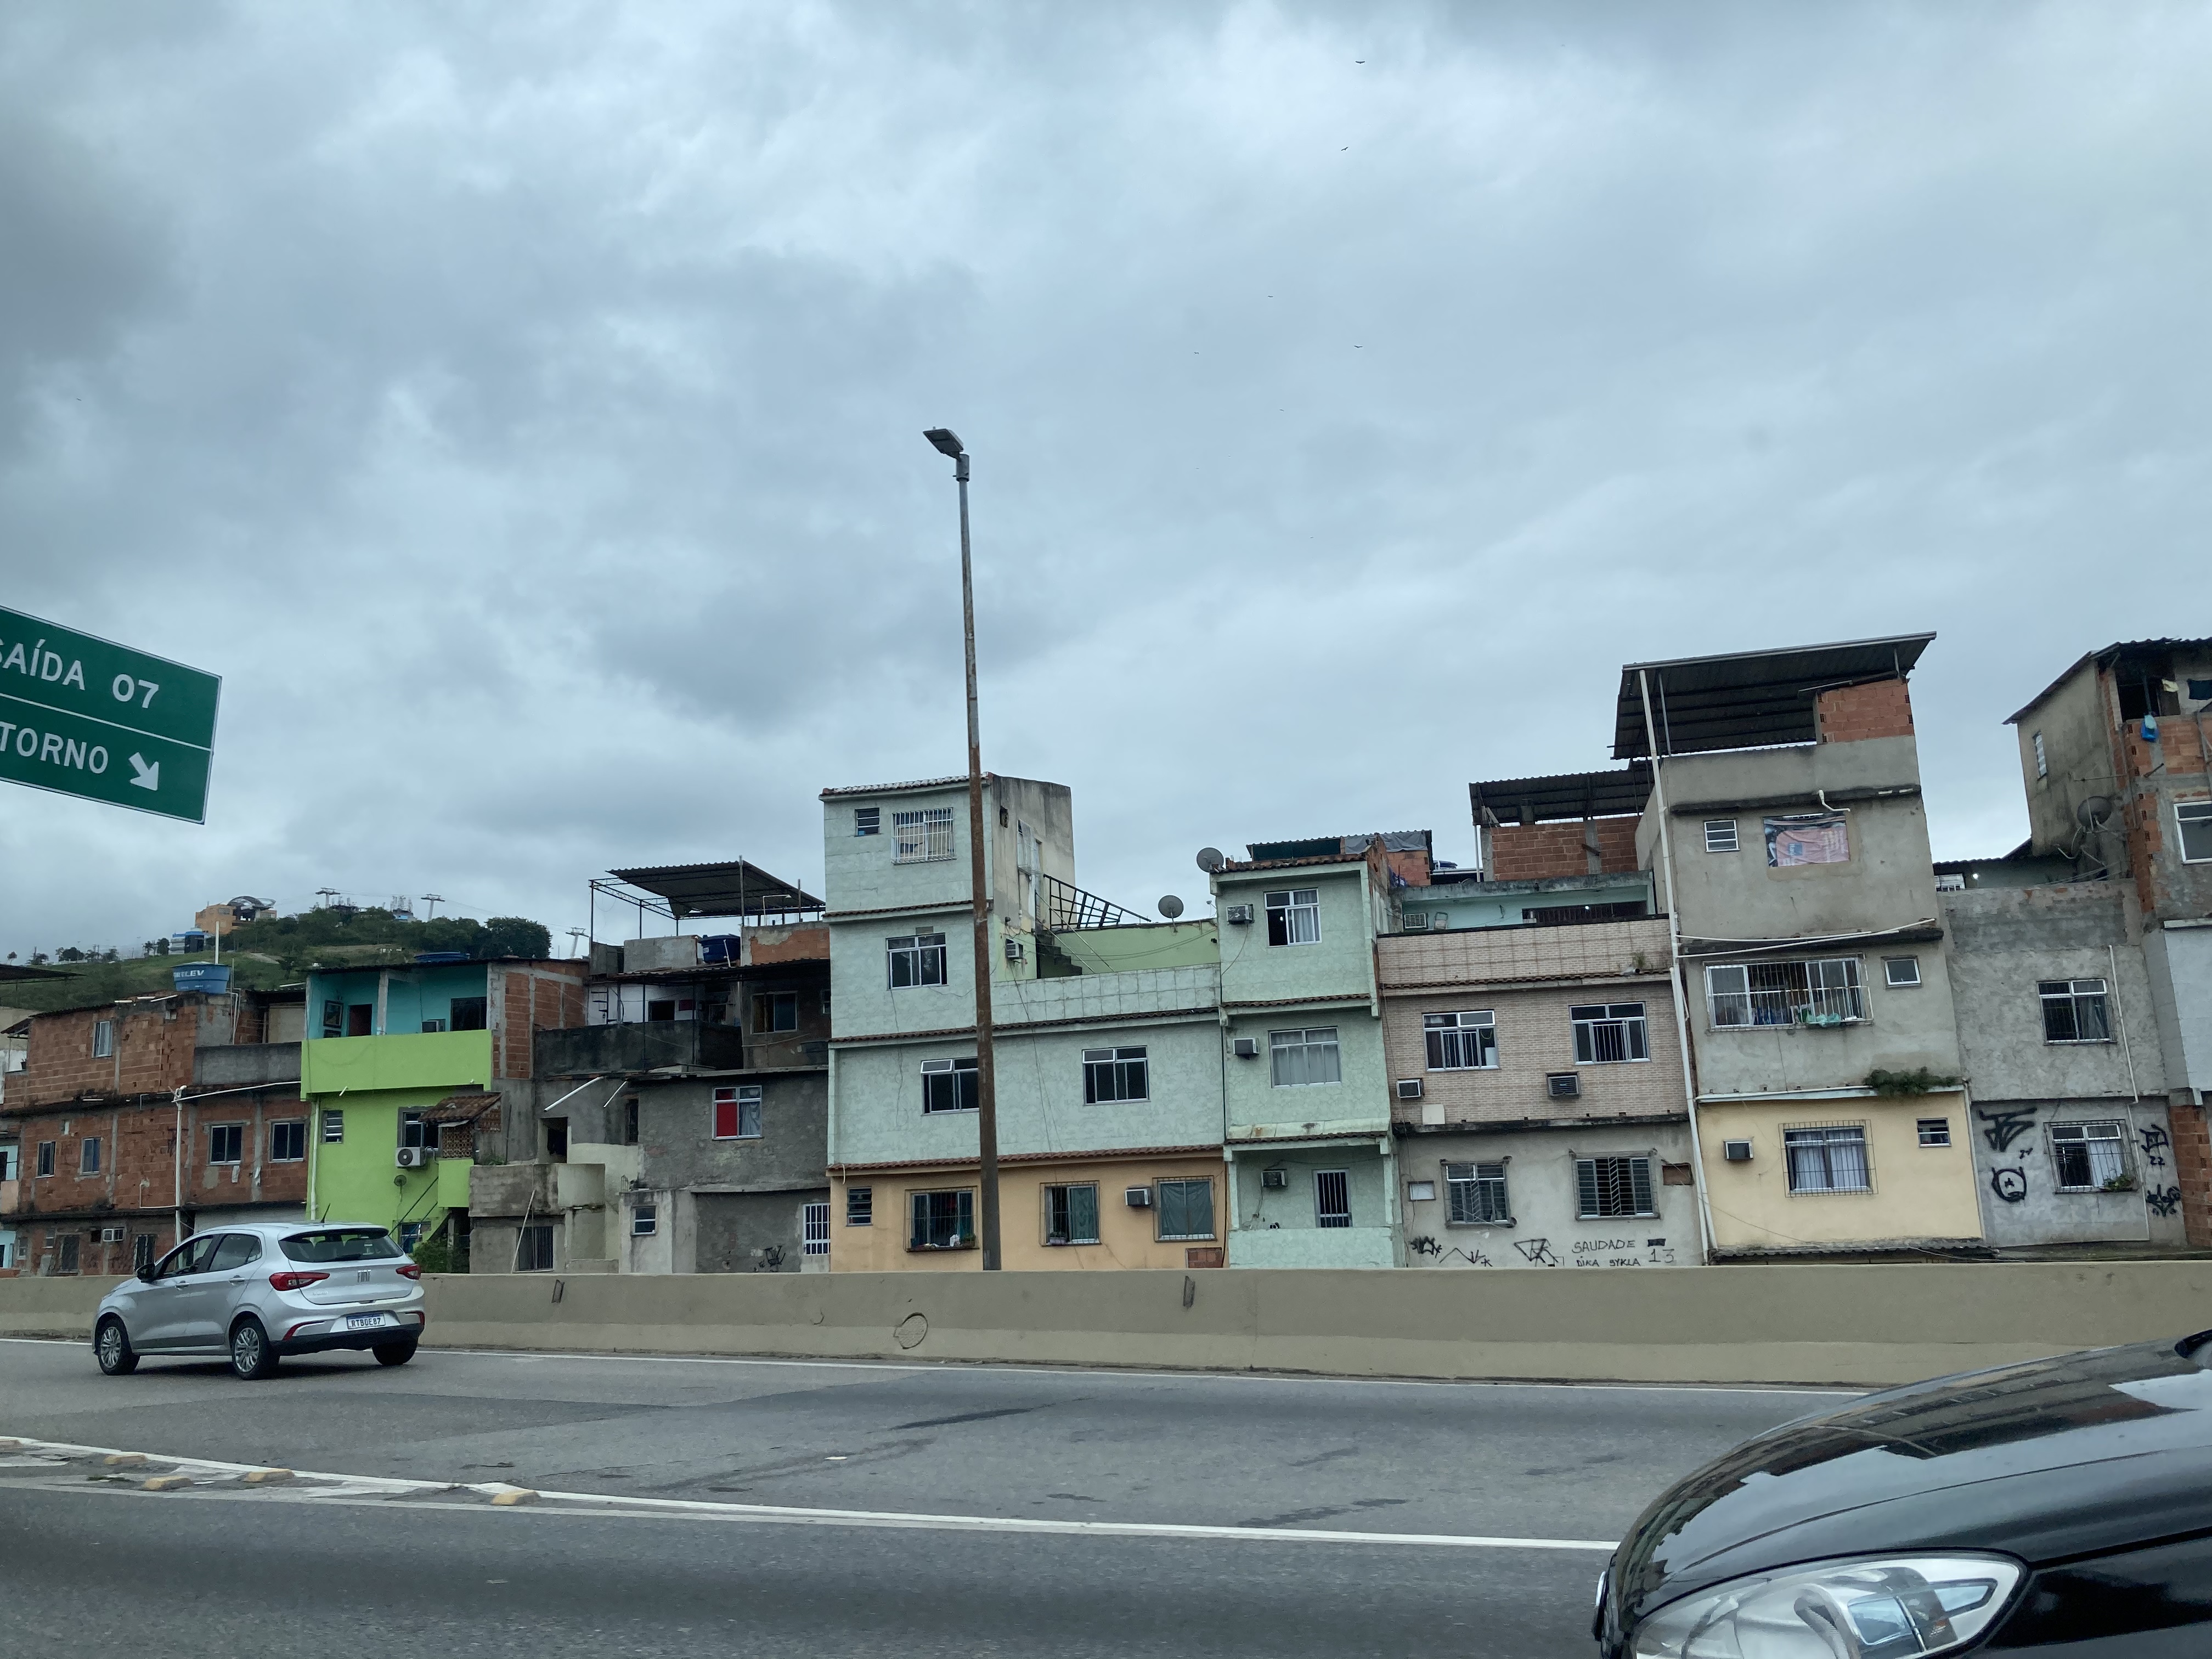
Lo importante es que a menudo está tolerada. Legalmente, no todo está necesariamente en regla. Pero en la práctica esa economía permite a mucha gente ganarse la vida, y presta un servicio a quienes compran. Funciona como una válvula social. En un país donde las ayudas, los servicios públicos y la seguridad económica no juegan el mismo papel que en Francia, lo informal no es solo una anomalía: es también una manera de aguantar.
Lo que Pix cambia es que hace esa economía compatible con un pago digital inmediato.
Podríamos analizarlo únicamente desde el ángulo de la trazabilidad: si es digital, entonces deja más rastro. Es cierto, en parte. Pero no es necesariamente lo que domina en la experiencia concreta. Para un pequeño vendedor, cobrar por Pix puede evitar además guardar toda la recaudación del día en efectivo. Puede reducir el riesgo de robo o de agresión. Puede ahorrarse comisiones de tarjeta. Puede hacer la transacción más simple para el cliente.
En las explicaciones que escuché allí había también una dimensión de apoyo mutuo: pagar por Pix en lugar de con tarjeta puede evitar al vendedor perder unos pocos puntos de comisión. En un país donde mucha gente vive con poco, esos pocos puntos cuentan.
Y el fenómeno no se limita a los barrios populares. En barrios acomodados, marcados por urbanizaciones cerradas, barreras y dispositivos de seguridad, también puedes ver funcionar esa economía informal. Un vendedor de fruta puede llegar con una furgoneta vieja, cortar piñas en la calle, ser conocido por los vecinos, aceptado por el barrio, y disponer de un terminal de pago. También aquí el contraste es fuerte: un entorno muy protegido, casi cerrado, pero una economía de calle que sigue existiendo dentro del paisaje cotidiano.
Y cuando preguntas a los vecinos por qué ese señor puede plantarse con su vieja furgoneta y su machete largo como un brazo (muy chocante para un francés), te responden — como si fuera una evidencia — "lo conocemos".
Esa mezcla es muy brasileña en lo que revela: una tecnología muy moderna, impulsada por el Banco Central, usada en situaciones muy informales, a veces por razones de seguridad o de supervivencia económica.
Modernidad, control y vida cotidiana
Eso es lo que hace tan interesantes los pagos brasileños. No se dejan reducir a una oposición simple entre modernidad y pobreza, o entre formal e informal.
Pix es moderno, muy eficaz, masivo. Pero se inserta en una economía donde la informalidad se ve. El CPF permite una identificación fuerte. Pero aparece en compras banales. El crédito da acceso al consumo. Pero también puede revelar una fragilidad financiera profunda.
Se ve a la vez una gran fluidez y una fuerte capacidad de control. Puedes pagar muy rápido por Pix, pero también puedes tener la sensación de que muchas cosas quedan enganchadas a un identificador, a un rastro, a una infraestructura pública o bancaria.
Para un francés resulta desconcertante. No porque Brasil vaya "con retraso" o "por delante", sino porque no se sitúa en el mismo mapa mental. Las soluciones no responden a las mismas limitaciones. Los hábitos no se construyeron dentro de la misma historia económica. Los riesgos del día a día no son los mismos. La relación con el Estado, con el banco, con lo informal, con el crédito, con la seguridad no es la misma.
Exactamente por eso un producto no puede limitarse a ser traducido.
Si tu producto toca el pago, el comercio, la identidad, el dato de cliente, la entrega, la confianza, el crédito o incluso simplemente la compra en línea, no puedes suponer que el mercado funcionará como en Francia con palabras portuguesas en lugar de palabras francesas.
El idioma es la parte que se ve. La cultura está debajo.
Ni siquiera Amazon se traslada sin más
Ese desfase no afecta solo a los pagos y a los "pequeños".
Toma el comercio electrónico. Visto desde Francia, o más ampliamente desde Europa, puedes tener la impresión de que Amazon es el actor natural del comercio en línea. Amazon está extremadamente instalado en el imaginario del consumidor francés. Es a menudo el reflejo por defecto.
En Brasil ese reflejo no se traslada con la misma facilidad. Amazon existe, por supuesto. Pero el actor que estructura el mercado, el que ocupa un lugar mucho más central en los usos locales, es Mercado Livre, una gran plataforma latinoamericana de comercio en línea y de mercado en línea, mucho más instalada en los hábitos brasileños.
Este punto es importante porque da una imagen muy simple de la tesis de este artículo. Ni siquiera un gigante mundial como Amazon se convierte automáticamente en la infraestructura dominante de un país por llegar con su potencia, su marca y su interfaz traducida. Se encuentra con un mercado ya estructurado por otros hábitos, otras plataformas, otros medios de pago, otros circuitos logísticos, otras formas de confianza.
Los pagos permiten entenderlo muy rápido. Pagar en Brasil no es solo saldar una compra. Es entrar en una infraestructura económica hecha de crédito cotidiano, de CPF, de Pix, de informalidad visible, de seguridad práctica y de plataformas locales.
Traducir un producto puede ser necesario. Pero si de verdad quieres entrar en un país, tienes que mirar cómo vive la gente, cómo compra, cómo paga, cómo se identifica, cómo esquiva los riesgos y cómo organiza su día a día.
La cultura empieza a menudo ahí: en los gestos que a todo el mundo le parecen normales, salvo a ti.