Ursprünglich auf Französisch verfasst. Von KI übersetzt — der Sinn wurde bewahrt, nicht der Stil.
Da war etwas, das mich ziemlich schockiert hat. Ich hatte es aus dem Mund eines Geschäftsführers gehört, jemand „sehr Wichtiges“, denn er war ja schon einmal zu BFM Business eingeladen worden (darin steckt natürlich eine Spur schwarzer Humor von mir). Er hatte uns gesagt: „Wir haben die Software schon ins Portugiesische übersetzt, also können wir Brasilien angehen.“
Als ließe sich ein Land einfach so angehen, weil man seine Software in eine Sprache übersetzt hat.
Nein, so läuft das nicht. Ein Land anzugehen hat mit der Kultur dieses Landes zu tun. Und Geld gehört von Land zu Land sicher zu dem, was am stärksten polarisiert und am tiefsten in der Kultur verankert ist.
Diese Dimension wird oft unterschätzt. Wenn von Internationalisierung die Rede ist, denkt man an die Sprache, an die Währung, an Steuern, vielleicht noch an den Kundenservice. Weniger an die alltäglichen Handlungen, die die reale Wirtschaft prägen: wie die Leute bezahlen, wem sie vertrauen, welche Kennnummern sie benutzen, welche Plattformen zu ihrem Leben gehören, welche Sicherheits- oder Kaufkraftzwänge auf ihren Entscheidungen lasten.
Brasilien erinnert einen gut an diese Realität. Es ist kein ins Portugiesische übersetztes Frankreich. Es ist ein Land mit eigener Infrastruktur, eigenen Reflexen, eigenen Kompromissen. Und das zeigt sich sehr schnell in einer scheinbar banalen Szene: im Moment des Bezahlens.
Dieser Text ist keine erschöpfende Untersuchung über Brasilien. Er ist ein Erfahrungsbericht, gestützt auf rund einen Monat, den ich insgesamt im Bundesstaat Rio verbracht habe, also im Bundesstaat rund um die Stadt Rio de Janeiro, quer durch viele Geschäfte und gewöhnliche Situationen weit weg von den touristischen Orten: das Brasilien der Brasilianer. Und genau das ist der Punkt: Es waren diese gewöhnlichen Situationen, die mich am meisten getroffen haben.
Eine simple Kasse kann zur Wirtschaftslektion werden
In Frankreich ist es ein ziemlich neutraler Handgriff, ein paar Getränke und Chips zu bezahlen. Man zückt die Karte, legt das Handy hin, zahlt bar, und die Sache ist erledigt. Es kann die Frage nach der Kundenkarte kommen, was schon manchmal lästig ist, aber es bleibt ein relativ einfacher Vorgang.
Im Bundesstaat Rio kann derselbe Moment eine ganz andere Dichte bekommen.
Man kann gefragt werden, ob man mit crédito oder débito zahlt, also per Kredit oder per Debit. Man kann nach seiner CPF gefragt werden, also nach seiner Steuernummer (ja, richtig gelesen: Steuernummer). Man kann Pix angeboten bekommen, das Sofortzahlungssystem, das in Brasilien allgegenwärtig geworden ist. Man kann gefragt werden, ob man in Raten zahlen will. Und all das kann bei Einkäufen passieren, die von Frankreich aus betrachtet vollkommen gewöhnlich wirken.
Das Erste, was überrascht, ist diese Frage: Kredit oder Debit?
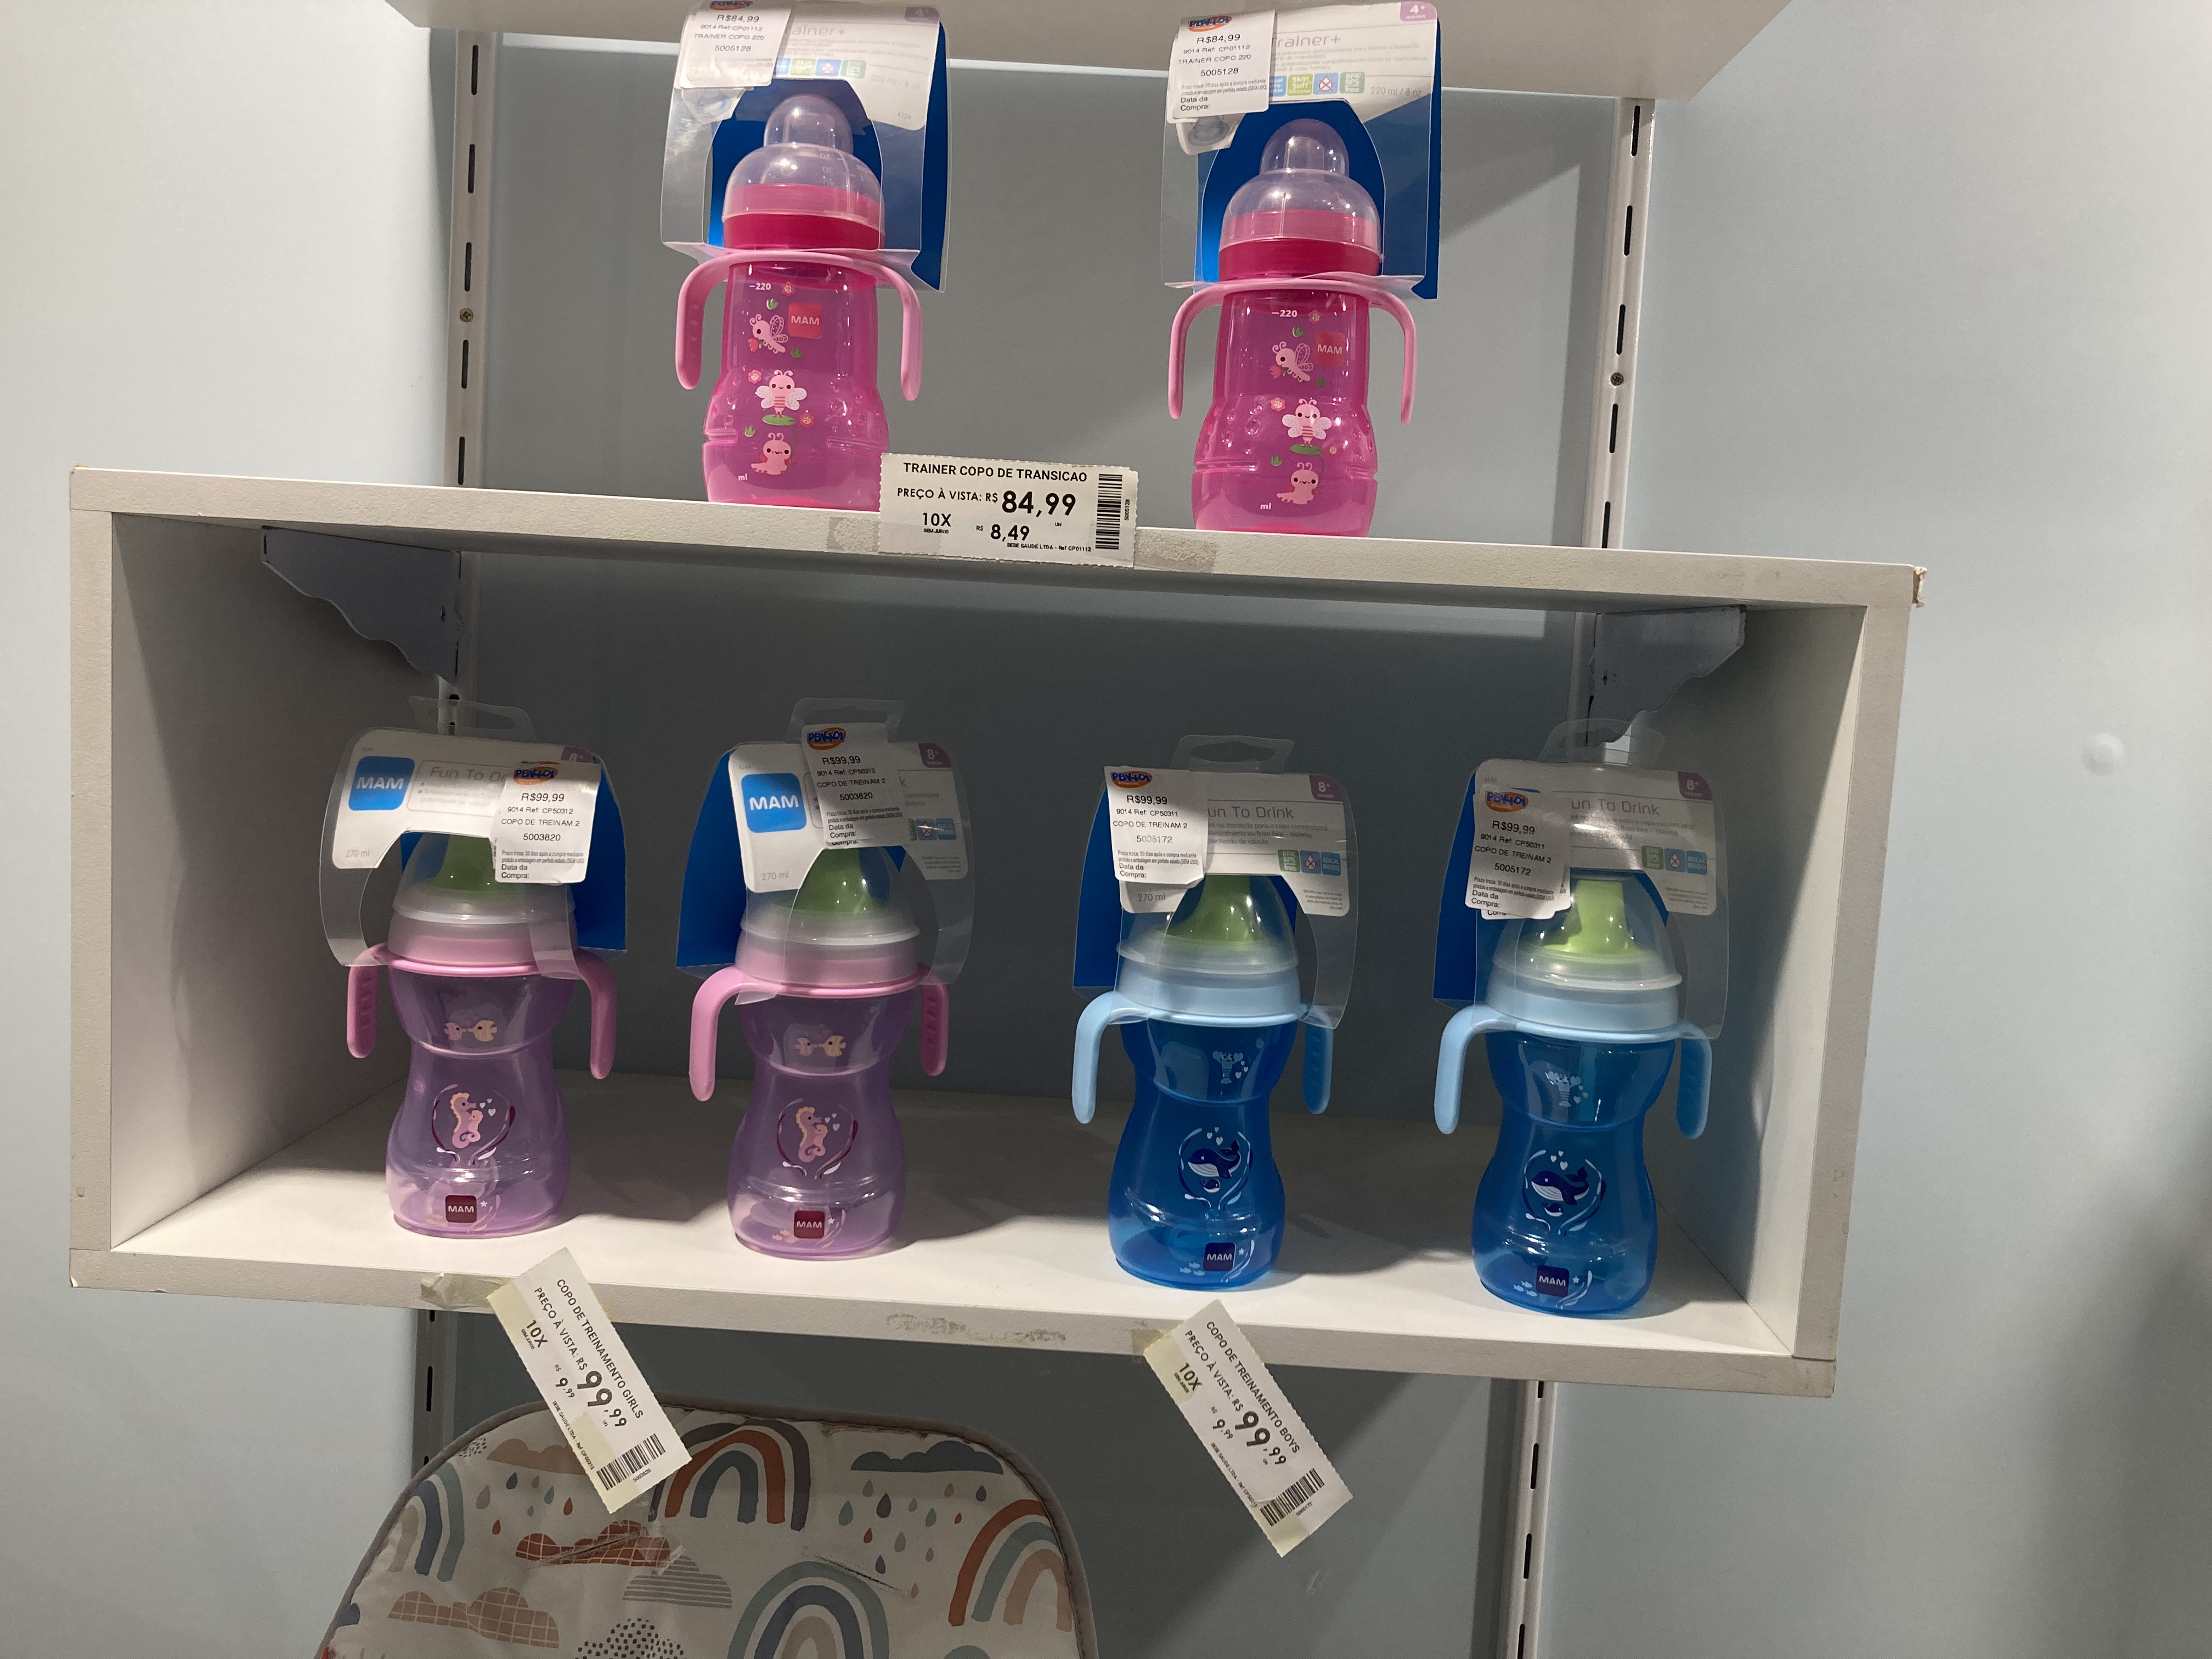
In Frankreich wird Kredit meist mit größeren Anschaffungen verbunden, jedenfalls mit einer Entscheidung, die vom alltäglichen Bezahlen etwas abgesetzt ist. In Brasilien wirkt der Kredit, in den Szenen, die ich beobachtet habe, viel stärker in den Konsumalltag integriert. Man kann in der Apotheke auf Kredit zahlen, für Schuhe, für kleine Einkäufe. Selbst bei rund 100 Real, der brasilianischen Währung, also einer Größenordnung von unter 20 Euro, kann einem die Zahlung in Raten angeboten werden.
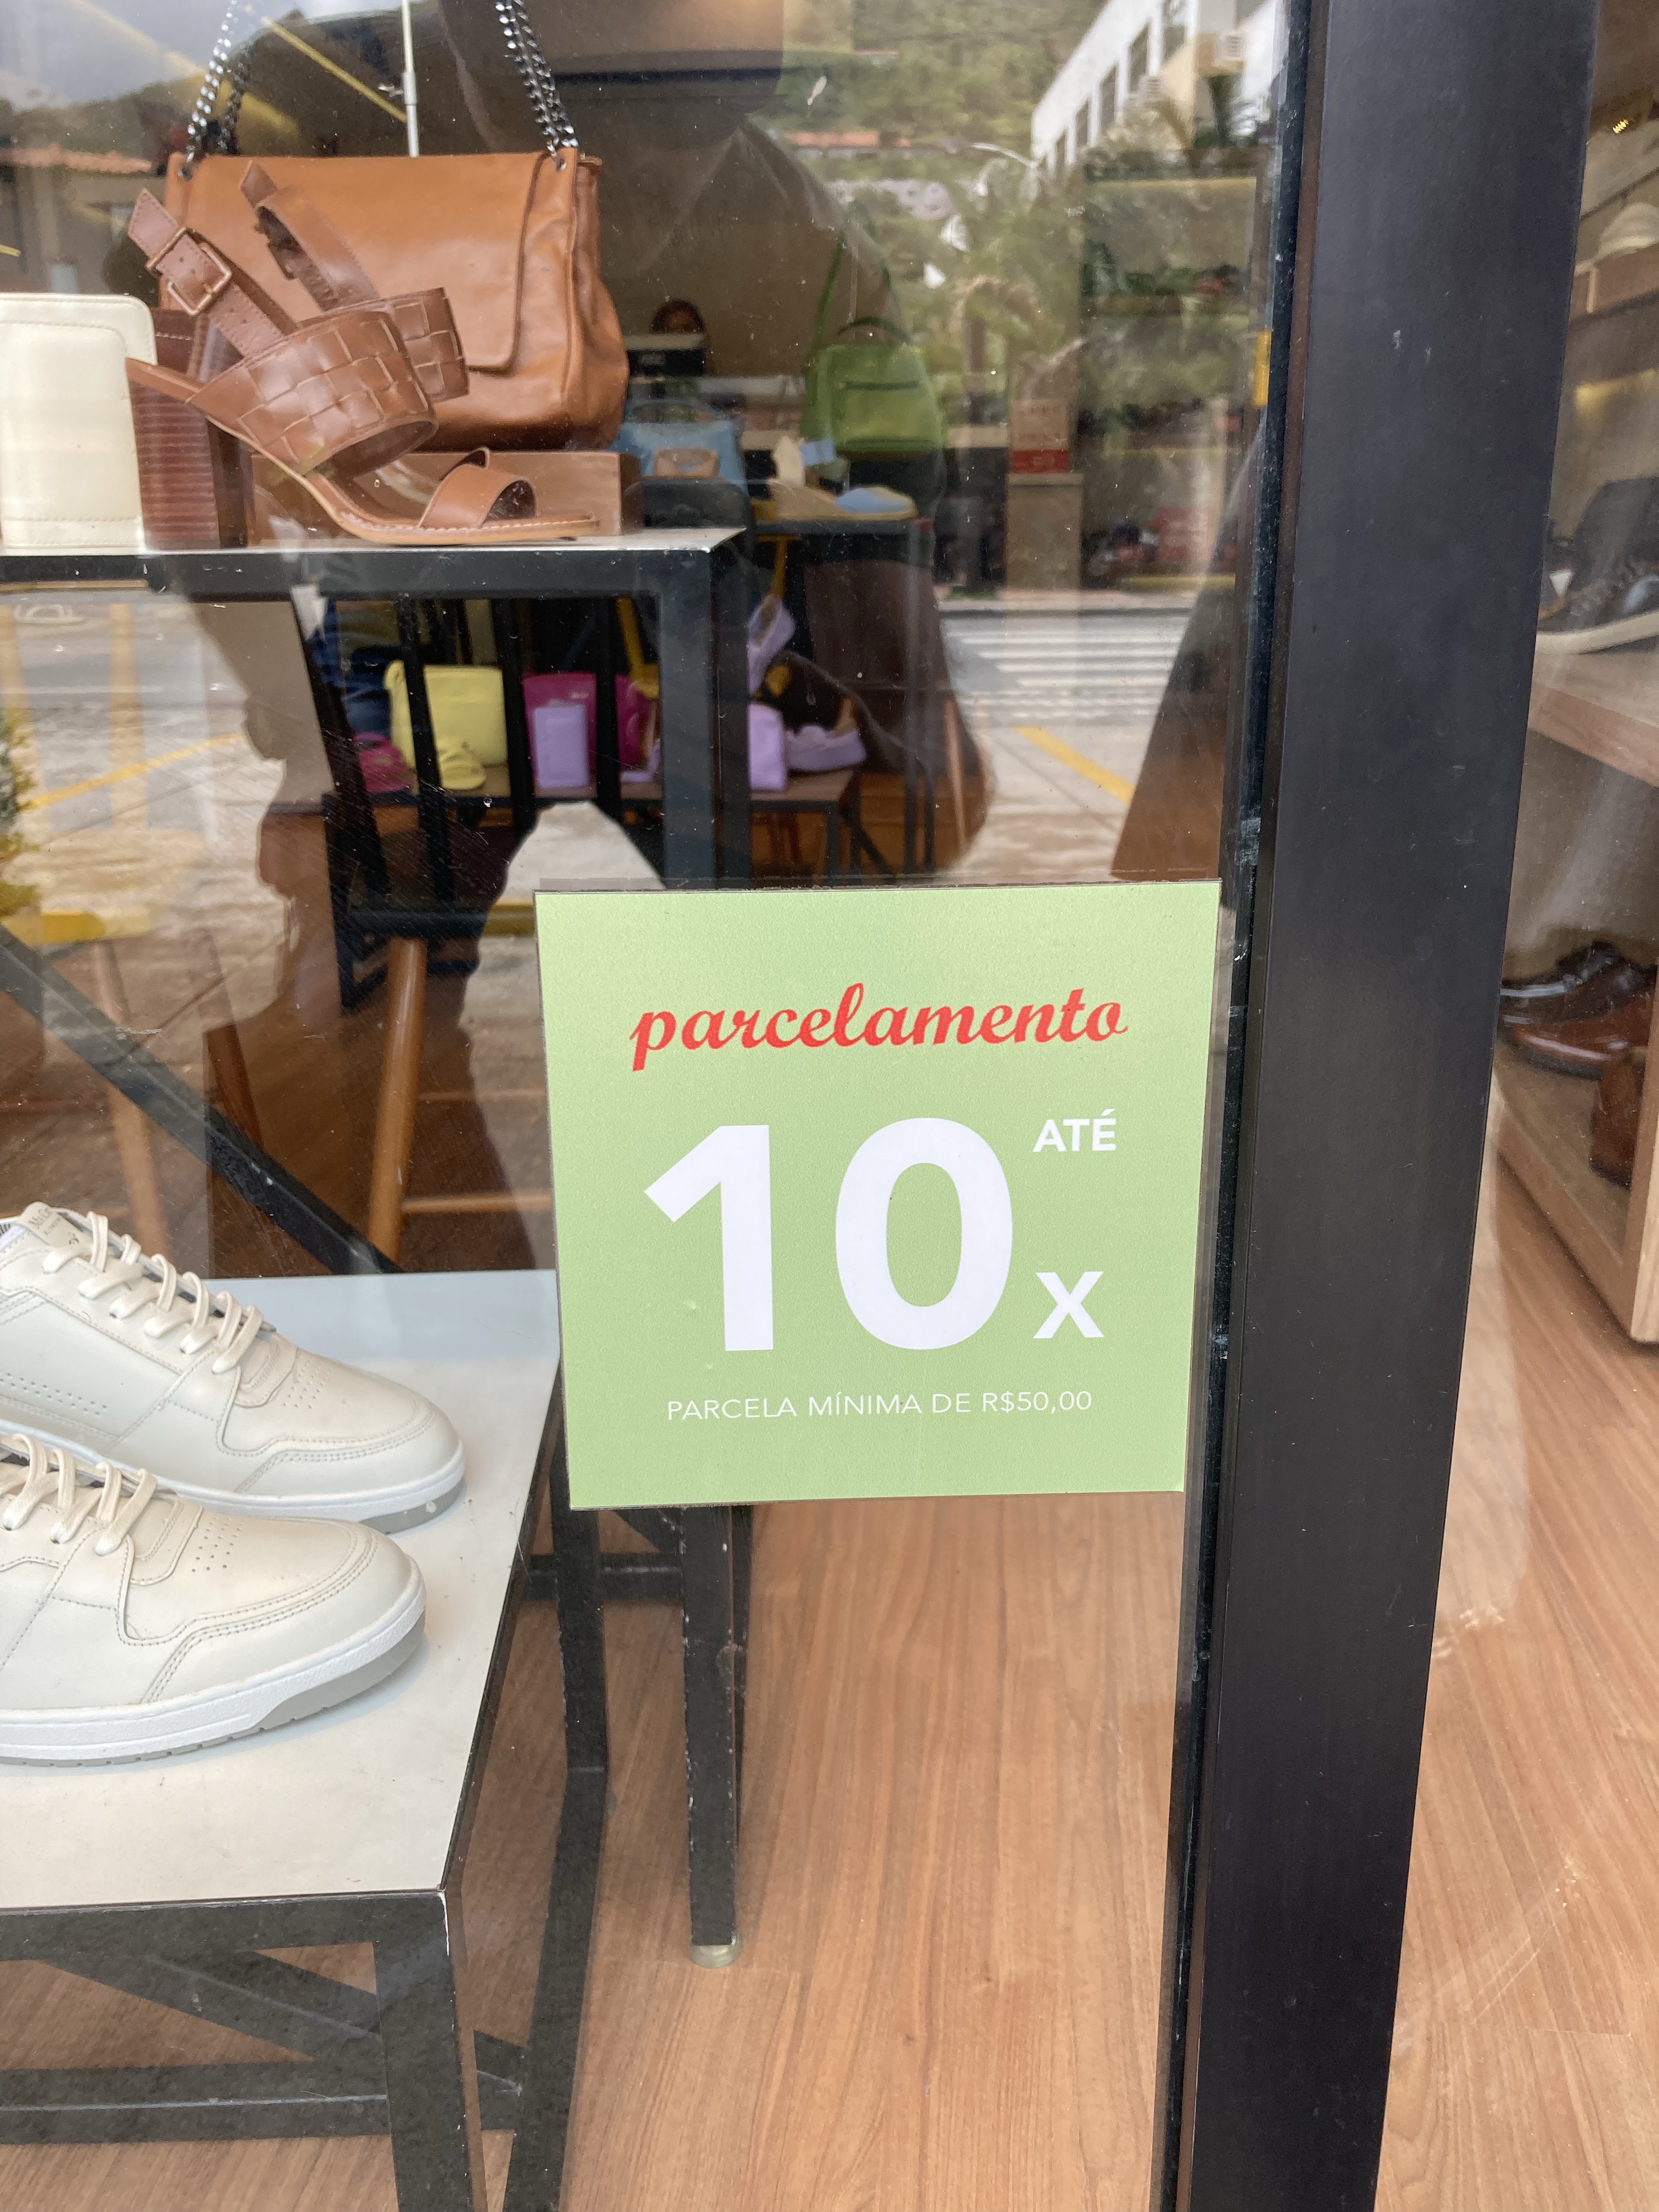
Ich habe gesehen, wie jemand Medikamente in acht Raten bezahlt und sich beklagt hat, weil es zu teuer war. Eine sehr einfache Szene, aber sie sagt viel. Die Ratenzahlung kann eine sofortige Lösung sein, weil sie erlaubt, jetzt etwas zu kaufen, das man braucht. Sie kann aber auch als Last erlebt werden, als Zwang, als Zeichen dafür, dass ein notwendiger Einkauf schwer zu verkraften wird.
Und das betrifft nicht nur Ausgaben für Gesundheit oder andere unvermeidbare Posten. Auch ein Paar Schuhe kann in zehn Raten angeboten werden. In Spielzeugläden, auch in wohlhabenden Vierteln wie Barra in Rio, sieht man recht gewöhnliche Artikel, die in zehn Raten zahlbar sind. Für einen Franzosen ist das irritierend: Die Ratenzahlung erscheint nicht mehr nur als Lösung für eine große Anschaffung (das ändert sich derzeit mit dem E-Commerce) oder als Armutsmerkmal, sondern als normale Art zu konsumieren, auch für Alltagsgegenstände oder Geschenke.
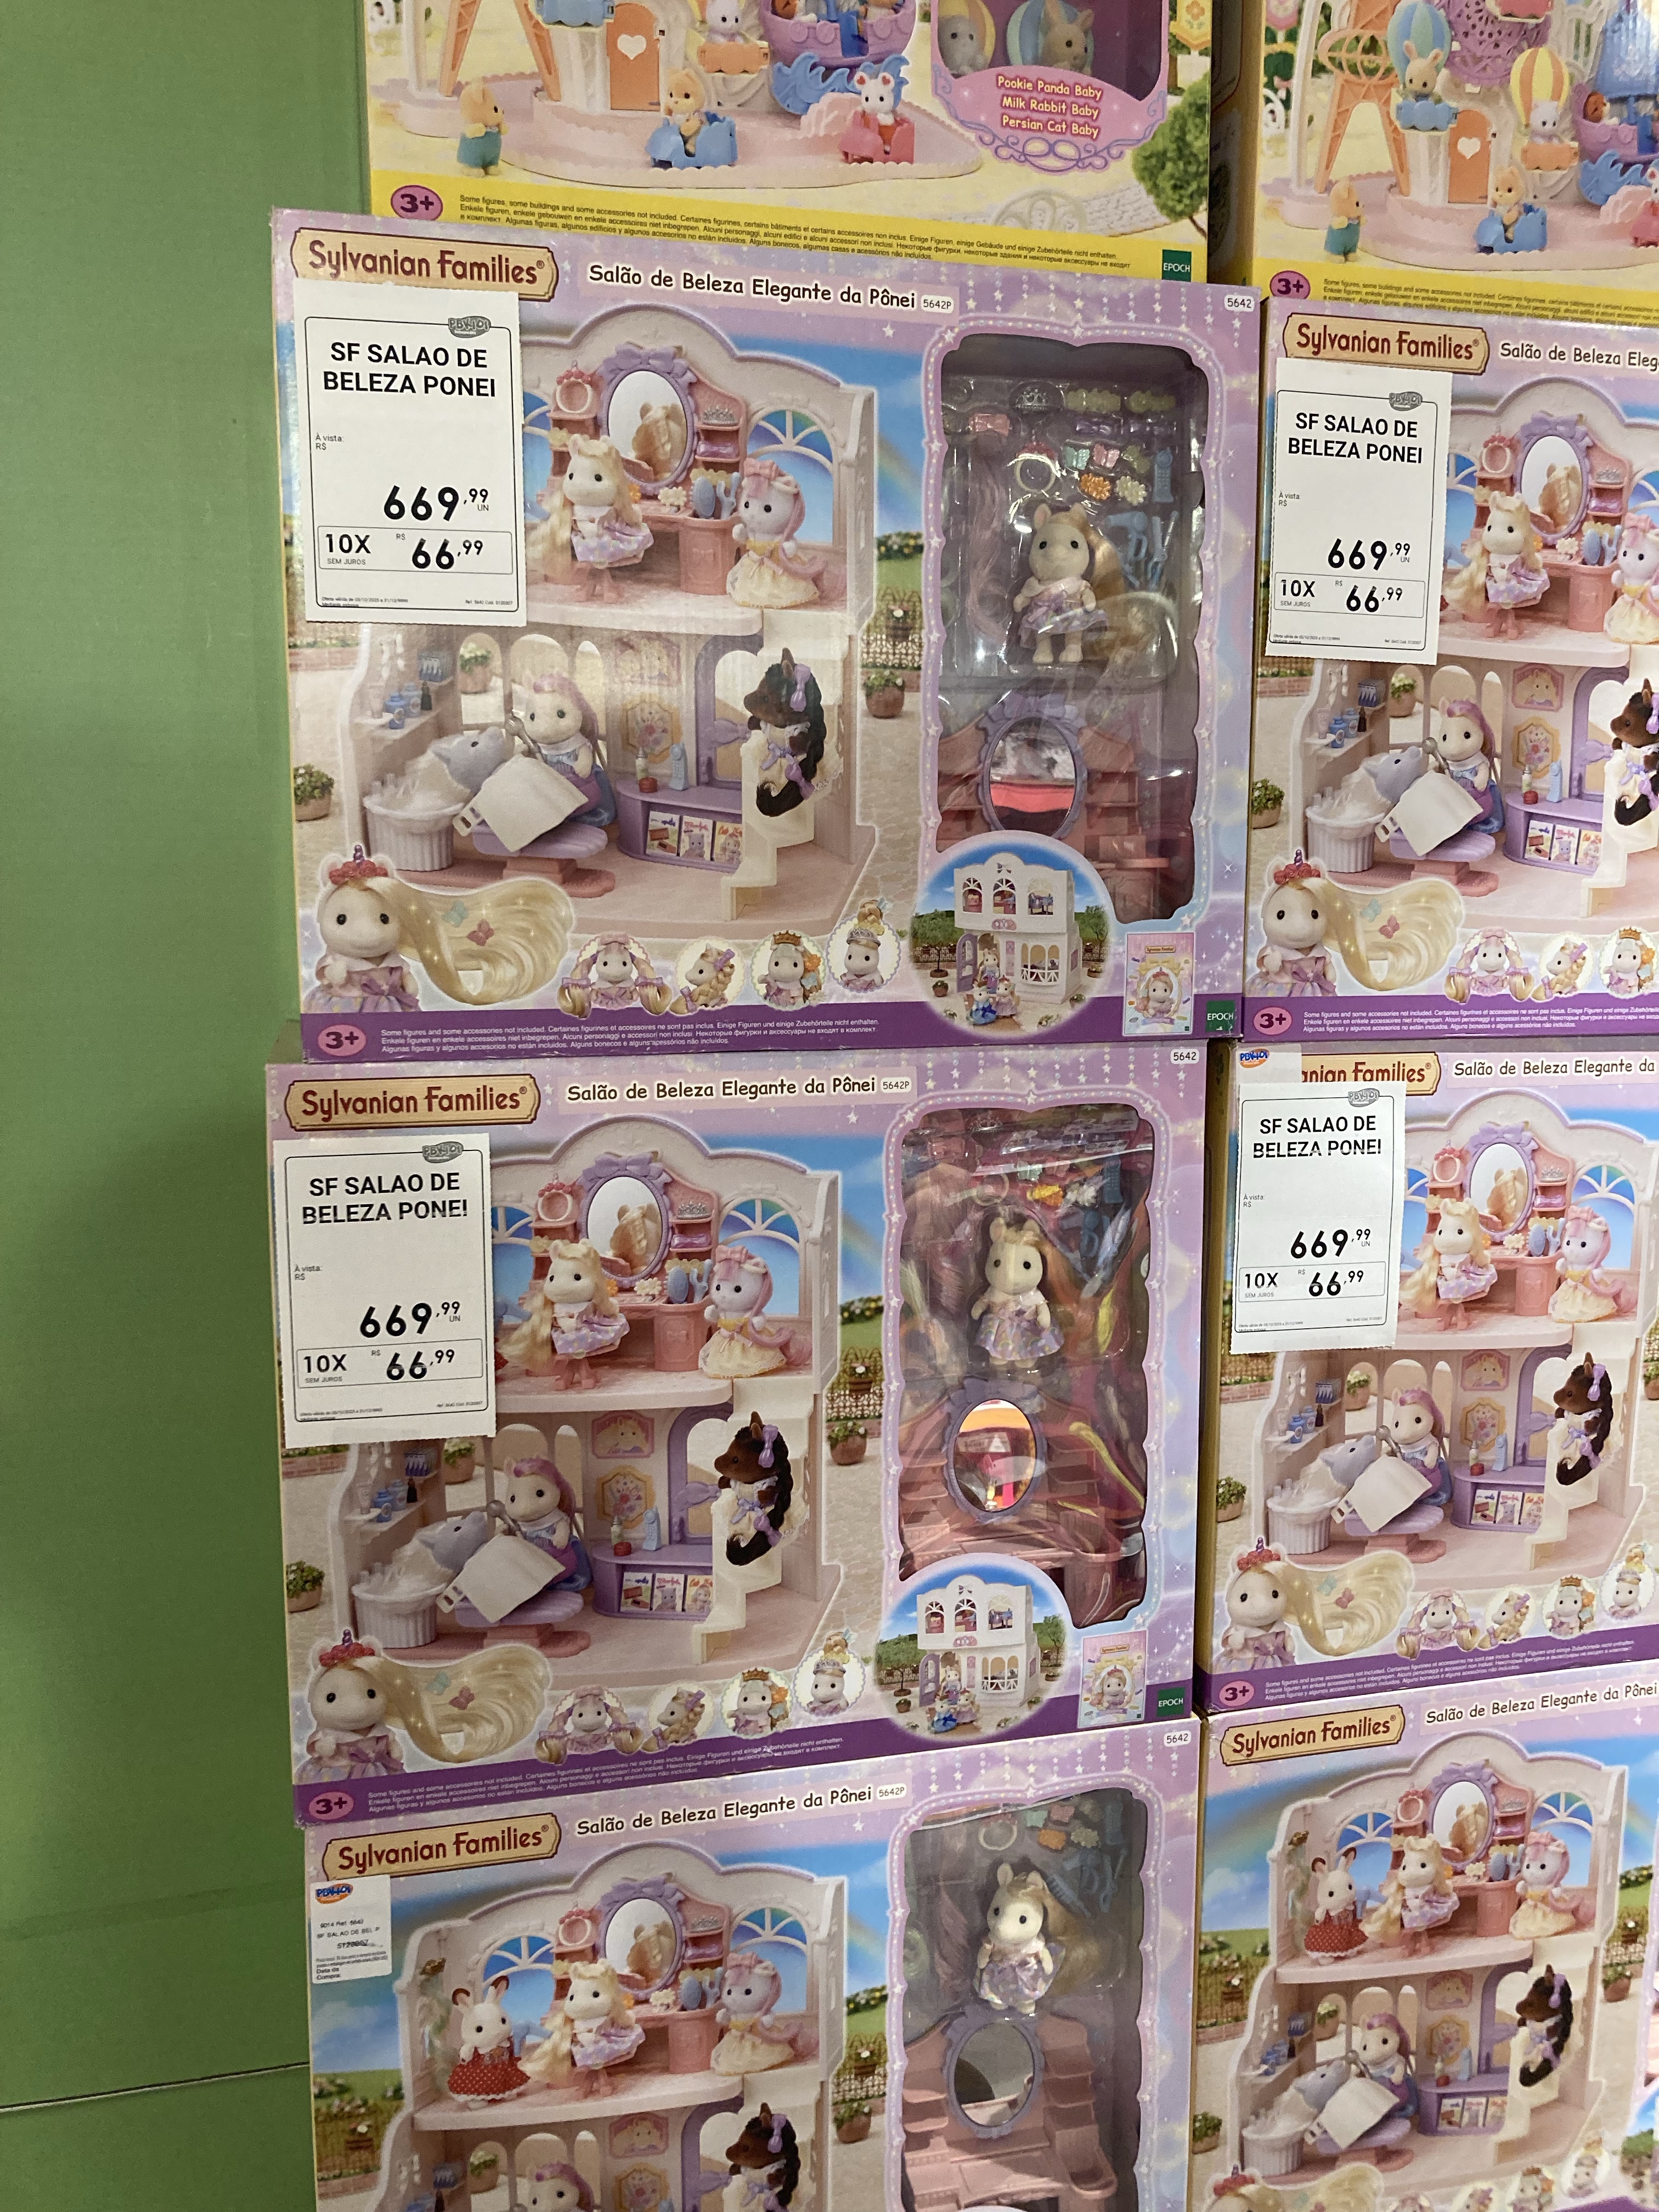
Ich kenne die vertraglichen Details der einzelnen Vorgänge nicht, die ich beobachtet habe. Darum geht es auch nicht. Es geht darum, dass die Ratenzahlung nicht bloß als randständige kommerzielle Erleichterung auftritt. Sie gehört zum Bild dazu.
Die Daten zur Verschuldung liefern den Hintergrund zu diesem Eindruck. Serasa, ein brasilianischer Referenzakteur, der unter anderem Zahlungsausfälle und die Zahlungsfähigkeit der Verbraucher verfolgt, weist Dutzende Millionen Brasilianer aus, die sich in der inadimplência befinden, also mit Zahlungsverzug oder Zahlungsausfall. Das beweist nicht, dass jede Ratenzahlung zu Überschuldung führt, aber es erinnert daran, dass der Alltagskredit in einem fragilen finanziellen Umfeld stattfindet.
Die CPF, oder die amtliche Kennnummer im gewöhnlichen Zahlungsvorgang
Noch eine Überraschung: die CPF.
Die CPF, für Cadastro de Pessoas Físicas, ist eine eindeutige Steuernummer, die in Brasilien natürlichen Personen zugeteilt wird. Für einen Franzosen ließe sie sich grob mit einer zentralen amtlichen Kennnummer vergleichen, deren praktische Bedeutung weit über das Steuerwesen hinausgeht. Im Alltag taucht sie in Momenten auf, in denen man nicht unbedingt damit rechnet, dem Staat zu begegnen.
In etlichen Geschäften wird man beim Bezahlen nach seiner CPF gefragt. Nicht nur für einen großen Behördengang. Nicht nur, um ein Auto zu kaufen oder einen Vertrag zu unterschreiben. An der Kasse, für gewöhnliche Einkäufe wie einen simplen Kaffee.
Was mich getroffen hat, ist nicht nur, dass danach gefragt wird. Es ist auch, wie sozial selbstverständlich diese Frage ist. Wenn man ablehnt oder keine hat, können die Kassierer überrascht sein. Für einen Franzosen kann das den Eindruck erwecken, die gewöhnliche Transaktion werde sofort identifizierbar, an eine eindeutige Nummer gebunden, in der banalsten Alltagshandlung fast schon steuerlich erfasst.
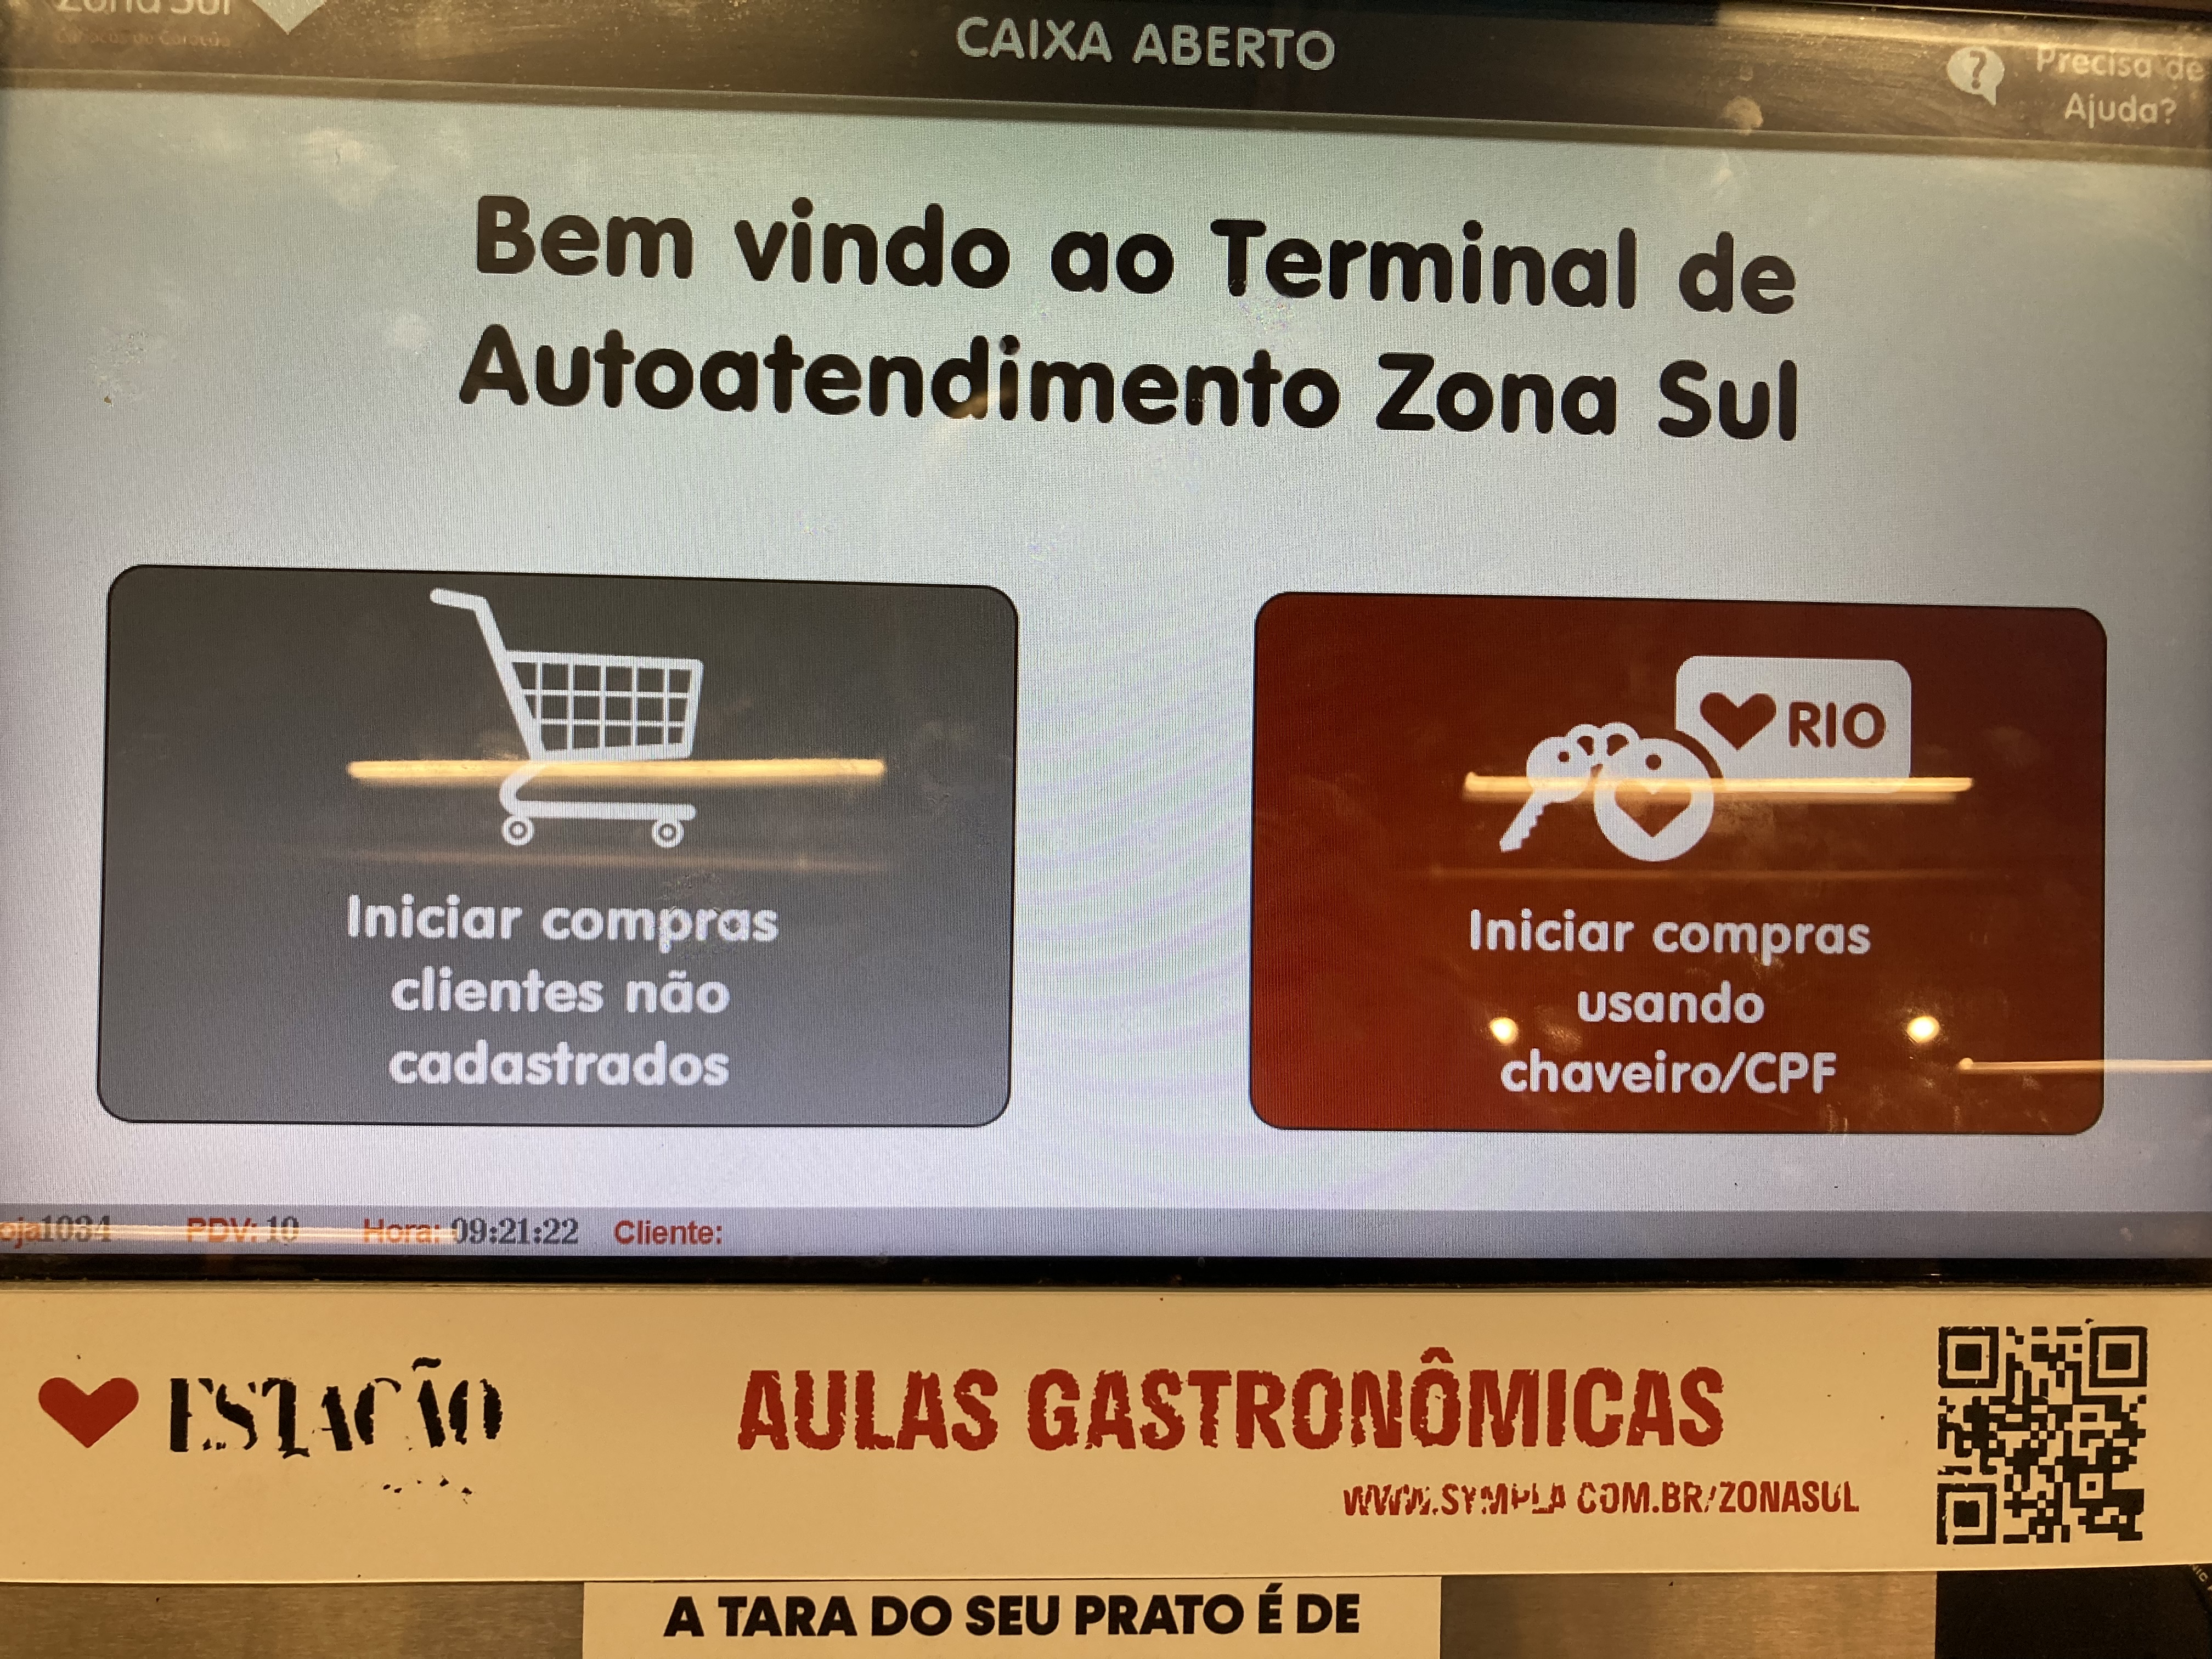
Vorsicht ist geboten: Ich behaupte nicht, hier alle geltenden Rechtsvorschriften zu beschreiben, und auch nicht, dass jede CPF-Abfrage denselben Status hat. Es gibt Regelungen wie CPF na nota, wörtlich die CPF auf dem Beleg, die die CPF mit dem Kassenbon oder der Rechnung verknüpfen und einer steuerlichen Anreizlogik folgen können. Die kulturelle Wirkung aber ist sehr stark: Die amtliche Kennnummer gehört zur Szene des Konsums.
In Frankreich wird viel über Privatsphäre, DSGVO und personenbezogene Daten diskutiert. In Brasilien hatte ich den Eindruck einer viel direkteren Beziehung zwischen Bezahlung, Identifizierung und Spur. Das heißt nicht, dass die Brasilianer kein Verhältnis zur Privatsphäre hätten. Es heißt, dass die praktische Infrastruktur des Alltags eine andere ist.
Pix: Moderne, die gewöhnlich geworden ist
Dann gibt es Pix.
Pix ist ein Sofortzahlungssystem, eingeführt von der brasilianischen Zentralbank, dem brasilianischen Pendant zur Zentralbank, die einen Teil der Geld- und Finanzinfrastruktur des Landes organisiert. Von Frankreich aus wäre man versucht, Pix mit einer Echtzeitüberweisung oder einer Zahlung per QR-Code zu vergleichen. In der gelebten Praxis ist es aber viel mehr als das. Pix ist überall.
Ich habe Pix in Geschäften gesehen, in Dienstleistungssituationen, bei Selbstständigen, in sehr gewöhnlichen Zusammenhängen. Vom Strandverkäufer bis zum Arzt zieht sich Pix durch Welten, die in Frankreich nicht unbedingt dieselben Zahlungsmittel benutzen würden.
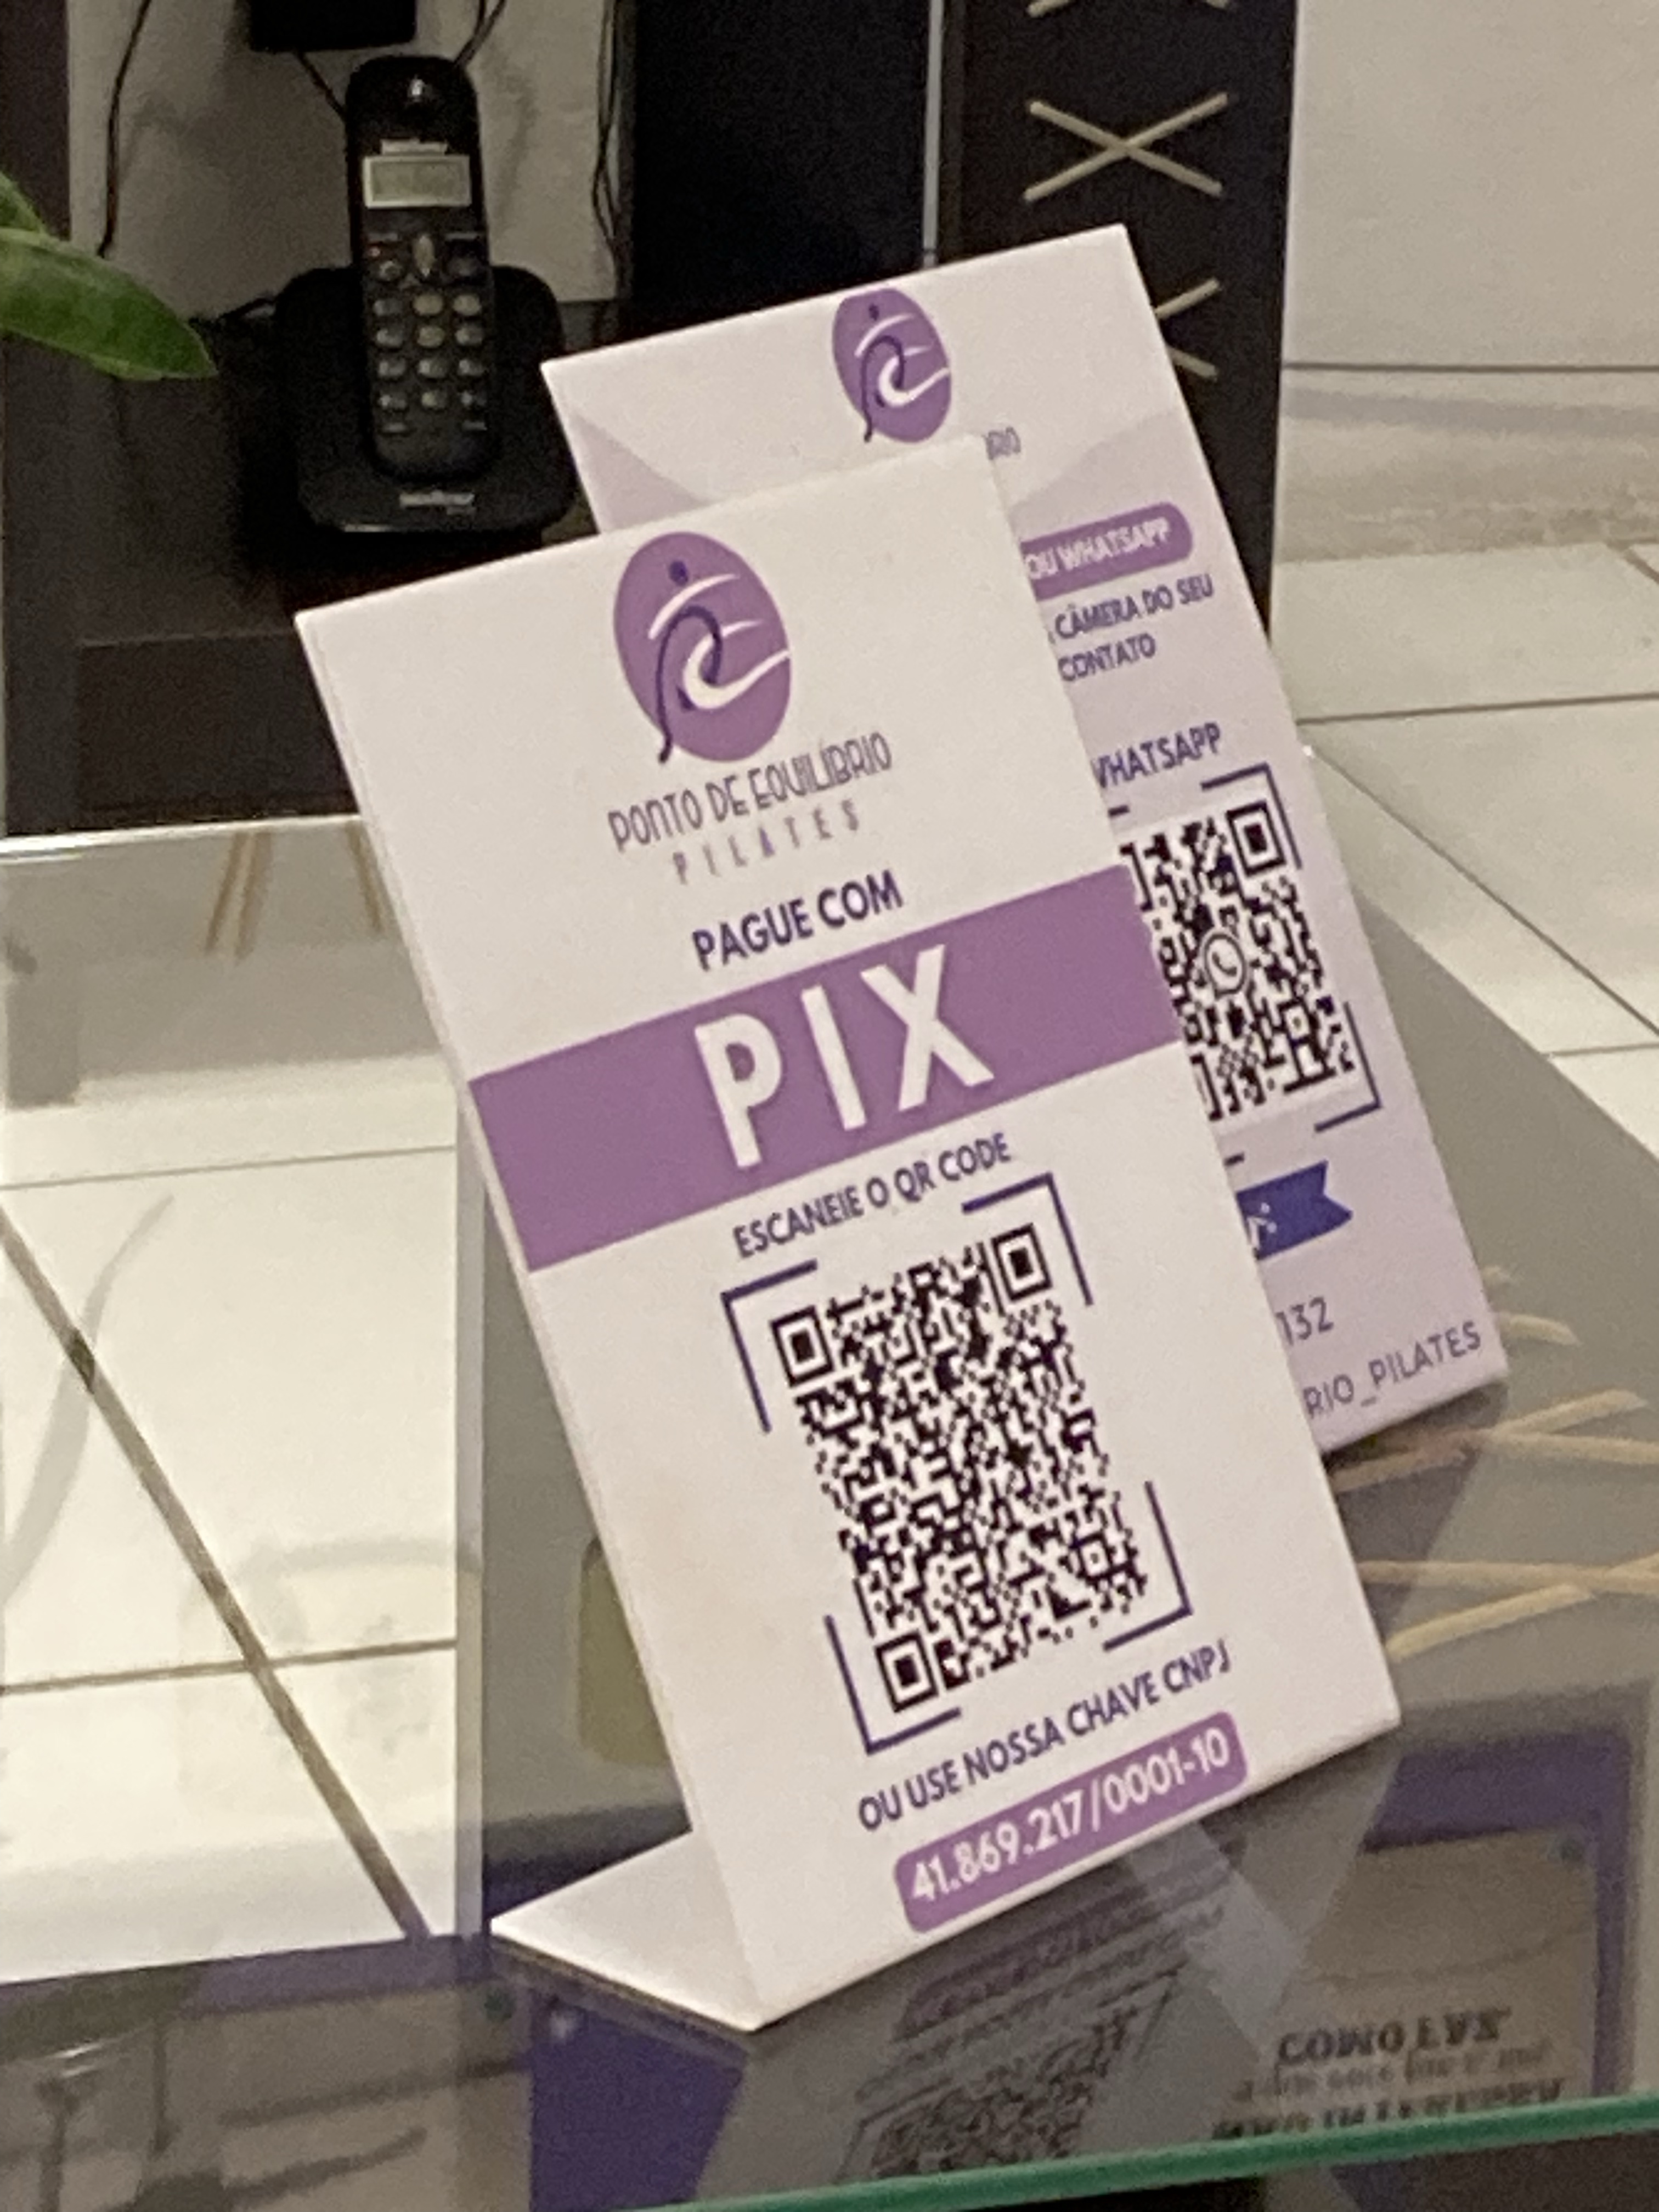
Das ist nicht bloß ein persönlicher Eindruck. Die von Agência Brasil, der öffentlichen brasilianischen Nachrichtenagentur, berichteten Zahlen für 2023 weisen fast 42 Milliarden Pix-Transaktionen im Jahr aus. Nach Zahl der Vorgänge ist Pix zum dominierenden Zahlungsmittel des Landes geworden. Das bestätigt, was man vor Ort spürt: Pix ist keine technologische Kuriosität, es ist eine soziale Infrastruktur.
Der Nutzen liegt auf der Hand. Keine Karte aus der Hand geben. Kein Bargeld in die Hand nehmen. Man scannt einen QR-Code, bestätigt, das Geld ist raus. Für viele Transaktionen ist das einfach, schnell und übersichtlich.
Diese Modernität wird noch auffälliger, wenn sie in sehr informellen Szenen auftaucht. Da hört Pix auf, bloß ein Bankwerkzeug zu sein: Es wird zur gemeinsamen Sprache zwischen Wirtschaftswelten, die von Frankreich aus betrachtet getrennt wirken würden.
Es gibt aber auch einen Sicherheitsgrund. Vor Ort hat man mir klar davon abgeraten, klassische Taxis zu nehmen, vor allem wegen des Risikos, dass die Bankkarte geklont wird. Die Brasilianer selbst empfehlen eher Uber, wo die Zahlung über die App läuft. In diesem Zusammenhang ist Pix nicht nur praktisch: Es erspart einem auch, einem Händler oder einem Fahrer die Karte in die Hand zu geben, in einem Land, in dem Betrug und Kartenklonen als sehr gegenwärtige Risiken wahrgenommen werden.
Am stärksten geprägt hat mich aber die Nutzung von Pix in der informellen Wirtschaft.
Die informelle Wirtschaft versteckt sich nicht, sie rüstet sich aus
In Brasilien ist die informelle Wirtschaft keine kleine, im Untergrund verborgene Randerscheinung. Sie ist sichtbar. Sie ist da, auf der Straße, am Strand, in den Dienstleistungen des Alltags.
Sie kann sogar sehr Konkretes organisieren. An einem abgelegenen Strand bei Rio zum Beispiel regelten Männer faktisch das Parken: Sie ordneten die Plätze zu, nahmen die Schlüssel entgegen, rangierten die Autos, sobald jemand wegfuhr. Das war weder ein kommunaler noch ein klassischer privater Parkplatz. Es war eine informelle Absprache über einen öffentlichen Raum, geduldet, weil sie den Ort benutzbar machte. Ohne sie gäbe es schlicht nicht genug Platz zum Parken.
Am Strand selbst wird die informelle Wirtschaft fast zu einer vollständigen Kleinwirtschaft. Verkäufer kommen vorbei mit Getränken, mit Mate, einem in Brasilien viel getrunkenen Aufgussgetränk, mit Keksen, Eis, manchmal Bällen. Man kann Sonnenschirme oder Liegen mieten. Das sind keine Kioske an einer Promenade: Das sind Menschen, die mit ihrer Ware direkt über den Sand laufen und bar, per Karte oder per Pix kassieren können.
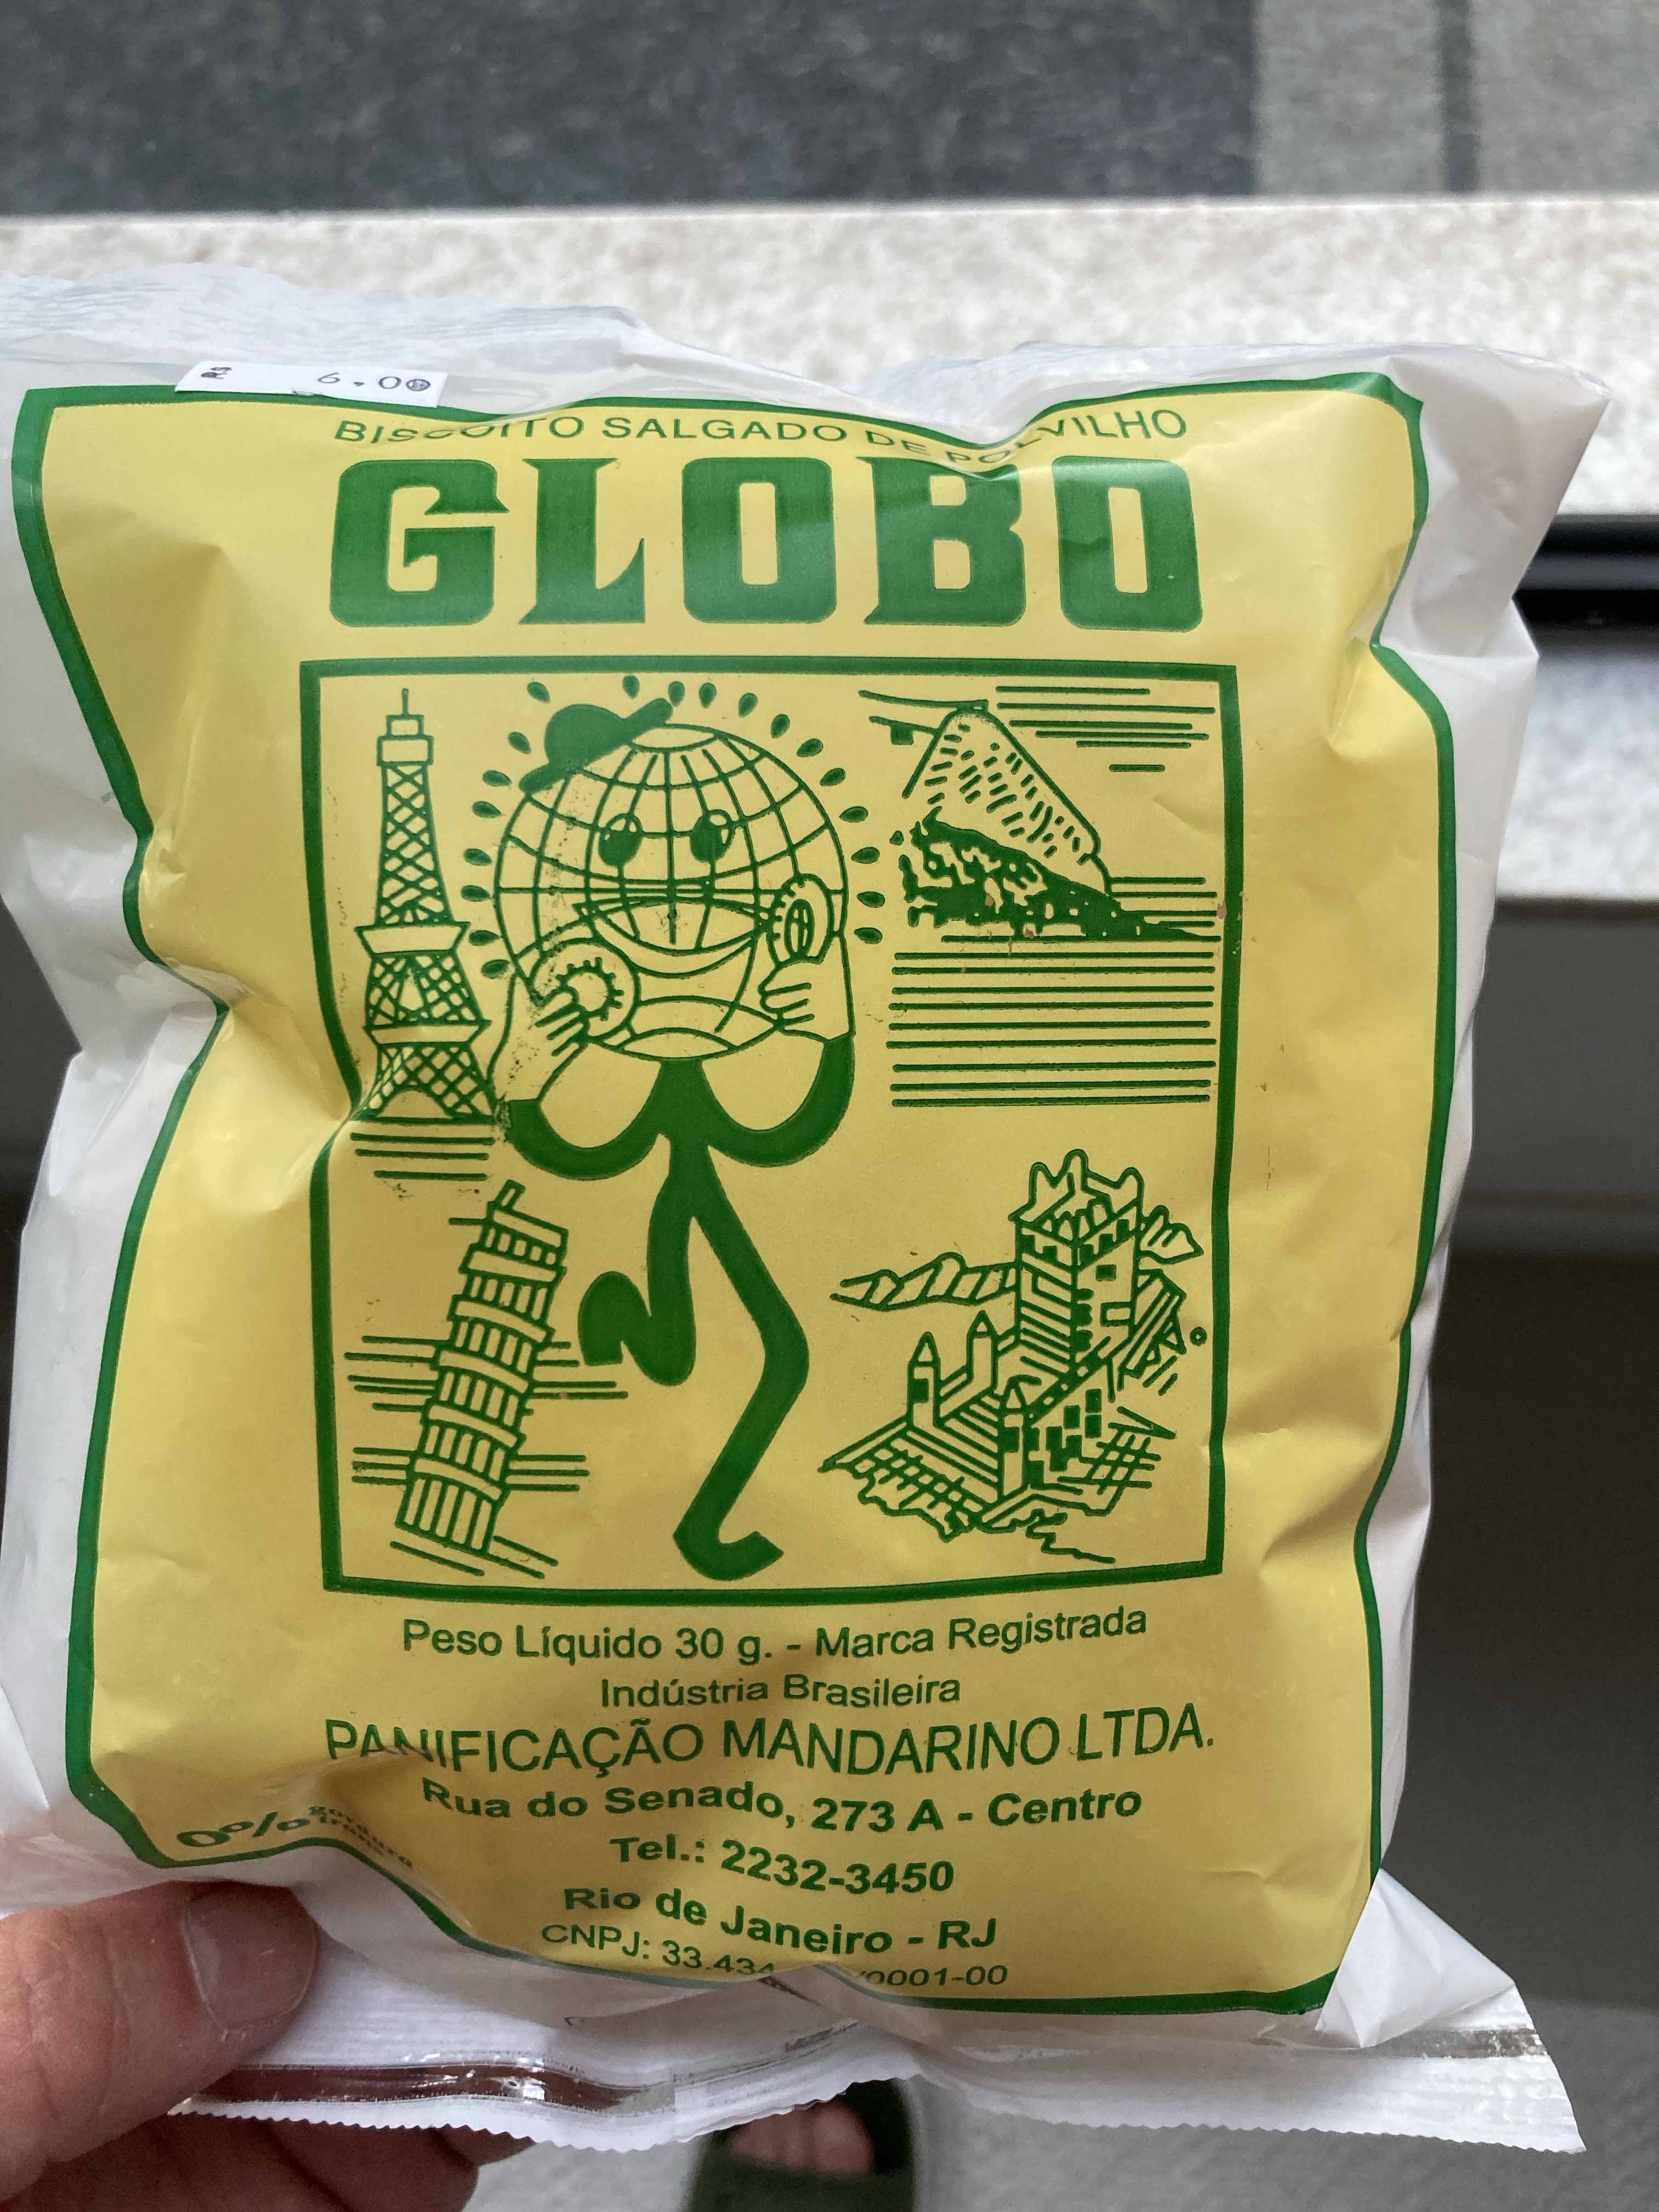
Manche bieten auch Dienstleistungen zu Hause an. Friseurinnen kommen vorbei und machen Haare oder Nägel. Selbstständige, oft nicht angemeldet, erledigen kleine Arbeiten. Es gibt Hundeausführer, Näherinnen, Leute, die Kuchen oder Desserts für Feiern zubereiten. Und viele von ihnen können per Pix bezahlt werden.
Pix schafft diese informelle Wirtschaft nicht. Es gab sie vorher. Sie hängt mit Armut zusammen, mit Notwendigkeit, mit Improvisation, mit dem Fehlen eines ausreichenden wirtschaftlichen Netzes (null Sozialhilfe). In manchen Fällen stellt sich die Frage brutal: arbeiten oder nicht essen.
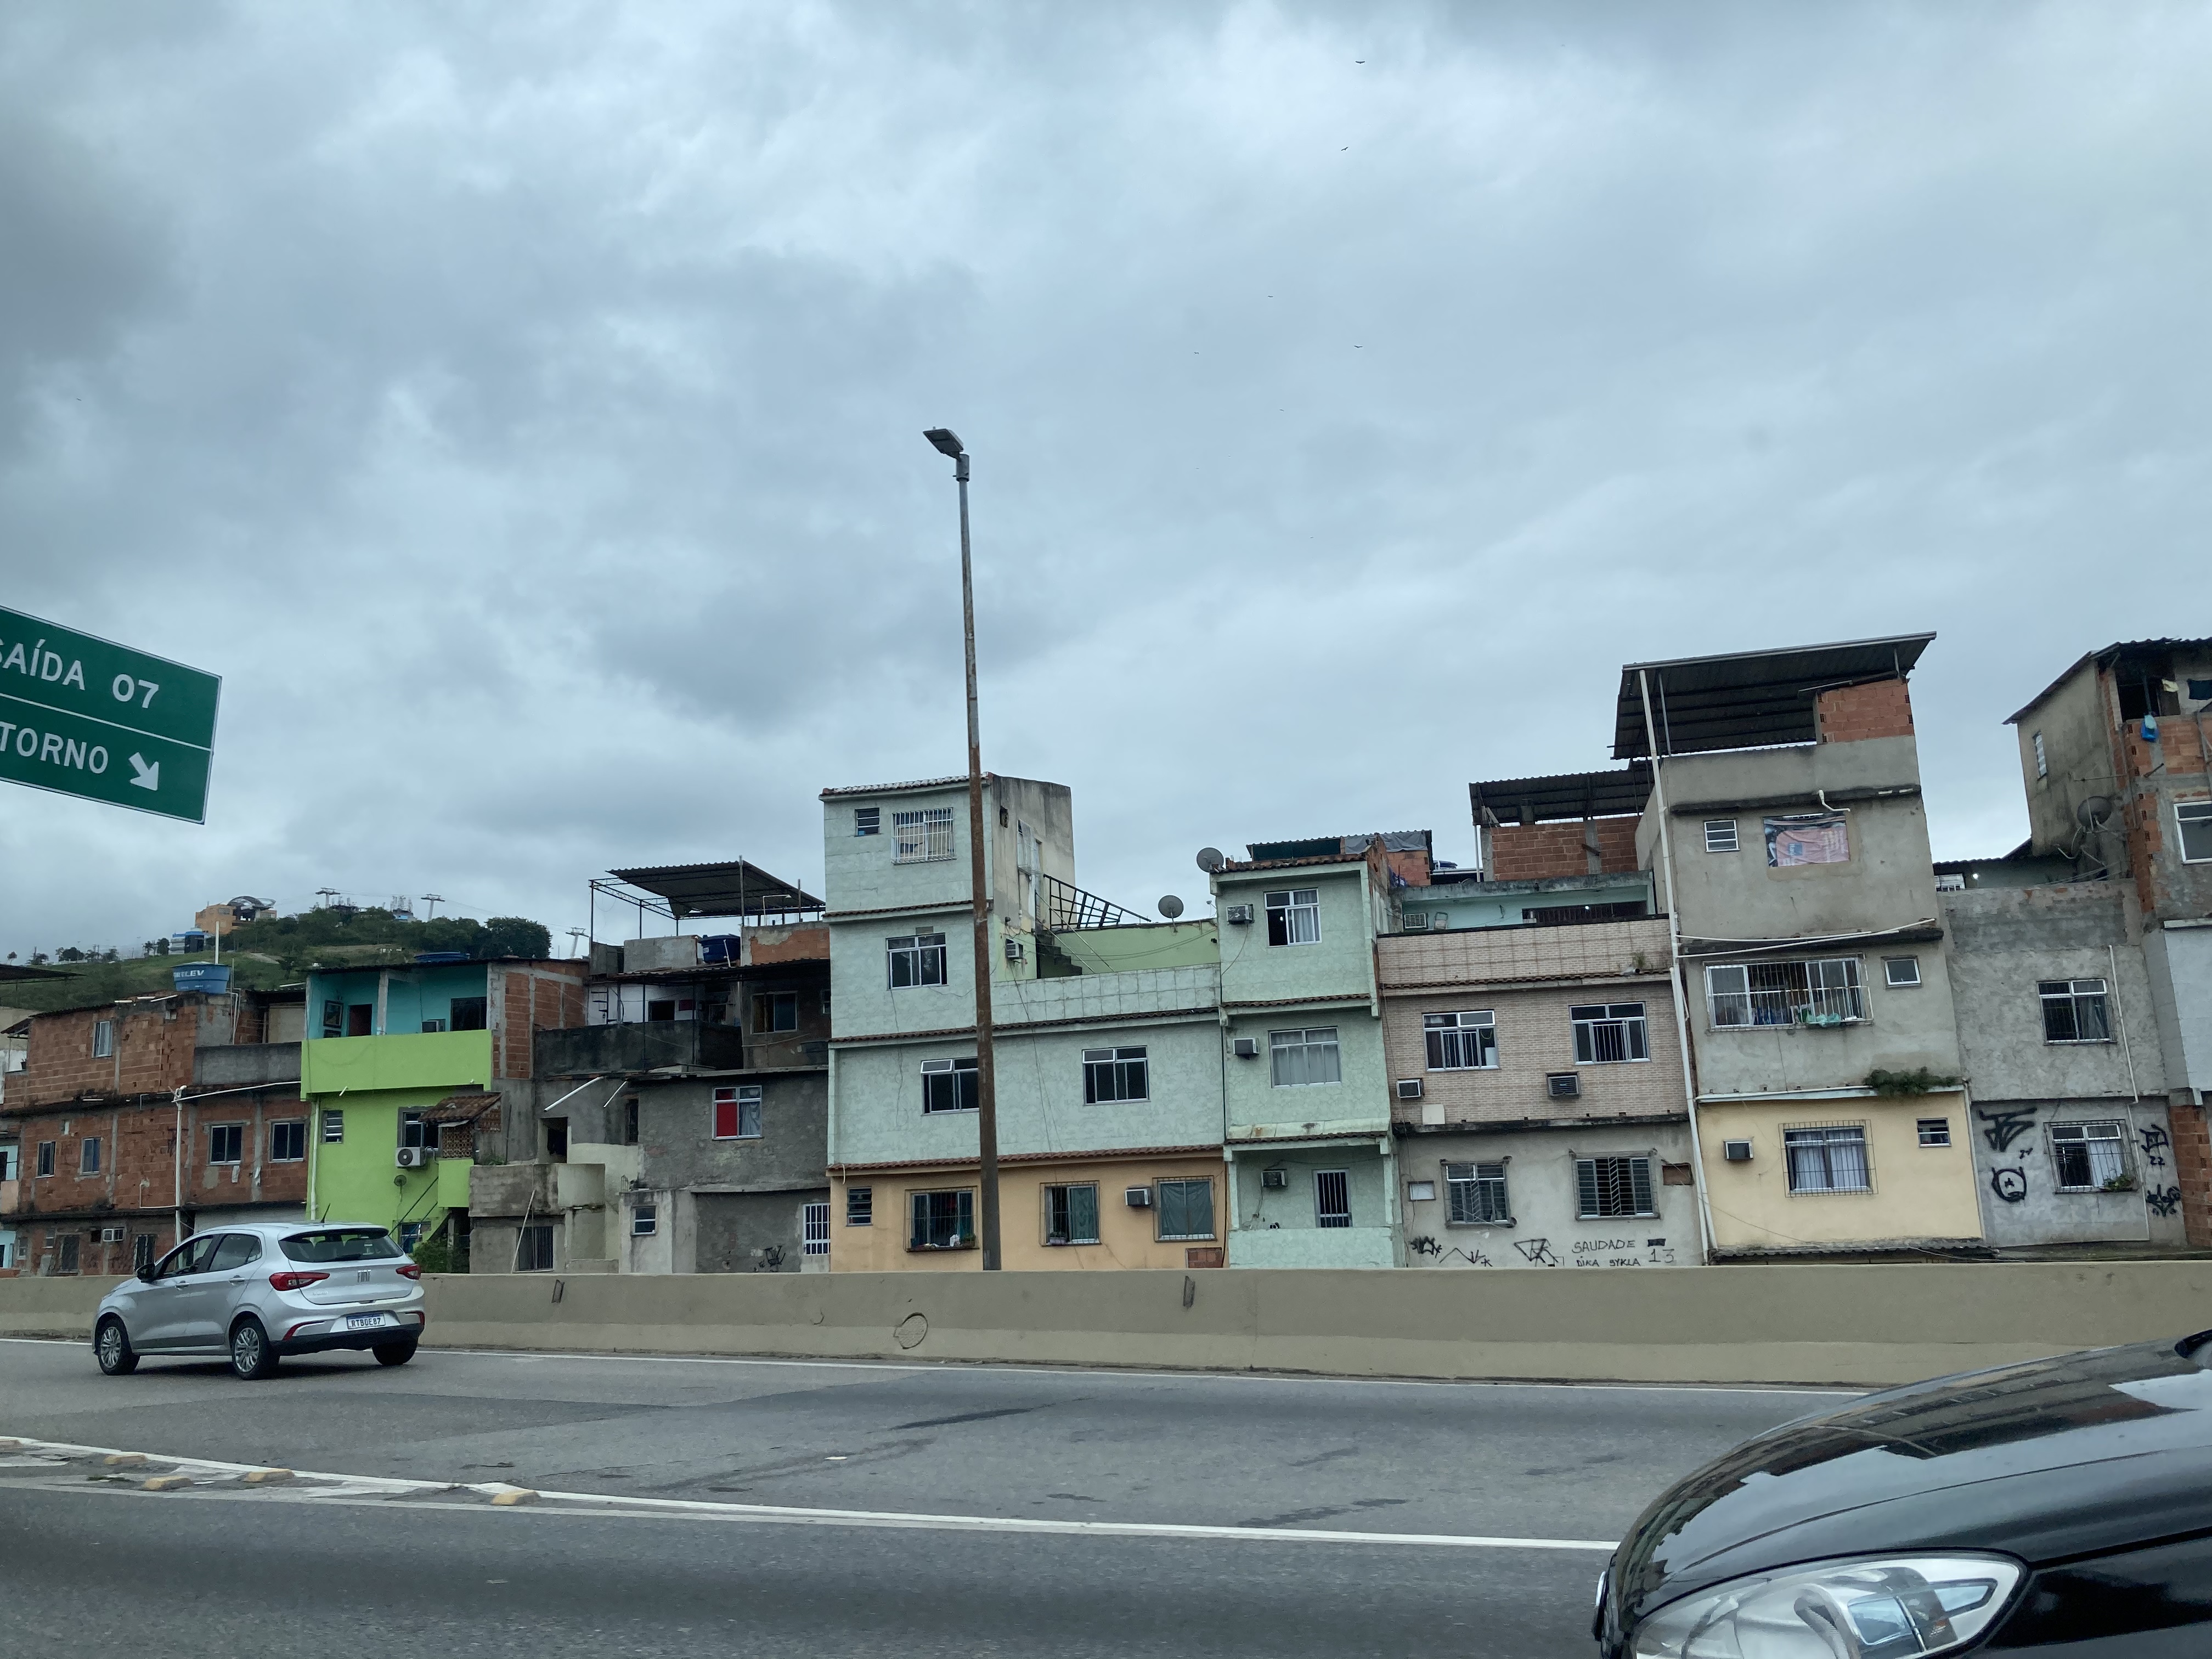
Entscheidend ist, dass sie meistens geduldet wird. Rechtlich ist nicht unbedingt alles in Ordnung. In der Praxis aber erlaubt diese Wirtschaft Menschen, ihren Lebensunterhalt zu verdienen, und sie leistet denen einen Dienst, die dort kaufen. Sie wirkt wie ein soziales Ventil. In einem Land, in dem Hilfen, öffentliche Dienste und wirtschaftliche Absicherung nicht dieselbe Rolle spielen wie in Frankreich, ist das Informelle nicht nur eine Anomalie: Es ist auch eine Art durchzuhalten.
Was Pix verändert, ist, dass es diese Wirtschaft mit sofortiger digitaler Zahlung vereinbar macht.
Man könnte das allein unter dem Blickwinkel der Nachverfolgbarkeit betrachten: Wenn es digital ist, dann ist es besser nachverfolgbar. Das stimmt teilweise. Aber es ist nicht unbedingt das, was in der konkreten Erfahrung überwiegt. Für einen kleinen Verkäufer kann das Kassieren per Pix auch verhindern, dass er die ganze Tageseinnahme in bar bei sich behält. Das kann das Risiko von Diebstahl oder Überfall senken. Das kann Kartengebühren sparen. Das kann die Transaktion für den Kunden einfacher machen.
In den Erklärungen, die ich vor Ort gehört habe, steckte auch eine Dimension der gegenseitigen Hilfe: per Pix statt per Karte zu zahlen kann dem Verkäufer ersparen, ein paar Prozent Gebühren zu verlieren. In einem Land, in dem viele Menschen mit wenig auskommen, zählen diese paar Prozent.
Und dieses Phänomen beschränkt sich nicht auf einfache Viertel. Auch in wohlhabenden Vierteln, geprägt von geschlossenen Wohnanlagen, Schranken und Sicherheitsvorkehrungen, sieht man diese informelle Wirtschaft funktionieren. Ein Obstverkäufer kann mit einem alten Transporter ankommen, auf der Straße Ananas zerteilen, den Anwohnern bekannt sein, vom Viertel akzeptiert werden und ein Kartenterminal dabeihaben. Auch hier ist der Kontrast stark: ein sehr gesichertes, fast abgeschlossenes Umfeld, in dem eine Straßenwirtschaft trotzdem weiter zum Alltagsbild gehört.
Und wenn man die Anwohner fragt, warum dieser Mann mit seinem alten Transporter und seiner armlangen Machete auftauchen darf (für einen Franzosen sehr verstörend), antworten die Anwohner — als wäre es das Selbstverständlichste der Welt — „wir kennen ihn“.
Diese Mischung ist in dem, was sie zeigt, sehr brasilianisch: eine hochmoderne Technologie, getragen von der Zentralbank, eingesetzt in sehr informellen Situationen, manchmal aus Gründen der Sicherheit oder des wirtschaftlichen Überlebens.
Moderne, Kontrolle und Alltag
Genau das macht das brasilianische Bezahlen so interessant. Es lässt sich nicht auf einen einfachen Gegensatz zwischen Moderne und Armut reduzieren, oder zwischen formell und informell.
Pix ist modern, sehr effizient, massenhaft verbreitet. Aber es fügt sich in eine Wirtschaft ein, in der die Informalität sichtbar ist. Die CPF ermöglicht eine starke Identifizierung. Aber sie taucht bei banalen Einkäufen auf. Der Kredit eröffnet Zugang zum Konsum. Aber er kann auch eine tiefe finanzielle Fragilität offenlegen.
Man sieht zugleich eine große Reibungslosigkeit und eine starke Fähigkeit zur Kontrolle. Man kann sehr schnell per Pix zahlen, kann aber auch das Gefühl haben, dass vieles an eine Kennnummer gebunden ist, an eine Spur, an eine öffentliche oder bankseitige Infrastruktur.
Für einen Franzosen ist das irritierend. Nicht weil Brasilien „zurück“ oder „voraus“ wäre, sondern weil es nicht auf derselben mentalen Karte liegt. Die Lösungen antworten nicht auf dieselben Zwänge. Die Gewohnheiten sind nicht in derselben Wirtschaftsgeschichte entstanden. Die Risiken des Alltags sind nicht dieselben. Das Verhältnis zum Staat, zur Bank, zum Informellen, zum Kredit, zur Sicherheit ist nicht dasselbe.
Genau deshalb lässt sich ein Produkt nicht einfach übersetzen.
Wenn dein Produkt mit Bezahlung, Handel, Identität, Kundendaten, Lieferung, Vertrauen, Kredit oder auch nur mit Online-Einkauf zu tun hat, kannst du nicht annehmen, der Markt werde wie in Frankreich funktionieren, nur mit portugiesischen statt französischen Wörtern.
Die Sprache ist der sichtbare Teil. Die Kultur liegt darunter.
Selbst Amazon lässt sich nicht einfach übertragen
Diese Verschiebung betrifft nicht nur das Bezahlen und nicht nur „die Kleinen“.
Nimm den E-Commerce. Von Frankreich aus, oder allgemeiner von Europa aus, kann man den Eindruck haben, Amazon sei der natürliche Akteur des Onlinehandels. Amazon sitzt tief in der Vorstellungswelt der französischen Verbraucher. Es ist oft der Reflex, der von selbst kommt.
In Brasilien überträgt sich dieser Reflex nicht so einfach. Amazon gibt es natürlich. Aber der prägende Akteur, der in den lokalen Gewohnheiten einen viel zentraleren Platz einnimmt, ist Mercado Livre, eine große lateinamerikanische Onlinehandels- und Marktplatzplattform, die in den brasilianischen Gewohnheiten weit fester etabliert ist.
Dieser Punkt ist wichtig, weil er die These dieses Artikels sehr einfach veranschaulicht. Selbst ein globaler Riese wie Amazon wird nicht automatisch zur dominierenden Infrastruktur eines Landes, nur weil er mit seiner Macht, seiner Marke und seiner übersetzten Oberfläche ankommt. Er trifft auf einen Markt, der bereits von anderen Gewohnheiten strukturiert ist, von anderen Plattformen, anderen Zahlungsmitteln, anderen Logistikwegen, anderen Formen des Vertrauens.
Am Bezahlen lässt sich das sehr schnell begreifen. In Brasilien zu bezahlen heißt nicht nur, einen Einkauf zu begleichen. Es heißt, eine wirtschaftliche Infrastruktur zu betreten, die aus Alltagskredit besteht, aus der CPF, aus Pix, aus sichtbarer Informalität, aus praktischer Sicherheit und aus lokalen Plattformen.
Ein Produkt zu übersetzen kann notwendig sein. Aber wenn man wirklich in ein Land hineinwill, muss man hinsehen, wie die Menschen leben, einkaufen, bezahlen, sich ausweisen, Risiken umgehen und ihren Alltag organisieren.
Die Kultur fängt oft genau da an: bei den Handgriffen, die alle normal finden, nur du nicht.